


诺基亚股价预测:巴克莱指其或被传统电信设备市场疲软所拖累,8.37美元是多空分水岭
TradingKey - 诺基亚(NOK)于10月22日公布第三季财报后,股价一度跌至7.78美元,创出今年自4月初以来的历史新低。
财务数据显示,尽管随着诺基亚的AI与云业务积压订单逐步转化为收入,正为其光通信业务提供支持。不过,巴克莱认为,这部分业务的2027年增长展望尚未超出预期,传统电信设备市场的疲软仍可能拖累整体表现,因此维持“减持”评级。
诺基亚第三季度AI与云订单环比大幅回落,但与巴克莱预期一致。相比单季订单波动,该行更关注已有订单能够支撑多长时间的增长,以及这些订单转化为收入的速度。巴克莱预计,第四季度AI与云订单将达到20亿欧元,强劲的积压订单则为2027年及以后的业务增长提供了较好的可见性。
诺基亚表示,公司在多个产品和部门获得客户订单,并正增加投资,以抓住2027年的进一步增长机会。这意味着,AI与云基础设施需求已为业务扩张提供基础,接下来的重点将转向交付能力:订单能否按计划转化为收入,以及新增投入能带来多大盈利增长。
巴克莱预计,光通信和IP网络将成为主要增长引擎,固定网络和移动基础设施的增长则较弱。该行对印度无线接入网(RAN)支出放缓、未来三年全球电信资本开支缺乏复苏迹象,以及开放式无线接入网(Open RAN)的长期竞争影响保持担忧。其中,AT&T(T)部署大型Open RAN网络,被视为现有设备供应商面临结构性压力的例子。
对诺基亚而言,进一步打开估值空间的关键,是AI与云业务能否带来超过当前预期的收入和利润增量,并抵消传统电信市场的压力。
从技术面看,诺基亚当前处于前低破位后的弱反抽,而不是已经止跌,更不是下降趋势反转。日内上涨尚未改变价格位于原整理区之外的事实,8.37美元能否收复,是判断这次反弹性质的关键。
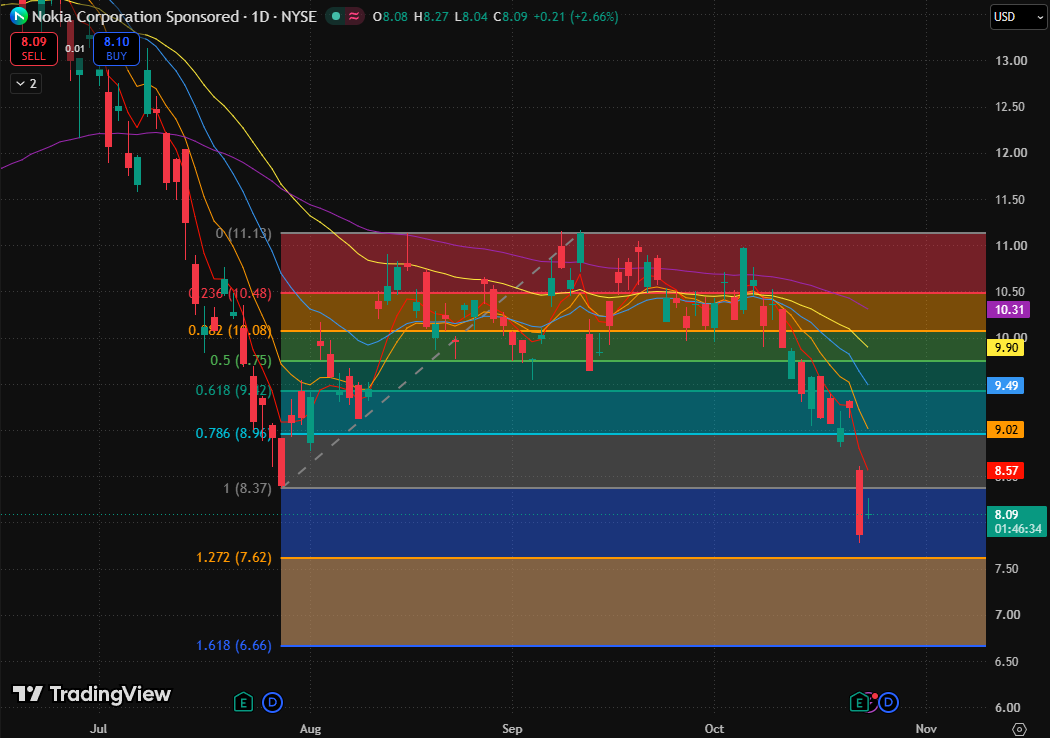
诺基亚日线图,来源:TradingView
均线依次由低到高排列,并整体向下,构成完整空头排列。短期均线下压较快,价格修复不仅要收复前低,还需要摆脱均线的持续压制。
反弹空间方面,上方首先面对8.37至8.57美元的压力带,分别对应已失守前低与5日指数移动平均线;进一步才是8.96至9.02美元的斐波那契与均线共振压力。
最大风险是当前反弹无法形成更高低点,随后跌破最近大阴线的低位,使价格继续向下方延伸位靠拢。
推荐文章


