


潮水退去:全球股市急跌深度剖析与应对
10月22日,全球股市上演了一场范围广泛的下挫。
全球股市大跌
美股盘中科技股抛售潮延续,反映科技股表现的纳斯达克综合指数单日下跌2.60%,费城半导体指数更重挫6.72%,今年以来的累计涨幅已被近日的调整吞噬了近一半:芯片股全线重挫,光科技公司Coherent(COHR.US)跌12.51%,芯片公司超微半导体(AMD.US)和英特尔(INTC.US)跌超8%,存储芯片公司美光科技(MU.US)和SK海力士(SKHY.US)分别跌超6%和8%,英伟达(NVDA.US)和博通(AVGO.US)跌超4%,下游Meta(META.US)、亚马逊(AMZN.US)分别跌近7%和4.57%。美股总市值在收盘时段蒸发超7,500亿美元,有媒体统计当日收盘后全市场市值蒸发约1.55万亿美元。
防御板块逆势走强,反映蓝筹股表现的道琼斯工业平均指数收市微升0.02%,实现三连涨,明显跑赢纳指和标指,后两指数当日收跌2.60%和1.21%。消费股宝洁公司(PG.US)上涨5.58%,沃尔玛(WMT.US)、可口可乐(KO.US)、麦当劳(MCD.US)等日用消费与必需消费品种普遍收红,AI投入相对低于另外六姐妹的苹果(AAPL.US)涨1.23%。
前一个交易日的亚洲盘面同步承压:上证指数下跌1.48%,深证成指跌2.96%、创业板指跌4.37%,算力硬件与AI硬件个股领跌,新易盛(300502.SZ)收跌12.28%。寒武纪(688256.SH)、兆易创新(603986.SH)、生益科技(600183.SH)、中际旭创(300308.SZ)等跌幅居前。
不过,我们也留意到10月23日A股和港股都出现广泛性的反弹,但是上涨幅度普遍不足以覆盖前一个交易日的跌幅。
港股恒生指数下跌3.03%,恒生科技指数暴跌5.03%。个股方面,前期得益于AI上游产业链投资浪潮的长飞光纤光缆(06869.HK)跌近12%、剑桥科技(06166.HK)跌超11%,华虹宏力(01347.HK)跌超9%,中芯国际(00981.HK)和阿里巴巴-W(09988.HK)跌超6%,大模型股MINIMAX-W(00100.HK)收市跌破招股价。
从美股到A股,跌幅榜的面孔惊人一致:前期涨幅最大的AI、半导体、算力与光通信链条首当其冲,而高股息、必需消费与现金流稳定的品种较为抗跌,甚至能逆势获资金承接。
与此同时,10年期美债收益率终于从10月上旬时的20余年高位超5.3%,回落至5%下方,现报4.97%,或反映有资金流向10年期美国国债(债息与债券价格逆向而行)。
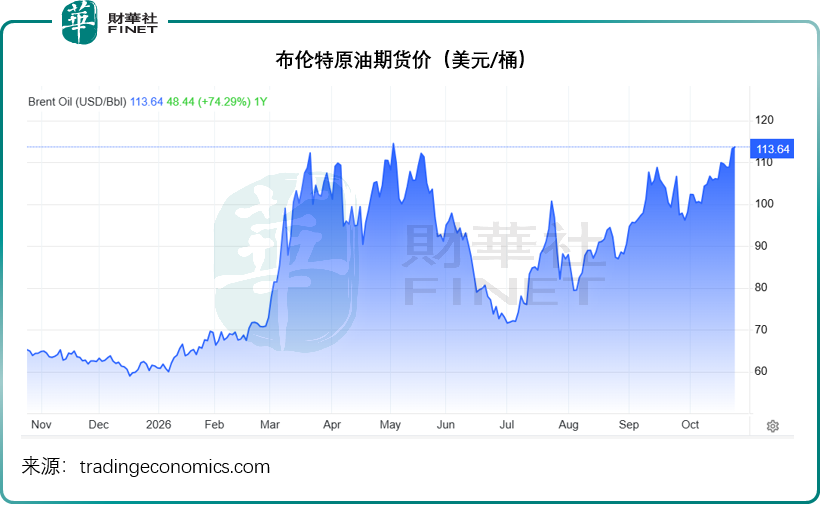
布伦特原油站上113美元,黄金在强美元压制下回落至4,000美元关口附近。
个股涨跌分化与债券、商品的异常波动拼合在一起,背后是一条传导链——外围财政与地缘风险正推高利率中枢,高估值AI资产承受估值挤压,拥挤交易反向踩踏,资金从成长涌向股息与防御。这一轮下跌并非单一利空导致的意外事件,而是前期积累的宏观压力与结构脆弱性的集中释放。
欧美的债务隐忧:财政赤字如何变成股市的估值压力
要理解本轮的调整,首先要从债市而非股市看起。
近日,美欧两大经济体的长债收益率同步高位震荡,背后的财政逻辑有类似之处:公共支出刚性、政治竞争决定的赤字扩张、持续发债吸纳资金,最终导致债息上扬——糟糕的财政状况、不断上升的赤字,使得这些经济体的财政部需要不断提高利率才能吸引资金承接它们的发债。
先看欧洲。10月下旬以来,法国10年期国债收益率突破5%,为二十余年来首次,法德利差一度扩大至接近欧债危机时期的水平。公开数据显示,截至2026年第2季末,法国公共债务达3.596万亿欧元,约相当于GDP的119%,创1946年以来最高水平;2026年财政赤字率预计为5.4%,远超欧盟3%的上限;法国2026年第2季失业率达到8.3%,为2020年秋季疫情以来的最高,国际货币基金组织(IMF)对法国今年增长的预测仅为0.4%,在主要欧洲经济体中明显偏低,并预计法国今年的失业率将升至8.4%。
数字背后是长期结构性矛盾:人口老龄化程度持续加深,养老金与医疗保障等刚性支出不断膨胀,社会福利支出长期占据GDP较高比重;经济增长却长期低迷,劳动力市场又承受着AI对常规岗位的替代压力,青年就业与社会稳定性承压。财政收入增长乏力与支出刚性并存,最终只能靠发债填补赤字。
再看美国,其逻辑如出一辙而体量更大。美国财政部10月16日公布的数据显示,2026财年(截至2026年9月30日)联邦财政赤字达1.992万亿美元,较上一财年的1.775万亿美元高出12%,为疫情以来最高、历史第三高;财政总收入创纪录地达到5.4万亿美元,支出却高达7.4万亿美元,收支缺口持续扩大。其中净利息支出达到1.05万亿美元,首次突破万亿美元关口,已成为联邦政府三大支出项目之一;联邦总债务余额升至40万亿美元以上。
赤字扩张背后,既有社保、医疗、退役军人等刚性福利支出,也有两党在产业政策、基础设施、防务与补贴议题上的竞争式开支——政治人物需要就业、增长与政策成果来支撑竞选叙事,财政纪律在选举周期中持续让位于支出承诺,国债供给因此长期处于高位。与法国不同的是,美国的问题还叠加了AI产业竞争背景下的大额资本开支与补贴预期,财政支出的扩张冲动进一步强化。
当国债供给持续增加、经济增长与税基增长不足以覆盖利息成本,债券市场就会要求更高的收益率作为补偿。10月初10年期美债收益率一度触及5.365%、为2002年以来新高,30年期收益率刷新超二十年高位;法国长债突破5%、欧洲其他核心国家利率同步抬升,均是同一逻辑下的定价结果。
长端利率上行又抬升全社会融资成本,压制企业现金流折现值,挤压成长股与长久期资产估值。法债的外溢效应在于其体量位居欧元区第二、财政整顿预期不足,会通过风险偏好渠道波及整体欧债定价;美债作为全球资产定价之锚,其收益率高位运行则直接约束全球风险资产的估值中枢。两者共振,使高利率环境从个别经济体现象演变为全球性的估值压制。
值得留意的是,美欧共同面对的核心矛盾不是某一次市场波动,而是增长不足以匹配支出刚性、高债务与高利息负担并存的中长期困境。财政整顿需要削减福利、提高税收或控制支出,政治成本极高;若维持赤字扩张,债务利息将逐年侵蚀财政空间,并进一步加大发债压力。在AI产业重塑就业结构与经济竞争力的背景下,这一矛盾短期内难以根本化解,长端利率的结构性高位就会持续构成风险资产的估值天花板。
美国大选周期:油价、政策不确定性与利率的拉锯
美国市场本轮承压的另一条线索来自中期选举前的政治周期与政策预期。
选举博弈本身会放大市场对政策方向的不确定性:一方面,两党在财政支出、产业补贴与AI监管路径上存在分歧,政策连续性与补贴力度的预期摇摆,会压制风险资产的确定性溢价;另一方面,能源价格波动始终是选举窗口内市场高度关注的变量,中东地缘局势的任何升级预期都会通过供给端直接反映在原油价格上。
价格数据印证了这一链条的紧张程度。
10月22日,布伦特原油期货收于113.17美元/桶,单日上涨4%,WTI原油收于99.47美元/桶;整个10月上旬布油在100至105美元区间高位运行,能源通胀预期持续升温。油价高企既抬升通胀预期,又推高企业成本,对高估值成长股形成双重挤压。
货币政策层面,9月美联储已将联邦基金利率上调25个基点至3.75%—4%区间,最新会议纪要显示多数官员认为年底前仍可能再加息一次;但我们预计,在中期选举前夕,美联储维持利率不变的可能性极高。
不过也需要留意市场机制对美国长端利率的影响:美联储可能会担心长端利率过高,而延迟加息时间表,或买入国债(释放流动性被动降低利率),这或可让长端利率喘一口气;与此同时,随着AI产业投资因利率高企而出现调整,AI股从高位回落,或促使这些获利资金进入债市避险,从而推高债券价格而降低长债利率——近日美股急跌、美债价格上涨就是这一逻辑,在这样的共振下,美国长端利率的涨势或会缓和。
全球股市的共性:AI交易降温与风格再平衡
在利率中枢抬升与不确定性放大的背景下,股市内部的调整呈现出一个全球共性:这轮调整最鲜明的特征,是前期涨幅最大、AI属性最强的板块跌幅居前,指数之间走势剧烈分化。
美股市场上,道指成分股以传统蓝筹、银行、能源和必需消费为主,AI敞口相对较低,也因此,在纳指和标指下挫时,道指却逆市上升。资金行为的逻辑并不复杂:当利率上行与盈利不确定性上升,高估值成长股首先被抛售,而现金流稳定、股息率可观、估值处于低位的蓝筹和防御板块成为资金停泊地。
对利率敏感的AI上游产业链半导体、算力硬件、存储与基础设施等属于长久期资产,盈利兑现周期长、前期估值高,定价高度依赖折现率,长端利率高位运行直接压低未来现金流现值,市场开始重新审视AI资本开支的回报周期。
企业端的融资压力正被信用市场直接定价:摩根士丹利统计显示,2026年迄今AI相关企业债券融资规模约达4,660亿美元,远高于2025年同期的1,010亿美元,资金主要投向数据中心与芯片设施;挂钩甲骨文(ORCL.US)、SpaceX(SPCX.US)、Alphabet(GOOG.US)、亚马逊、Meta、博通、英伟达等发债主体的五年期CDS(信用违约互换,即针对债务违约的信用保护工具)交易持续放量,9月份上述CDS周均成交额突破90亿美元,7月份尚不足20亿美元。
10月以来保护成本普遍刷新纪录:Meta五年期CDS利差升至108个基点、英伟达升至101个基点,双双创历史新高;Alphabet与亚马逊的保护成本同样处于历史最高位;甲骨文CDS利差10月19日报322个基点,年初仅144个基点;SpaceX的五年期CDS本周早些时候升至创纪录的226个基点,远超6月下旬合约上市时的110个基点,10月22日进一步升至约232.6个基点。
债务负担最重的云服务商CoreWeave(CRWV.US)五年期CDS利差高达1,090个基点,部分债券已跌入困境债区间,利差突破1000基点意味着市场定价焦点已从违约概率转向本金回收率。
CDS利差上行,意味着高利率叠加巨额AI债务,信用市场开始对融资链条的可持续性与现金流覆盖能力要求风险溢价,债券利差与保护成本同步走阔,反过来推高企业发债与扩张成本;AI产业链内部债务与股权又相互交织,市场担忧一旦需求或回报不及预期,风险会沿供应商与算力客户链条传导。
资金从高波动科技资产撤出后,一部分流向国债等安全资产,一部分在股市内部转向低波动、高股息与盈利确定性强的品种。这一逻辑在多个市场得到印证:近期港股国有银行股集体创出新高,工商银行(01398.HK)、建设银行(00939.HK)、中国银行(03988.HK)等持续走高,核心吸引力就是高股息率与低估值。A股银行板块同样展现出防御属性。
更深层的变化在于,市场开始重新审视AI投资的盈利模式。前期AI交易同时包含技术进步乐观预期与流动性宽松幻想,当利率中枢抬升、资本开支回报被质疑,资金自然会降低对远期故事的付费意愿。需要强调的是,风格轮动不等于产业趋势终结,AI作为长期生产力变革的方向并未改变;改变的是估值水平、持仓结构与市场对兑现节奏的要求。在高利率环境下,能够证明现金流、有真实盈利支撑的AI应用与硬件企业才能穿越波动,缺乏业绩支撑的概念标的将持续承压。
大宗商品定价也印证了这一风格的转向。此轮调整中美元指数维持相对强势,当前仍保持在101以上,加息预期与避险需求共同支撑美元,黄金期货在强美元与实际利率高位的压制下在4000美元关口徘徊,缺乏趋势性上行动力;反倒是原油因地缘与供给预期持续走强。
港股为何承压更明显:外围挤压、资金分流与融资供给
全球共性之外,港股承受了超出平均水平的压力,根源或在于其独特的市场结构与资金循环。
港股是全球资金汇聚的开放市场,资金属性以离岸资金和跨区域配置为主,对美债收益率、美元走势与全球风险偏好高度敏感;外围风险偏好回落时,海外资金率先撤出,港股市场缺乏本土资金池的充分对冲。
其次是南向资金的系统性收缩。近年南向资金已成为港股重要增量资金,2026年上半年港股通日均成交额约1,231亿港元,占香港市场成交额约22%。但进入10月后南向资金由流入转为持续流出,我们根据Wind的数据估算,10月以来至10月22日,南向资金成交净卖出合计129.45亿港元,日均净卖出12.95亿港元,日均买卖总额收缩至643.45亿港元。
流出方向或集中在硬件设备与半导体板块。我们认为,A股前期暴涨的AI上游产业链和光科技股出现回调,部分机构或投资者需要补充A股保证金或应对赎回,卖出港股持仓或削弱港股通买盘能力,可能是南下资金显著收缩的一个原因;加上A自身调整削弱内资风险偏好,南下资金对高估值标的趋于谨慎。
第三,港股核心权重股中互联网、科技、新能源汽车产业链与AI相关标的占比较高,全球AI链条估值下修、新能源汽车优惠退潮及增长见顶直接作用于恒生科技指数,10月中旬以来恒科持续走弱,与半导体、新能源汽车产业链调整高度同步。
供给端压力是港股独有的另一重拖累。Wind的数据显示,2026年以来至10月,港交所IPO募资额达3,911.32亿港元,已是2025年全年2,869.10亿港元的1.36倍,也高于2010年以来各年IPO全年募资额。
我们留意到,下半年以来上市首日破发率明显上升,今年上半年港交所85只新股上市,首日破发的有12只,首日破发率约14.12%;下半年以来上市的新股有33只,上市首日破发的新股就有16只,上市首日破发率高达48.48%。另外,Wind的数据还显示,今年以来上市的新股有118只,而目前破发的新股有79只,破发率接近67%。可见港股市场资金池承接力并非那么理想。
同时大型再融资同样分流资金,阿里巴巴8月完成近800亿港元配股,为其港股上市以来首次新股配售,资金投向AI基础设施;腾讯(00700.HK)近日完成发行18亿美元及260亿元人民币中期票据,这些融资事件本身就压制股价与板块情绪。新股与再融资持续吸收存量资金,而增量资金因外围动荡放缓进场,供需错配之下指数被持续压低。
此外,港股权重集中、投资者结构机构化、做空机制发达,调整时的价格发现速度快于封闭市场;美元强势阶段离岸资金整体偏好下降,部分中资股还承受美元债成本上升的压力;地产、消费等本土经济板块受基本面与政策预期制约,难以形成独立走强主线。多重压力叠加,使得港股在全球风险资产调整中弹性更大、跌幅更深,板块内部分化也更为剧烈。
应对:在高波动环境中管理风险与结构
面对利率高位、政策不确定与拥挤交易松动并存的环境,我们该如何应对?
区分“流动性错杀”与“结构性重估”。港股当前的下行中,或有不少抛盘并不是因为发行人基本面在短短两周内发生同等幅度的恶化。更多是资金端的被动行为:南下资金迫于赎回、风控要求被动减仓,叠加沽空盘形成负向循环,以及风险平价、量化交易模型自动卖出带来的踩踏。但“错杀”不等于即刻反弹,在流动性持续收缩的环境里,低估值状态可以维持很长一段时间。或需要观察宏观周期的变更,例如中期选举、美国利率走势、全球资金流向、A股市场是否恢复、政策面是否有利于资本市场等因素,再作决定。
沿着“确定性现金流”重新锚定仓位结构。 这一轮出清的核心定价变化,或是全球市场对“远期叙事”的折现率系统性上调。在更高折现率环境下,聪明资金或寻求更高的股息收益率与自由现金流可见度进行风险补偿。AH银行股与必需消费品股的相对强势,反映的正是资金在AI久期暴露过度之后,向短久期、可验证现金流资产的再平衡。这一再平衡大概率尚未结束。同时需要警惕,高股息本身不等于安全,单纯高股息率有可能是价值陷阱,本轮资金偏好的是盈利底盘稳固、分红具备可持续性的标的,而非只看股息数字。
将地缘与选举事件当成波动窗口,不要押注方向。中期选举前后能源价格、美债收益率的来回拉扯,本质可能是市场在提前给各种可能性定价。还需留意这些事件对未来资本市场的影响,例如中期选举结果可能对AI发展、长端利率的影响等,而不能仅仅看事件本身以及对短期市场的影响。
保留对AI叙事重启的开放性,但调整参与方式。AI的产业趋势尚未被证伪,下一阶段AI相关资产的定价将更看重主体的融资结构、客户集中度与单位算力的变现证据,而非单纯的资本开支增速。
结语
潮水退去,市场正在把远期叙事放回利率的标尺下重新定价。高债务、高利率的宏观约束不会短期消失,AI行情从普涨狂欢进入业绩与现金流的验证期。与其追逐短期反弹,不如顺着资金再平衡的方向,守住仓位纪律、耐心等待确定性信号落地。
推荐文章


