


【IPO前哨】电网业务狂飙,机器人业务掉队?科大智能(300222.SZ)再闯港股
时隔9个月,科大智能(300222.SZ)带着最新“成绩单”再闯港交所!
2026年10月22日,公司向港交所主板递交上市申请,华泰国际、国元国际联席保荐,剑指“A+H”双平台。
不过,这次招股书揭开的并非“两条腿走路”的完美故事——电网业务独挑大梁,拖住营收和利润基本盘;而昔日的“第二曲线”机器人业务却仍处恢复期。一边是利润在修复,一边是现金流在承压,科大智能的港股IPO之路,悬念重重。
电网业务撑起增长,但基本盘也在变得更“重”
科大智能拥有电力设备及储能、机器人两大业务。前者覆盖一二次融合断路器、环网柜、FTU、DTU、低压配用电系统及工商业储能系统;后者包括工业机械臂、堆垛机和巡检机器人。
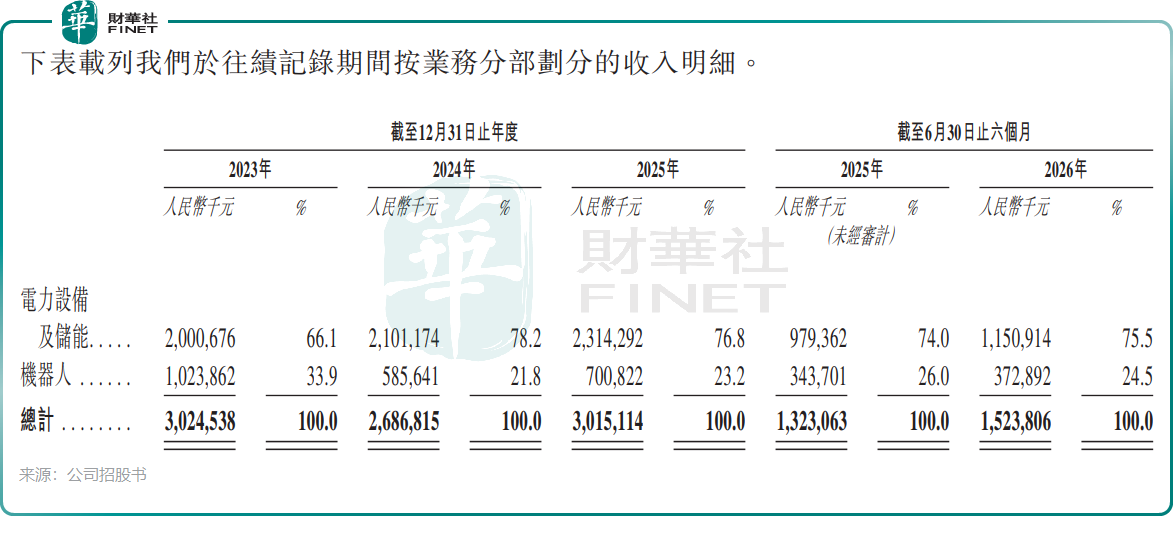
从收入权重看,“双主业”已经呈现明显主次:电力设备及储能收入由2023年的20.01亿元(人民币,下同)增至2025年的23.14亿元,占比由66.1%升至76.8%;2026年上半年,该板块收入11.51亿元,占比仍达75.5%。
基本盘越重,外部变量的传导也越直接。对科大智能而言,电网业务占比从66.1%升至约四分之三,意味着该板块一旦面临需求或毛利率波动,对公司整体业绩的影响会比三年前更大。
这条基本盘抵消了公司其他业务的波动。科大智能总收入由2023年的30.25亿元降至2024年的26.87亿元,2025年又回升至30.15亿元,尚未明显超过2023年;到2026年上半年,收入由上年同期13.23亿元增至15.24亿元。换言之,公司整体规模经历的是“下滑后修复”,而非连续高增长,修复的主要支点正是电力设备及储能。
公司在部分细分产品已有明确位置。按弗若斯特沙利文统计的2025年中国市场收入,其一二次融合断路器排名第二、市场份额3.8%,FTU排名第二、份额14.7%;环网柜排名第六、份额2.6%,DTU排名第四、份额7.3%。
储能方面,按2025年出货量,科大智能工商业储能系统进入中国前十,在高耗能场景位列前三。
机器人收入尚未回到高点,第二曲线仍处修复期
科大智能机器人业务拥有醒目的历史排名:按弗若斯特沙利文统计的2020年至2025年累计收入,科大智能工业机械臂在中国排名第一,锂电行业SRM堆垛机累计收入亦排名第一。
然而,在机器人行业蓬勃发展的当下,科大智能的机器人业务收入却波动明显,成长性受质疑。
于2023年,公司机器人业务收入10.24亿元,占公司总收入33.9%;2024年骤降至5.86亿元,占比降至21.8%;2025年回升至7.01亿元、占比23.2%。2026年上半年,该板块收入3.73亿元,占比24.5%。这意味着机器人业务已经出现回升,但收入规模比重尚未恢复到2023年,所谓“第二曲线”目前更准确的定义仍是修复,而非突破。
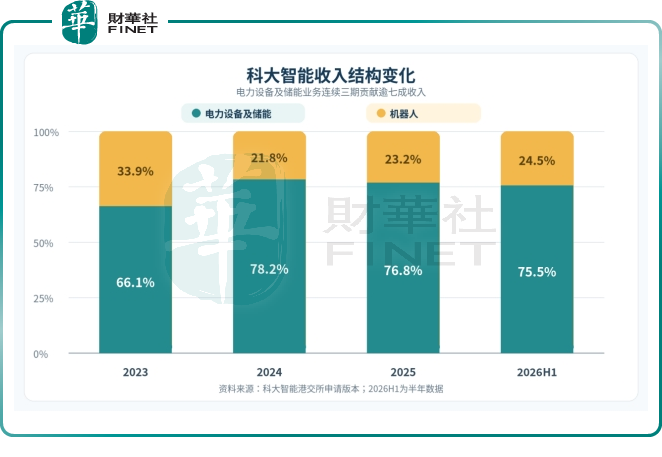
两条业务线的差距也在拉大。2023年,电力设备及储能收入约为机器人业务的1.95倍;2025年,这一倍数扩大至约3.30倍;2026年上半年仍约为3.09倍。机器人收入占比虽由2024年的21.8%回升至2026年上半年的24.5%,但公司当前增长结构并未重新走向均衡,电网主业的支撑作用反而更突出。
这也决定了市场不能只凭“机器人”标签判断科大智能的增长质量。累计排名证明公司曾形成规模,年度收入却显示恢复仍未完成;若第二曲线要真正成立,至少需要后续收入持续越过2023年水平,而不是仅凭一个半年度占比回升作结论。
此次募资用途包括巩固两大业务技术优势并强化AI赋能,加强中国内地及海外销售网络并扩充产能,研发AIDC场景先进关键设备以及量子技术与电网融合应用设备,并用于营运资金及一般公司用途。投入方向较多,而机器人收入尚未复原,因此后续更值得关注的不是概念数量,而是研发、产能和渠道投入能否分别转化为可辨认的业务增量。
利润表明显修复,现金流却在半年期背离
科大智能的利润改善并不含糊。公司2023年亏损1.71亿元,2024年转为盈利6157万元,2025年盈利进一步增至8567万元;2026年上半年,期内利润由上年同期7929万元增至1.11亿元。综合毛利率也由2023年的20.8%升至2024年的23.8%,2025年回落至22.1%,2026年上半年再升至24.9%,达到所披露期间的最高水平。
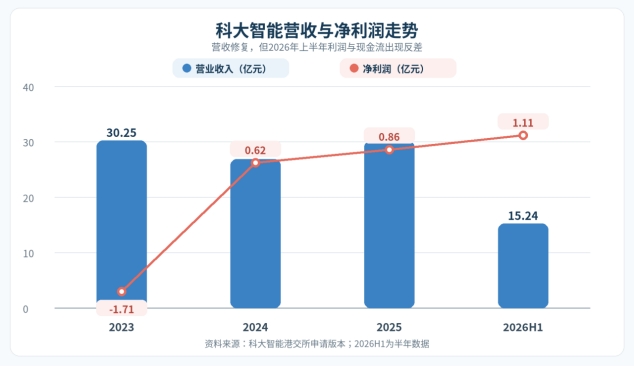
但收入端并未同步形成连续上行。2025年收入30.15亿元,与2023年的30.25亿元大致相当;同期毛利由6.28亿元增至6.66亿元,利润则由亏损转正。这组变化说明盈利修复不仅依靠收入规模,更依赖毛利率与经营结果改善。到2026年上半年,收入增长15.2%,毛利由3.17亿元增至3.79亿元,利润升至1.11亿元,利润表的改善进一步延续。
问题出在现金端。经营活动现金流净额由2023年的2441万元持续增至2025年的1.97亿元,但2026年上半年突然转为净流出1.59亿元,不仅与同期盈利1.11亿元背离,净流出规模也较2025年同期的1.04亿元显著扩大,账面利润尚未在当期形成同等质量的现金回笼。
这种背离需要和商业模式风险一并观察。招股书将毛利率及原材料成本波动、经营现金流季节性、现金转换周期列为风险事项。当公司计划扩充产能、销售网络并投入多项研发时,经营现金流能否在完整年度转正并覆盖扩张所需资金,比单个半年利润增幅更关键。
因此,当前最稳妥的判断是:科大智能已经实现利润修复,但尚不能仅凭2026年上半年的盈利增长认定经营质量同步增强。2024年、2025年经营现金流持续改善是正面数据,2026年上半年的明显净流出则构成反向信号;两者需要以后续完整年度回款结果验证,而不能用“季节性”三个字提前消解。
头部客户占比持续抬升,增长质量取决于依赖度能否受控
客户集中度是另一条清晰上升的曲线。公司前五大客户贡献收入由2023年的12.38亿元增至2025年的14.72亿元,占总收入比例从40.9%升至44.4%、再升至48.8%;2026年上半年,前五大客户收入7.11亿元,占比46.7%,仍处于较高位。
最大客户的变化更值得警惕。其收入占比由2023年的23.5%升至2024年的32.3%、2025年的34.2%,2026年上半年进一步达到34.5%。不到三年,单一最大客户占比提高11个百分点,且没有随着收入恢复而下降。客户集中可以带来较大订单,却也会放大主要客户在采购节奏、价格协商和验收回款上的影响,这与招股书列出的客户集中及议价能力风险直接对应。
四组数据由此构成科大智能再递表的主矛盾:电力设备及储能占比稳定在四分之三左右,是收入和利润修复的压舱石;机器人业务回升但仍未恢复2023年规模,第二曲线尚待兑现;2026年上半年赚取1.11亿元,却产生1.59亿元经营现金净流出;最大客户占比又升至34.5%。每一项改善,都伴随一个必须继续验证的条件。
对科大智能而言,再递表展示了利润修复和细分行业位置,也把业务偏重、现金流背离与客户依赖摆到了同一张答卷上。最终决定其增长成色的,不是电网、储能、机器人、AI、AIDC或量子技术等标签能否同时出现,而是电网基本盘能否持续产生现金、机器人能否重返高点,以及头部客户集中度能否停止上升。
推荐文章


