


【IPO追踪】奥士康(002913.SZ)拟港股上市:营收增长难掩利润承压
近日,A股PCB制造商奥士康(002913.SZ)公告筹划发行H股并在香港联交所主板上市。公司称此举意在“推进全球化战略布局,提升海外业务拓展能力”,搭建A+H双资本平台。
截至当前,发行规模、定价等核心方案尚未敲定,尚需股东会审议及境内外监管机构批准,最终能否落地存在重大不确定性。
奥士康是一家PCB厂商,产品以四层及以上多层板为主,下游覆盖数据中心及服务器(含AI服务器)、汽车电子、通信及消费电子等领域,客户包括华为、联想、富士康、美的和三星等。公司于2025年位列全球PCB百强第32位(Prismark 2025)。
但这家行业地位稳固的企业,当下呈现出的财务面貌却远不如其产业地位那样从容。
2026年上半年,奥士康营收29.87亿元(人民币,下同),同比增长16.45%,收入端保持了扩张节奏。然而归母净利润仅8266万元,同比骤降57.79%;毛利率20.05%,同比下降2.29个百分点,净利率被压缩至2.27%。
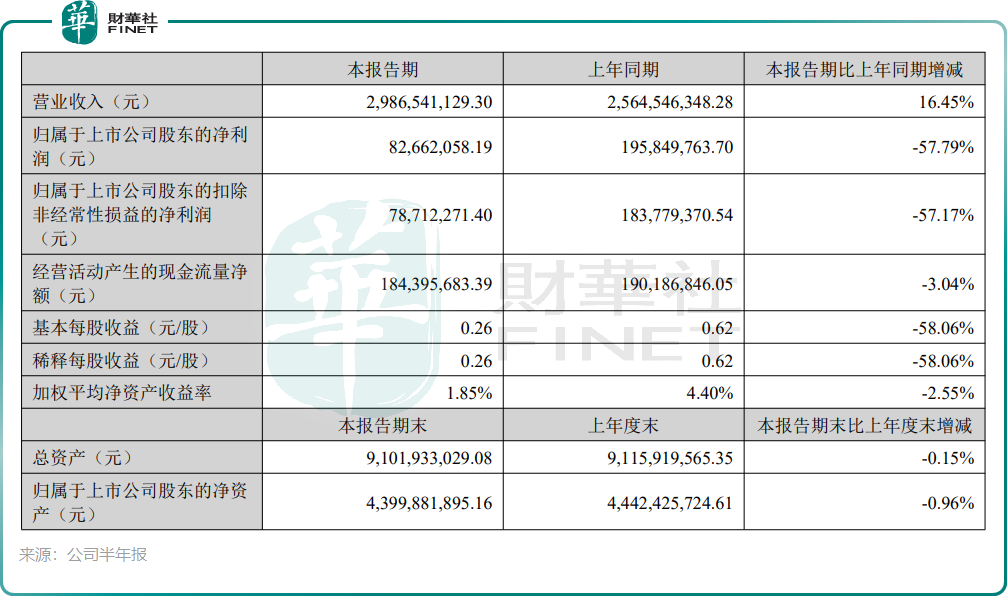
公司利润下滑的直接推手来自两端:覆铜板、铜球、铜箔及半固化片等原材料价格持续上行,而成本向客户端的传导存在滞后期;与此同时,净利润腰斩的最大单一推手在费用端:财务费用由上年同期的约-465万元(净收益)一举转为本期的9428万元支出,主因系外币汇兑损失,仅此一项就吞噬了近1亿元利润,最终使归母净利润由上年同期的近2亿元骤降至8266万元。
拆开业务结构,压力来源更为清晰:PCB主营收入26.74亿元,占总收入近九成,但主营毛利率仅11.50%,同比下滑4.38个百分点;贡献近半毛利的“其他业务”(以废料销售为主)毛利率虽高达93.20%,却难以掩盖主营盈利的薄弱。
风险层面,除了原材料与泰国基地的短期拖累,还有两个变量值得持续审视。
其一,应收账款。2026年上半年末应收账款约16.48亿元,而同期营收不足30亿元,应收账款占营收的比例在高位运行。PCB行业账期特征固然是客观背景,但在利润大幅收窄的阶段,资金大量沉淀于客户端,对经营性现金流和财务弹性的边际压力不容忽视。
其二,全球化叙事与短期盈利之间的张力。泰国基地的战略价值在于承接海外客户供应链多元化需求,但扭亏节奏尚未明朗;H股募资若成行,固然能拓宽融资渠道、匹配海外扩产和技术迭代的资金需求,但同时也意味着公司需要在盈利下行期向境外投资者证明其全球化产能的回报逻辑。
整体来看,奥士康正处在一个“用当期利润换长期卡位”的阶段:营收在增长,高端产品占比在提升,海外产能的战略必要性也客观存在,但主营盈利能力的修复速度、泰国基地的盈亏平衡进度,以及应收账款对现金流质量的潜在牵制,都是无法绕开的现实问题。后续H股发行方案落地、二季度以来的毛利率修复能否延续、以及泰国基地产能利用率与客户导入的实际进展,将是判断这家PCB厂商A+H故事成色的关键信号。
推荐文章


