


【千亿药企龙头深度拆解】百济神州:全球化创新药标杆,强壁垒下的结构性矛盾
在港股上市的千亿市值药企阵营里,百济神州(06160.HK)是最特殊的一员。
不同于恒瑞医药(01276.HK)、石药集团(01093.HK)等扎根国内市场、仿创结合的本土龙头路线,也区别于信达生物(01801.HK)以国内商业化+BD对外授权为主的轻资产出海模式,百济神州(688235.SH)走出了国内药企独一份的全产业链全球化路径:自主全球临床、全球生产、欧美自建商业化团队,核心产品直接打入美国、欧洲主流医药市场。
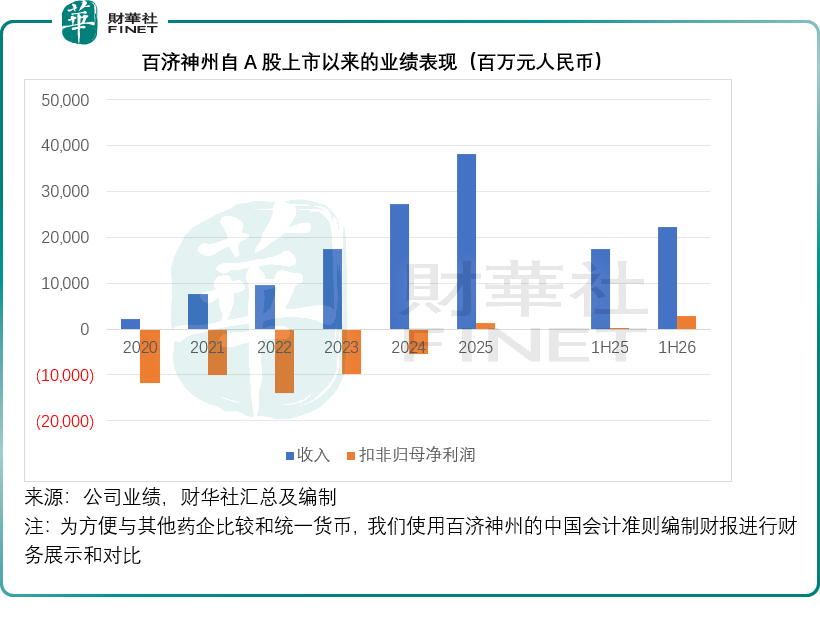
百济神州(ONC.US)于2025年完成历史性拐点,实现全年盈利,录得扣非归母净利润14.20亿元(单位人民币,下同),2026年上半年按中国会计准则编制(下同)的扣非归母净利润亦按年增长10.16倍,达到29.18亿元,反映该公司从研发到商业落地推进顺利,规模化效益持续增强。但光环之下,产品结构失衡、重资产成本压力、海外政策风险等短板,同样是资本市场持续争论的核心,对比港股其他千亿药企,其优劣势呈现较强的两极分化特征。
核心优势:国内打通全链条全球化的肿瘤药企
百济神州最核心的护城河,并非单一一款新药,而是一套完整的全球药物开发与商业化体系,这也是它和其他港股上市千亿药企最本质的差异。
第一,全球同步临床开发能力,头对头临床建立硬数据壁垒。国内大多数创新药企临床以中国多中心为主,海外临床多为桥接试验,而百济神州从项目早期就设计全球多中心Ⅲ期,直接对标全球已上市原研药做头对头研究。基石产品泽布替尼(百悦泽)凭借ALPINE研究,在CLL适应症上头对头击败第一代BTK抑制剂伊布替尼,凭借更好的安全性与疗效,拿到全球多国药监认可,说明书在美国、欧盟和英国获批纳入PFS优效性结果。这套全球临床体系,意味着产品数据可以被FDA、EMA、NMPA采信,是国内创新药出海最难复制的能力之一。
第二,自主可控的全球CMC与产能。公司在中国、美国布局符合GMP标准的生产基地,核心原料药与制剂产能自主掌握。对比很多药企依赖CDMO外包生产,百济神州可以保障欧美市场大规模供货,规避海外供应链管制风险,为核心产品持续放量提供底层支撑。
第三,海外自建商业化网络,掌握定价权与学术话语权。信达、君实(01877.HK)等港股创新药企出海更多采用BD授权模式,一次性拿到首付款并在其后确认里程碑付款,海外销售、定价则交给跨国药企;而百济选择重资产模式,在美国、欧洲组建完整销售、医学事务、医保准入团队,直接对接肿瘤科医生、医保支付方。这种模式虽然成本更高,但产品定价、适应症拓展、学术推广全部自主掌控,产品生命周期里绝大部分销售收入归属于公司,长期价值上限更高。
第四,专利与全球知识产权布局扎实。核心产品构建全球专利网,泽布替尼等核心品种专利保护延续至2035年之后,覆盖化合物、晶型、适应症、联合疗法等多层专利壁垒,降低后续仿制药、竞品的冲击风险。
商业化产品矩阵:血液瘤为基本盘,多产品协同
截至当前,百济神州已拥有多款自研与授权商业化产品,形成收入梯队:
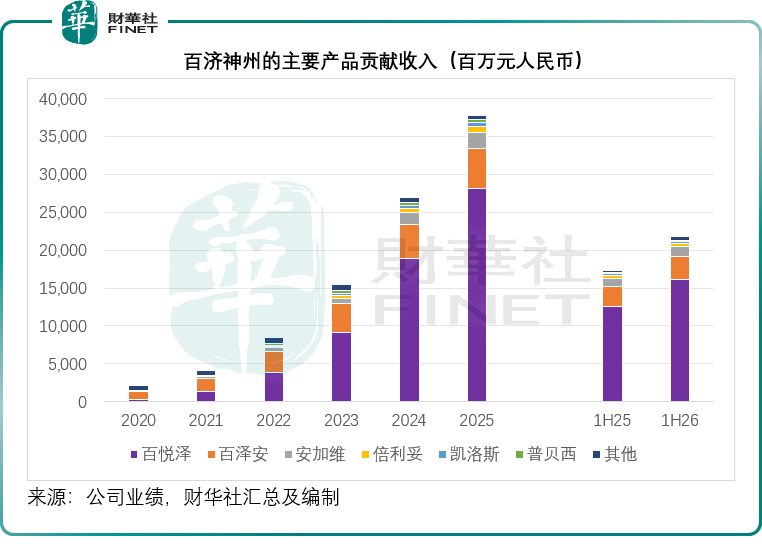
百悦泽(泽布替尼,BTK抑制剂):该公司的核心收入支柱,全球获批适应症最广的BTK抑制剂,覆盖慢性淋巴细胞白血病、套细胞淋巴瘤、华氏巨球蛋白血症等B细胞血液肿瘤,已获批用于5项适应症,在全球超过80个市场获批,在约60个市场纳入报销范围。2025年全球销售额达280.67亿元,同比增长48.83%,2026年上半年贡献的收入继续保持增长,按年上升28.74%,至161.27亿元,美国市场是第一大收入来源,欧洲市场增速亮眼,是首个真正实现大规模海外创收的国产抗癌新药。在全球BTK赛道,泽布替尼份额持续提升,实现对伊布替尼的替代,是该公司重要的经营现金流来源,见下图。
百泽安(替雷利珠单抗,PD-1单抗):自研PD-1抑制剂,国内获批多个实体瘤适应症,覆盖肺癌、肝癌、食管癌、胃癌等大癌种,已在全球超过50个市场获批。需要留意的是,百济神州与诺华的海外授权协议已于2023年正式终止,百济神州收回该产品全部全球开发、生产及商业化权益,实现海外自主商业化运营。2026年上半年百泽安全球销售额29.84亿元,按年增长12.88%;百泽安在日本获批用于胃癌成人患者一线治疗,联合百赫安(泽尼达妥单抗)与化疗用于HER2阳性胃食管腺癌(GEA)一线治疗已获美国FDA批准,并获国家药监局(NMPA)药品审评中心受理,预计在2027年上半年取得NMPA对此项sBLA的监管决定。百泽安已成为公司实体瘤板块的全球自研核心品种,有效补充血液瘤单一赛道的收入结构。
百汇泽(帕米帕利):自研PARP抑制剂,国内获批用于卵巢癌,完善妇科肿瘤管线布局。
安进授权引进产品:包括安泰适(注射用塔拉妥单抗)、安加维(地舒单抗)、倍利妥(注射用贝林妥欧单抗)等品种,2026年上半年,安进公司授权产品销售额为20.65亿元,同比增长19.6%,借助成熟产品快速增厚国内销售收入,同时分摊研发风险。
整体来看,百济神州2026年上半年药品销售收入同比增长25.56%,至217.97亿元,占总收入的98%以上,产品组合特点鲜明:血液瘤产品强、确定性高;实体瘤管线起步晚,贡献收入有限,百悦泽(泽布替尼)贡献该公司73.99%的产品收入,反映出百济神州的收入高度依赖单品。
管线布局:血液瘤赛道持续深耕,下一代产品储备护航
百济管线战略高度聚焦B细胞恶性肿瘤,目标打造血液瘤领域全球领先的产品集群。
短期:持续推进泽布替尼一线适应症全球申报,进一步扩大适用人群;推进百泽安联合疗法,拓展胃癌、肺癌等实体瘤联合方案。
中期:百悦达(索托克拉,BCL-2抑制剂)已获美国FDA和国家药监局批准,用于治疗既往接受过两线系统治疗(包含BTK抑制剂)的复发/难治性(R/R)套细胞淋巴瘤(MCL)成人患者,中国还获批用于治疗既往接受过至少包含BTK抑制剂在内的一种系统治疗的慢性淋巴细胞白血病(CLL)/小淋巴细胞淋巴瘤(SLL)成人患者。百济神州的公告还显示,索托克拉联合泽布替尼(ZS联合方案)作为固定疗程方案,在初治CLL及R/R MCL中显示出较为深度且具有持续性的缓解,并达到高uMRD率,进一步支持其作为全口服固定疗程治疗方案的潜力。
远期:BTK降解剂Tacabrutideg,属于全新机制,用于克服BTK抑制剂耐药问题,百济神州透露美国FDA已授予Tacabrutideg快速通道认定,用于治疗R/R CLL/SLL成年患者,以及R/R MCL成年患者。此外,欧洲药品管理局(EMA)还授予了Tacabrutideg优先药物认定(PRIME),用于治疗既往接受过BTK抑制剂治疗的华氏巨球蛋白血症(WM)患者。
管线短板同样突出:实体瘤大癌种(肺癌、肝癌)缺乏新一代重磅自研品种,ADC、双抗等当前行业热门技术平台管线厚度弱于信达、科伦博泰(06990.HK)等对手;管线资源大量倾斜血液瘤,实体瘤创新项目储备偏少。
不过值得留意的是,2026年ASCO年会上百济公布了CDK4抑制剂、B7-H4 ADC和GPC3×4-1BB双抗三款实体瘤核心资产的积极数据:CDK4抑制剂联合来曲唑用于一线HR+/HER2-转移性乳腺癌的确认ORR达68.4%(240mg剂量组);B7-H4 ADC在卵巢癌中cORR为45.5%,早期数据积极支持III期临床开发;GPC3×4-1BB双抗首次公布肝癌临床数据。此次2026 ASCO密集兑现的实体瘤关键数据,或意味着百济实体瘤管线由早期概念验证,迈入关键性开发阶段,应有效弥补公司长期赛道单一的短板,构建除血液瘤外的全新长期增长引擎。
海外拓展:国内药企出海标杆,但风险同步放大
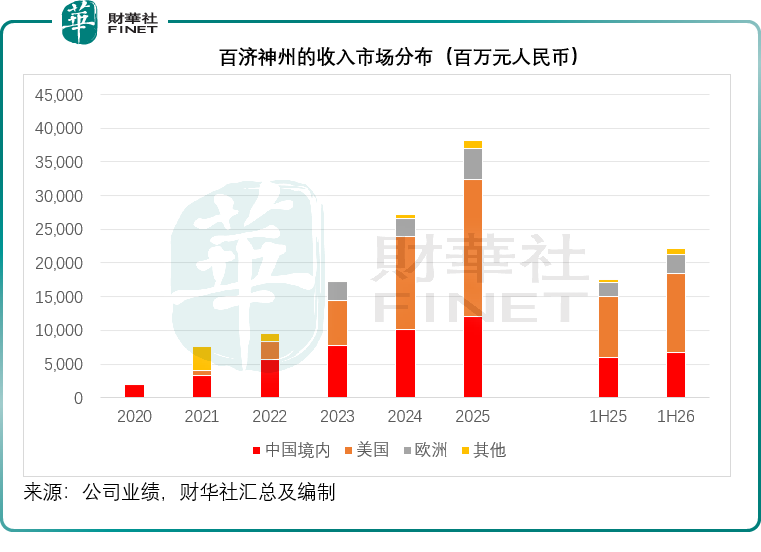
百济神州是港股千亿药企中海外收入占比最高的企业,2025年境外市场收入占比达68.50%,2026年上半年更进一步升至69.77%,与恒瑞、石药、信达等以国内市场为基本盘形成鲜明对比。
美国市场是其泽布替尼的核心增长阵地,2026年上半年,美国市场为百济神州贡献收入117.85亿元,同比增长29.86%,占该公司总收入的53.04%;欧洲市场近年增速更快,2026年上半年欧洲市场贡献收入27.66亿元,同比大增42.65%。日本市场持续推进适应症申报,逐步完成全球主流医药市场覆盖。这种全球化布局的好处在于,摆脱国内医保集采降价的单一约束,享受海外创新药高毛利市场。
但海外拓展并非全无风险。美国IRA法案强制医保价格谈判、欧洲各国医保降价常态化,海外高价体系正在持续承压;欧美药品支付审核趋严,新增适应症医保准入难度上升。同时,自建海外商业化团队意味着高额固定销售费用,收入一旦不及预期,费用端的刚性压力会快速侵蚀利润,这是轻资产BD授权模式不需要承担的风险。
潜在增长动力、最新业绩兑现与市场空间
2026年上半年是百济神州业绩兑现的关键窗口期,盈利拐点全面夯实。公司实现营业总收入222.20亿元,同比增长26.84%;扣非净利润29.18亿元,同比增长1017.59%。基于强劲的上半年表现,公司大幅上调2026年全年财务指引:按中国会计准则口径,全年营业收入预测由年初时预测的436亿至452亿元上调至449亿至462亿元;营业收入扣除经营成本费用后的利润预期由48亿至55亿元上调至65亿至71亿元。
目前该公司的增长主线或分为三层:
1)百悦泽(泽布替尼)全球持续渗透,存量替代空间充足:2026年上半年百悦泽销售额为161.27亿元,同比增长28.74%,持续领跑全球BTK赛道。依托全适应症覆盖优势与头对头临床优效数据,产品在欧美主流市场持续抢占伊布替尼存量份额,一线CLL/SLL、复发难治淋巴瘤各细分病种渗透率持续提升,海外高毛利市场放量成为核心基本盘。
2)索托克拉等下一代血液瘤产品接力:BCL-2抑制剂与泽布替尼联合方案,面向一线CLL,有望打造无化疗新标准,构筑第二增长曲线,逐步降低对百悦泽单品依赖。
3)百泽安全球自主商业化放量与国内实体瘤适应症拓展:随着百泽安收回全部全球权益,产品海外商业化不再依赖第三方合作,自主推进全球市场准入与销售放量,打开全新增长空间;国内市场持续推进联合疗法研发与新适应症落地,持续挖掘实体瘤大市场增量。
中长期空间上限,或取决于两大变量:一是能否突破血液瘤赛道局限,在实体瘤孵化出第二款具备全球竞争力的重磅自研产品,破解单品依赖;二是海外医保议价、控费政策是否会持续压制定价与放量节奏。如果实体瘤管线持续偏弱,公司长期天花板仍会被局限在血液瘤细分赛道。
短板与劣势:对比港股千亿药企,结构性短板是核心估值压制因素
1)收入高度依赖单一产品,单品经营风险突出
泽布替尼占公司产品收入七成以上,收入结构集中度远高于恒瑞、石药这类多元化药企。一旦BTK赛道出现颠覆性新药、竞品推出更优临床方案抢占市场,或是海外医保大幅压价,公司业绩将承压。
对比来看,恒瑞依靠肿瘤、麻醉、造影剂多板块分散风险;信达生物PD-1之外,玛仕度肽(全球首款GCG/GLP-1双受体激动剂)、托莱西单抗、替妥尤单抗等逐步落地,第二增长曲线已成型;石药仿创结合,收入板块更多元。
2)重资产全球化模式,费用刚性更强,盈利韧性偏弱
百济在欧美自建商业化团队,销售、医学、市场运维固定成本体量巨大。恒瑞、石药的销售团队深耕国内,成本可控、调整灵活;信达采用轻资产BD授权出海,海外大额固定销售投入较少。即便百济神州2026年上半年业绩爆发、盈利大幅改善,但其盈利修复核心依托核心产品放量与阶段性费用优化,重资产运营模式下的费用刚性并未彻底消解。一旦核心产品增速放缓、海外市场出现价格波动,高额的销售与研发费用仍将快速挤压利润,盈利稳定性、抗波动能力显著弱于深耕国内多年、多产品均衡发力的其他千亿药企。
3)实体瘤布局薄弱,赛道单一,多元化能力欠缺
公司研发资源长期聚焦在B细胞血液瘤领域,实体瘤缺乏具备全球竞争力的FIC/BIC重磅自研资产。反观港股其他头部药企,恒瑞、信达、翰森制药(03692.HK)、科伦博泰等均在ADC、双抗、各类实体瘤靶点广泛布局,大癌种管线储备更丰富。尽管2026年ASCO公布的CDK4抑制剂、B7-H4 ADC等实体瘤资产虽展现出积极信号,但多数仍处于早期临床阶段,距离成为收入支柱尚需时日。从行业空间来看,全球实体瘤市场规模远高于血液瘤,赛道单一的布局,限制了百济神州长期成长天花板。
4)海外政策风险敞口显著高于本土药企
公司核心营收与利润均来自美国市场(2026年上半年美国市场占其产品收入超一半),受美国IRA医保议价、欧洲常态化药价谈判、海外支付方控费政策影响极大,创新药定价与放量持续承压。而恒瑞、石药等头部药企营收以国内市场为核心,海外收入占比极低,受海外医药政策波动冲击有限。海外政策的不确定性,持续为百济带来更高的估值风险溢价。
5)国内商业化底盘偏弱,或缺乏本土对冲能力
对比恒瑞、信达深耕国内多年的成熟销售网络、医院覆盖资源与基层渠道,百济神州的国内团队体量偏小、终端渗透不足。百泽安身处内卷激烈的国内PD-1赛道,市场抢占难度大、收入贡献有限,国内市场无法有效对冲海外市场的政策与业绩波动,整体经营抗风险能力偏弱。
结语
百济神州代表了中国创新药全球化探索的最高水平,2026年上半年业绩爆发式增长、全年业绩指引上调,充分验证了其全球自主商业化模式的可行性与盈利能力,真正实现国产源头创新药在欧美主流高端医药市场的规模化盈利落地,是港股创新药企中独一无二的全球化样本。其核心壁垒在于血液瘤赛道的绝对产品优势、完备的全球临床与产销商业化体系,但市场也需正视其长期存在的结构性缺陷:单品依赖严重、赛道布局单一、海外政策风险高、重资产经营成本刚性凸显。
长期来看,百济的价值重估核心取决于两件事:一是能否突破单一赛道局限,在实体瘤领域孵化出第二款具备全球竞争力的重磅自研产品;二是索托克拉联合泽布替尼方案能否在阿卡替尼固定疗程方案已抢先获批的竞争格局下,凭借uMRD深度缓解的疗效优势后来居上。 破解单品依赖困局,是百济从血液瘤细分龙头向全赛道全球化创新药企升级的必经之路。
当前创新药行业分化加剧,全球化创新实力、商业化能力与管线储备成为药企价值定价的核心标准,优质药企的核心竞争力亟待被专业认可,第13届港股100强评选即将举行,设有医药榜单和生物科技榜单,为资本市场挖掘优质医药生物上市企业。
推荐文章


