


美元在日本央行加息前兑日元下跌
- 美元/日元跌至 156.00,日本央行加息已被完全计价。
- 日本在决议前的目标通胀指标仍低于 2%。
- 东京将从周一至周三休市,迎来自 2015 年以来的首个银周。
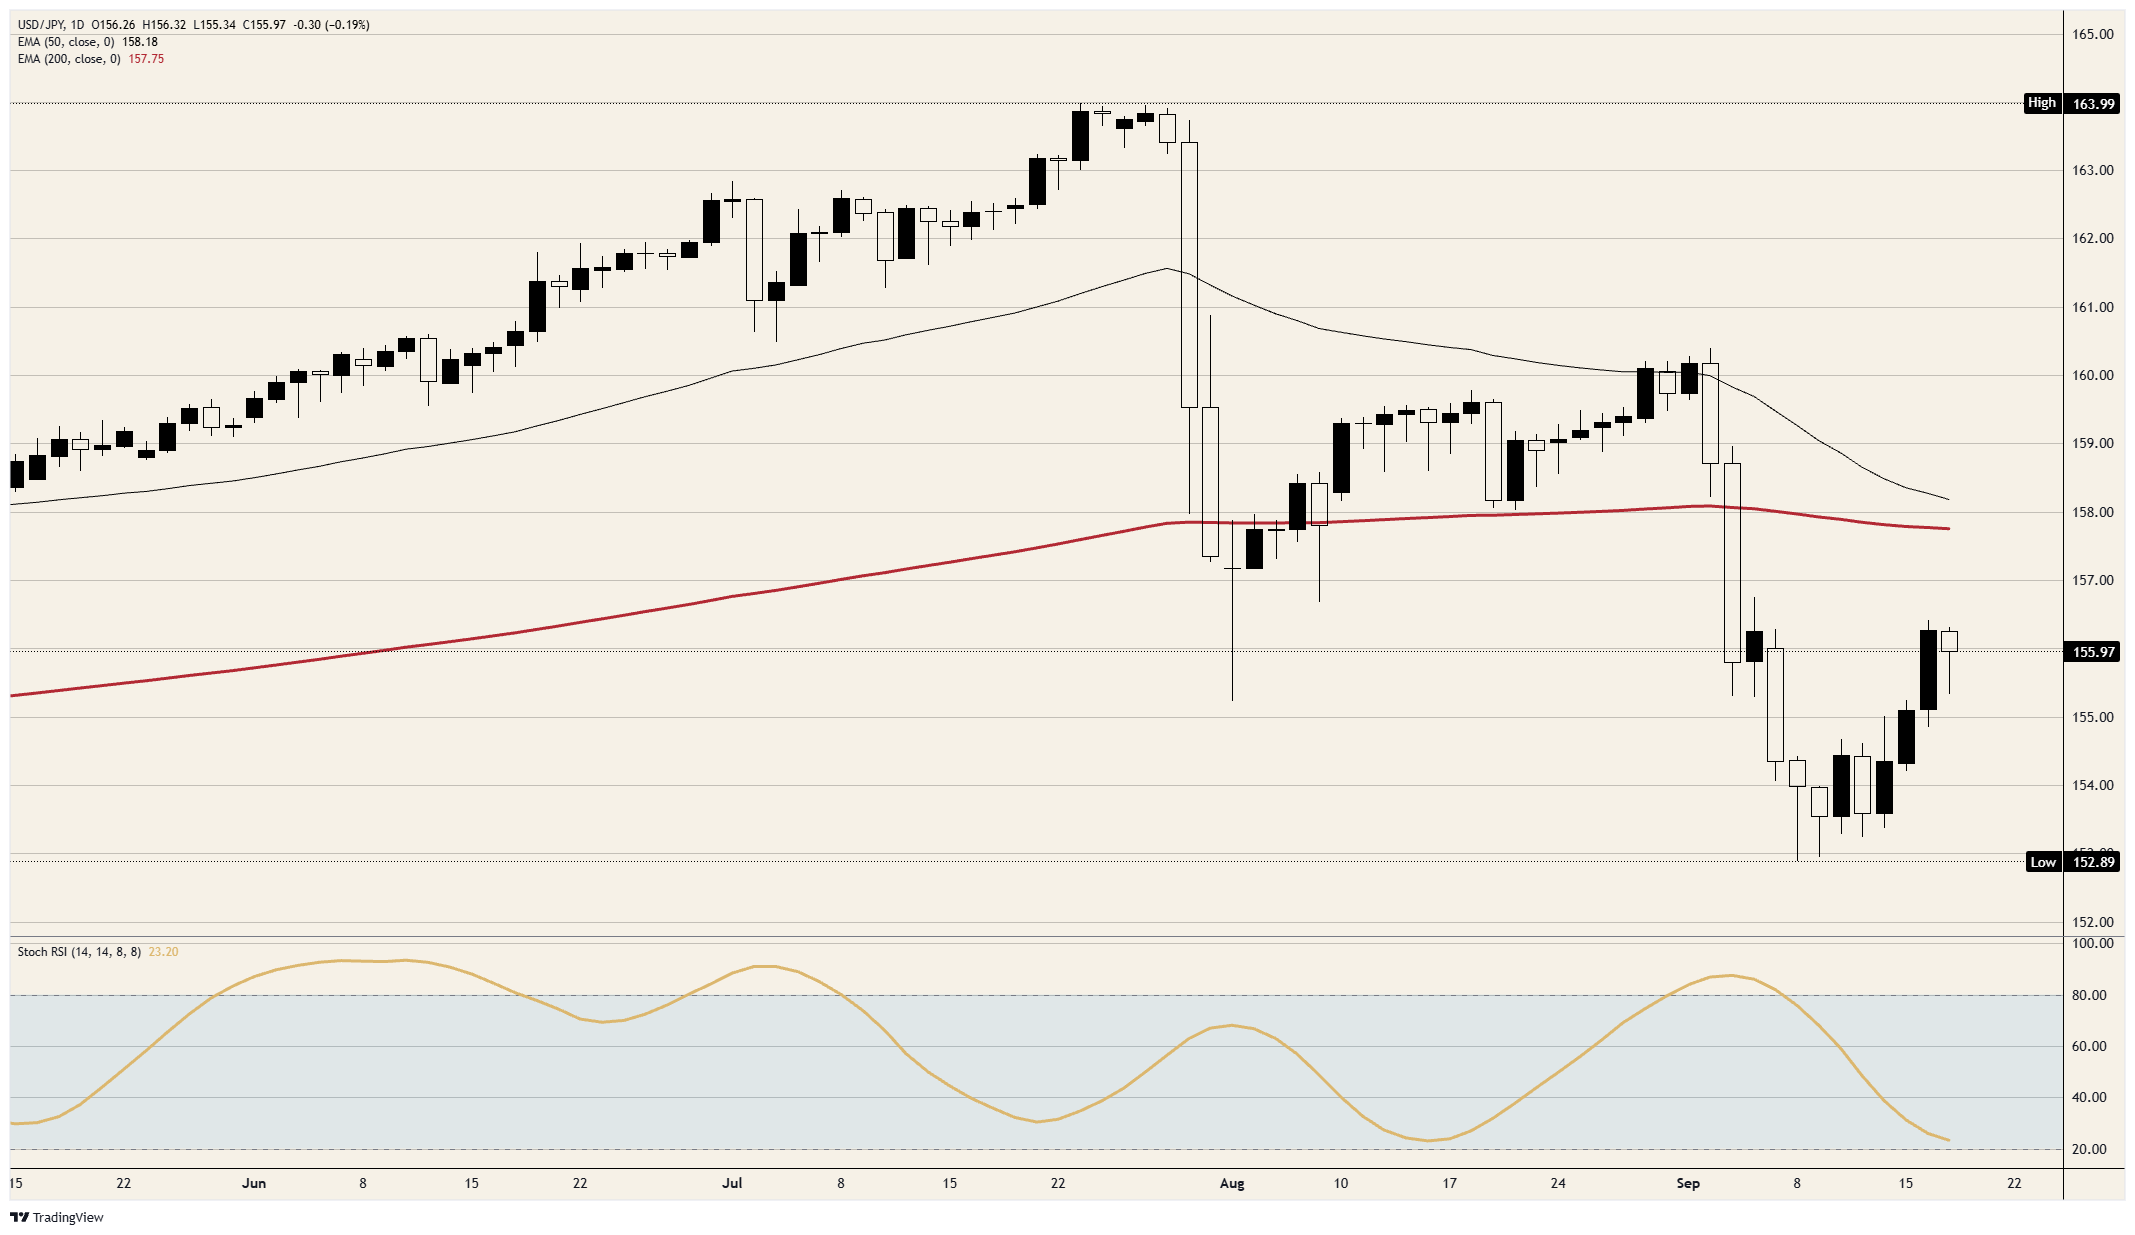
美元/日元在时段高点 156.32 和低点 155.34 之间交易,现交投于 156.00 附近,这使其较 9 月 8 日低点高出三个日元,较 9 月 2 日高点低四个日元。日本央行将于周五 GMT02:45 公布决议,市场已 100% 计价其将加息 25 个基点至 1.25%。日本央行实际瞄准的通胀指标仍低于目标。
加息并非针对任何价格
日本剔除生鲜食品后的消费者物价指数是日本央行瞄准 2% 的系列,预计 8 月数据将于 GMT23:30 公布,料为 1.8%,与 7 月持平。日本央行自身的展望显示,在工资传导、油价和疲软汇率的推动下,潜在通胀将在本财年晚些时候明显加速至 2% 上方。加息来得早于其所针对的通胀。
当前定价略高于 25 个基点,为 0.268 个百分点,通常为 0.25,因此有一小部分市场押注更大幅度的举措。受人工智能芯片需求推动,日本 8 月出口增幅超出预期,而更坚挺的汇率首先触及的正是经济中的这一部分。
其背后是干预。7 月 30 日至 8 月 26 日期间,财务省动用创纪录的 15.4 万亿日元买入本币,美国也参与其中。这将日元从 164 拉回至 150 日元中段,但未能进一步走强。外汇储备是有限的,每次卖压重现时都必须重复操作,而东京自 7 月下旬以来一直处于这种境地。政策利率是另一种工具,而且不同于储备账户,它不会被耗尽。
两端一年收紧,差距几乎没有变化
美联储利率区间中点在周三后为 3.875%,日本央行为 1%,差距为 2.875%。未来 12 个月,市场计价日本央行上调 1.03 个百分点,美联储上调 0.72 个百分点。相减之后,两端一年收紧只会让这一差距缩小约三分之一个百分点。
这就是该货币对较 9 月低点反弹三个日元而非跌破低点的算术逻辑。这也是财务省为何不得不持续买入日元:市场对日本定价的一年后利率为 2.03%,仍远低于对美国定价的 4.60%。周五将弥合其中四分之一的差距,其余部分仍将保留。
市场也不认为下一次行动会很快到来。10 月 29 日会议对应进一步加息的概率为 25%,12 月 17 日会议为 65%,因此真正重要的路径要从假期之后才开始,而不是在假期期间。这对于一种最近两次反弹都来自买盘而非政策的货币来说,需要等待很久。
周五,然后东京无人值守
该声明将于 GMT03:00 发布,植田行长将于 GMT06:30 回答提问。由于决议本身已被完全计入价格,指引才是整个事件的核心,而同样的定价显示,到 12 月利率将达到 1.49%,到明年此时将达到 2.03%。华盛顿方面,鲍曼理事将于 GMT07:30 发表讲话,五小时后还将公布 8 月工业产出数据。除非东京先推动该货币对,否则这些数据都不会推动该货币对,而周五美国时段的一切都只是日本隔夜行情的注脚。
随后日本休市。周一、周二和周三东京都将休假,这是自 2015 年以来首次出现的五天银周假期,市场要到周四才重新开市。日元流动性稀薄之际,正是日本财务省此前最有效施策的时点,而此次决议恰好落在东京进入这一窗口前的最后一个工作日。美国日程则在周三 GMT13:45 的初步采购经理人调查、周四的初请失业金人数以及周五的耐用品订单和密歇根消费者信心调查中填补空缺。
水平与倾向
阻力位:156.50 一直压制反弹,周三的 156.42 是自下跌以来的最佳水平。接下来的阻力位是接近 157.75 的 200 日均线,自 9 月 3 日以来均未触及。
支撑位:首先是 155.34 的盘中低点,其次是 155.00,该水平守住了周三 155.02 的低点。再往下是 154.00,然后是 9 月 8 日低点 152.89。
倾向:在 156.50 构成压制时偏向下行。目标位是 155.00,然后是 154.00。日线随机相对强弱指数(Stoch RSI)这一动量指标接近 23,并在反弹后再次转向下行,这与该货币对仍在走低相符。若日线收于 157.00 上方,则该判断失效。
美元/日元日线图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
推荐文章


