


【百强透视】三季报可圈可点,立讯精密(02475.HK)一度跌逾5%
10月30日,截至发稿,立讯精密(02475.HK)大跌5.02%,A股立讯精密(002475.SZ)同步下跌2.93%。
公司作为平台型精密制造龙头,已披露2026年三季报,消费电子、汽车电子、算力通信三大板块同步推进,同时给出全年业绩指引。
财报数据显示,2026年前三季度实现营业收入2850.12亿元人民币,同比增长29.01%;归母净利润130.57亿元,同比增长13.36%;扣非归母净利润103.74亿元,同比增长8.72%。
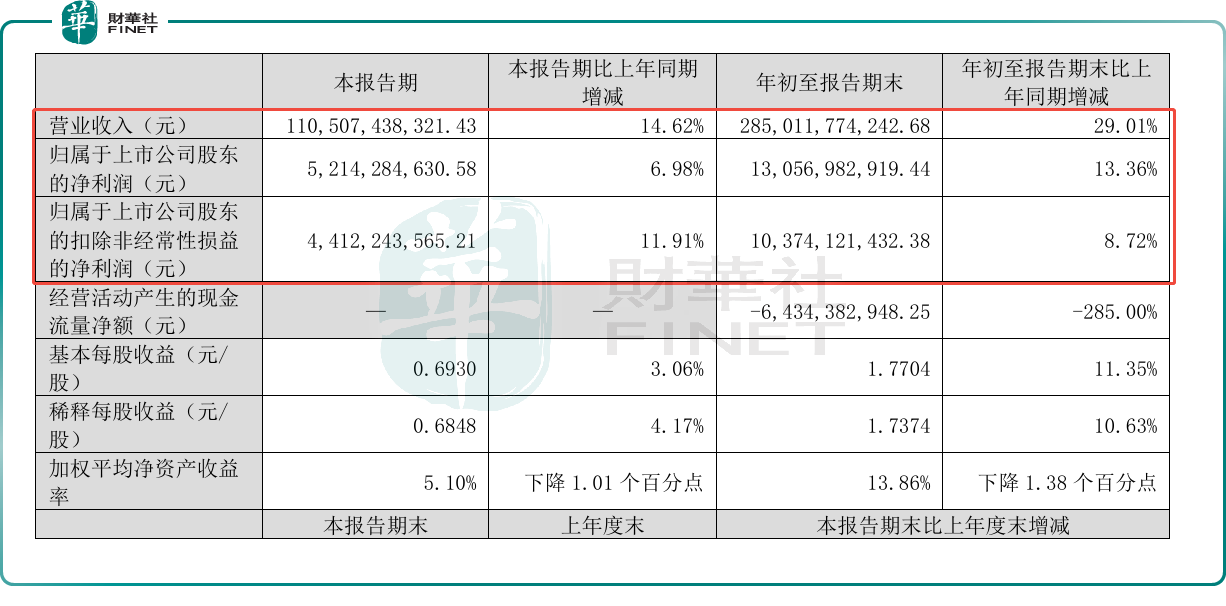
单看第三季度,公司营收1105.07亿元,同比增长14.62%;归母净利润52.14亿元,同比增长6.98%,环比增长24.65%;扣非净利润44.12亿元,同比增长11.91%,三季度盈利环比明显修复。
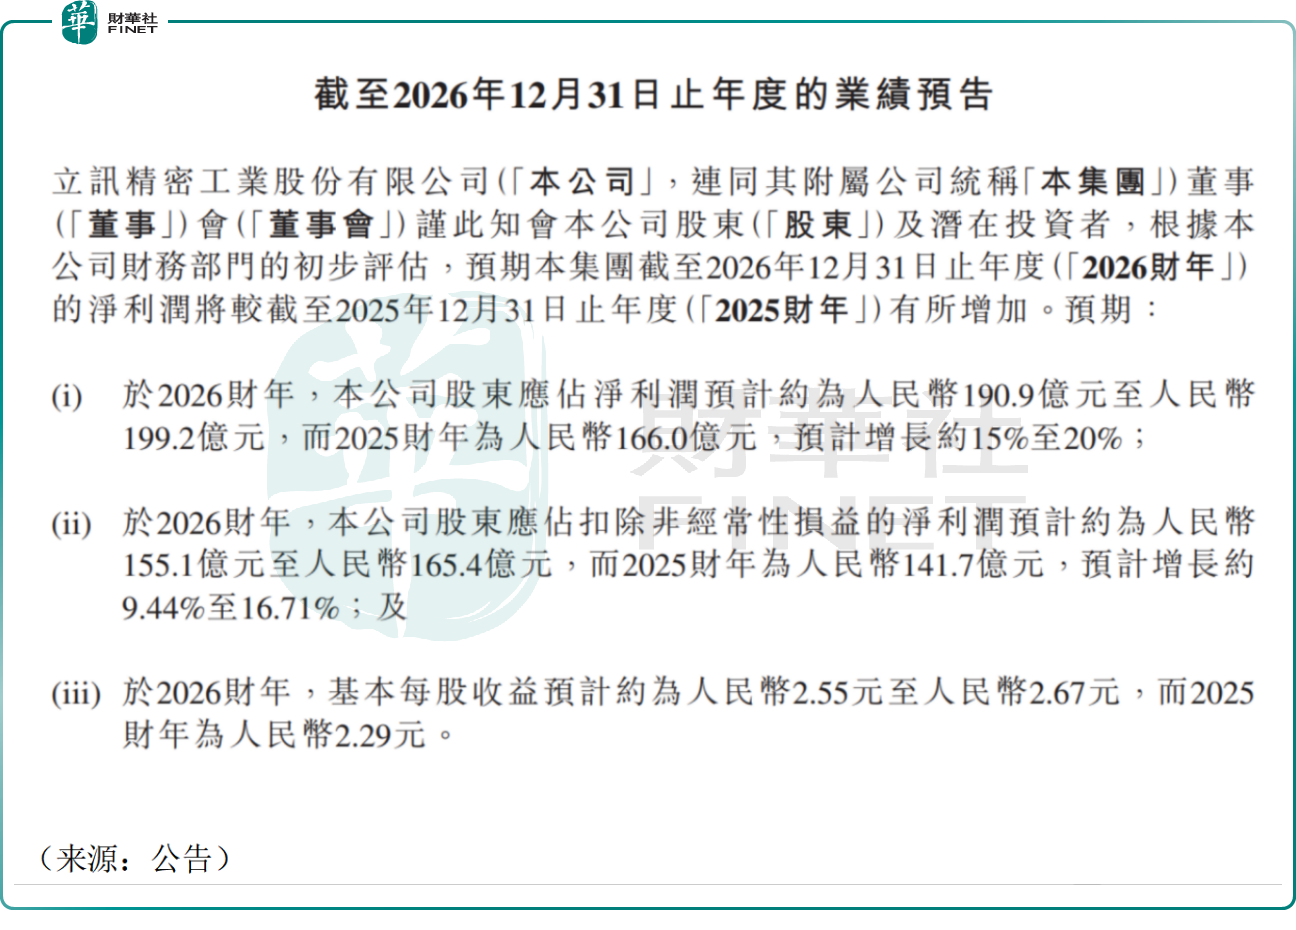
公司同步预告,2026年全年归母净利润预计190.90亿元至199.20亿元,同比增长15%-20%;扣非净利润为155.1亿元至165.4亿元,预计同比增长9.44%至16.71%。
整体看,公司业绩不俗,但盈利增速稍微落后于营收增速,叠加近期资本市场情绪低迷,投资者落袋为安,导致立讯精密股价出现一定压力。
业务层面,公司形成消费电子、汽车电子、通信与数据中心三大业务梯队。消费电子为基本盘,AI终端新品迭代带动订单维持韧性,客户结构持续多元化,单一客户依赖度逐步下降;汽车电子是核心增长引擎,产品覆盖高压线束、域控制器、智能座舱、自动驾驶相关模组,多家头部车企定点持续落地,收入增速领跑板块;通信与数据中心业务依托高速连接器、线缆、热管理、光模块配套方案切入AI算力集群,224G高速互连方案、XPO相关集成方案进入验证与小批量交付阶段,深度受益全球算力资本开支浪潮。
展望后市,有机构认为,立讯精密平台化精密制造能力复用,消费电子提供稳定现金流,汽车电子、算力业务接力打开中长期成长空间,增长曲线更加均衡;公司算力互连产品布局前瞻,高速连接器、集成散热方案卡位下一代交换机架构,与光模块厂商形成协同;此外,公司港股成功上市后资本实力增强,有利于持续扩产、研发投入与产业链并购整合。
但也有谨慎的观点认为,消费电子行业周期性波动,新品销量不及预期将拖累基本盘;算力互连赛道竞争加剧,高速连接器、线缆产品价格承压;公司体量庞大,营收基数抬升后,维持高增速难度加大;海外地缘及供应链管制风险,会影响海外算力客户交付节奏,也影响公司估值水平。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。立讯精密是国内精密制造标杆企业,横跨消费电子、智能汽车、AI算力基础设施赛道,垂直整合能力突出、全球化客户布局完善,具备冲击第十三届港股100强的基础条件;平台制造能力、跨赛道研发转化、产业链治理能力,是评选衡量先进制造企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


