


【IPO追踪】新荷花通过聆讯:行业第二为何只有0.4%份额?
四川新荷花中药饮片股份有限公司(以下简称“新荷花”)的港股上市进程走到新的节点。
港交所于2026年10月25日刊发其聆讯后资料集。对这家成立于成都、经营逾二十年的中药饮片企业而言,过聆讯带来的核心看点并不只是一个“行业第二”的标签,而是资本市场将如何衡量一门传统医药生意的规模化成色:公司收入和利润保持增长,普通饮片、医院渠道持续放量;
另一方面,行业集中度极低,原材料价格波动明显,应收账款及现金转换周期不断拉长,消费端与海外业务也尚未成为规模支柱。
新荷花此前并非首次接触资本市场。公司于2011年3月、2020年1月两度提交深交所创业板上市申请,分别于2012年8月及2021年4月自愿撤回;2023年10月又启动拟申请深交所主板上市的辅导备案,至2024年4月终止辅导并转向香港。2026年4月15日,公司取得中国证监会有关境外发行上市及非上市股份“全流通”的备案通知,4月30日向港交所递交上市申请,并于10月25日通过了聆讯。这条时间线说明,赴港并非临时起意,而是公司多年资本化尝试后的路径转换。
一、“行业第二”有分量,但0.4%的份额更能说明竞争现实
新荷花成立于2001年12月,2009年改制为股份有限公司,主要从事中药饮片研发、生产及销售。所谓中药饮片,是中药材经过炮制加工后、可直接用于中医临床或制剂生产的药品。截至最后实际可行日期,公司提供超过770种、4,900个品类的产品,覆盖毒性饮片及普通饮片,服务超过1,000家医院及医疗机构,销售网络延伸至中国超过30个省份,并覆盖中国香港及台湾,越南及马来西亚等市场。
弗若斯特沙利文数据显示,按2025年中药饮片产品收入计,新荷花在中国排名第二、在非国有企业中排名第一。不过,其全国市场份额仅0.4%,前五大参与者合计也只有2.7%。在毒性饮片这个更窄的市场,公司同样排名第二,2025年相关收入为1.376亿元,份额1.3%,前五大合计占5.3%。因此,“第二名”体现的是公司在高度分散行业中的相对领先,而不是成熟寡头所拥有的高市占率与强定价能力。
公司的竞争抓手主要是标准化、全品类供给与机构渠道。其DNA条形码系统被中国及英国药典采用,成都工厂自2003年起取得GMP认证,实验室获CNAS认可;2025年2月第一轮全国中药饮片集中采购达45个品种,公司有29个品种、55种规格中标,即55种不同规格的产品。2026年,第二轮中药集采覆盖41个品种中药饮片,其中公司有40个品种中标。
对医院和医疗贸易公司而言,能够由同一供应商提供多品类产品,可降低采购复杂度;对新荷花而言,集中采购亦提供向全国医疗机构渗透的机会。
但集采并非单向利好。即使产品中标,也可能面对价格下降、预计采购量与实际采购量不符等情况;若未中标,则需求、销量和份额均可能承压。与此同时,中药饮片的成本高度依赖天然药材,气候、种植模式、供求错配及周期性过剩都会引发价格波动,而医院框架协议常带有价格锁定条款,公司未必能及时将成本上涨传导给客户。换言之,新荷花的规模优势需要通过稳定质量、供货能力和周转效率持续兑现,行业排名本身并不能消除低集中度市场中的竞争压力。
在聆讯资料中,新荷花表示第二轮中药集采尚未给公司产生任何收入。
营收稳步上行,利润修复仍带有原材料周期印记
2023年至2025年,新荷花收入由11.46亿元增至13.35亿元,2024年及2025年分别增长9.1%和6.8%;净利润则由1.04亿元降至8911万元,再回升至1.06亿元。2026年前四个月,公司收入4.32亿元,较上年同期的3.83亿元增长12.9%;净利润3388万元,较上年同期2074万元增长63.3%。整体而言,规模在扩大,但利润表现并非直线上升,而是趋于波动。
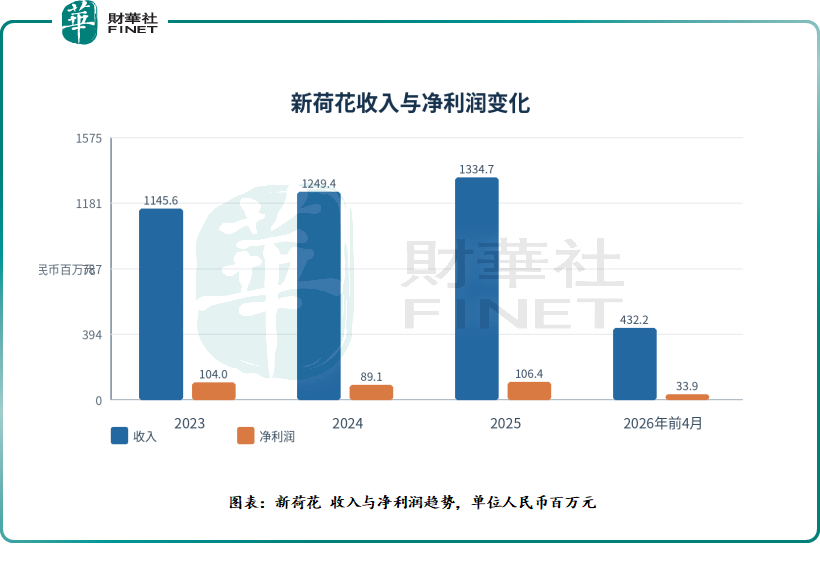
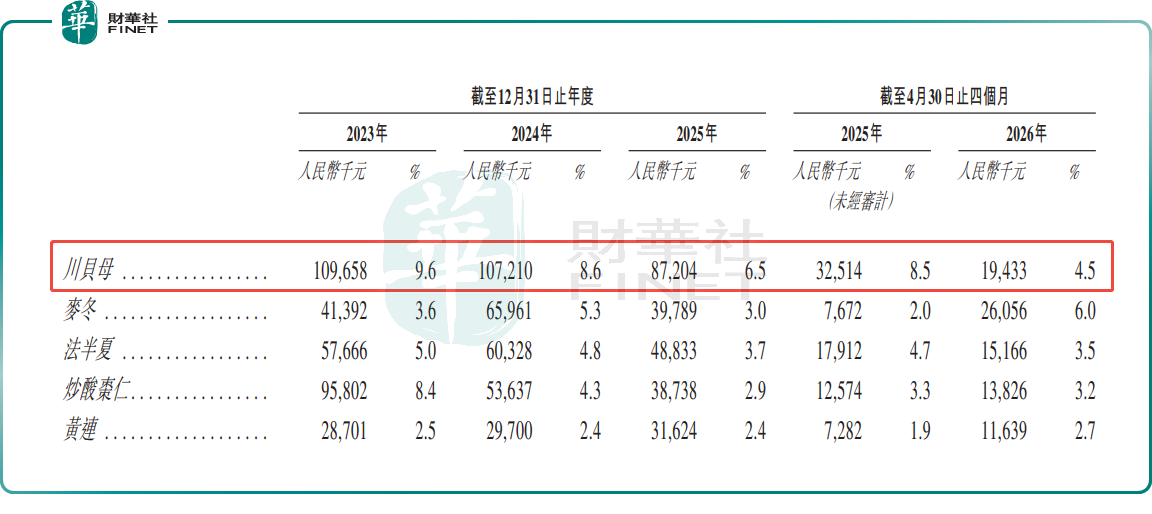
毛利率最能反映其中波动。公司毛利率由2023年的18.5%降至2024年的17.1%,2025年回升至19.0%,2026年前四个月进一步升至21.8%。2024年的回落,既与利润率通常较低的医疗贸易公司销售占比提升有关,也受主要原材料成本上涨影响;此后改善,则主要受黄连、川贝母及法半夏等原材料成本下降推动。这意味着近期盈利修复有经营增长的贡献,也包含采购成本回落的帮助。若药材价格重新上行,而合同调价存在滞后,当前利润率改善能否延续仍需观察。
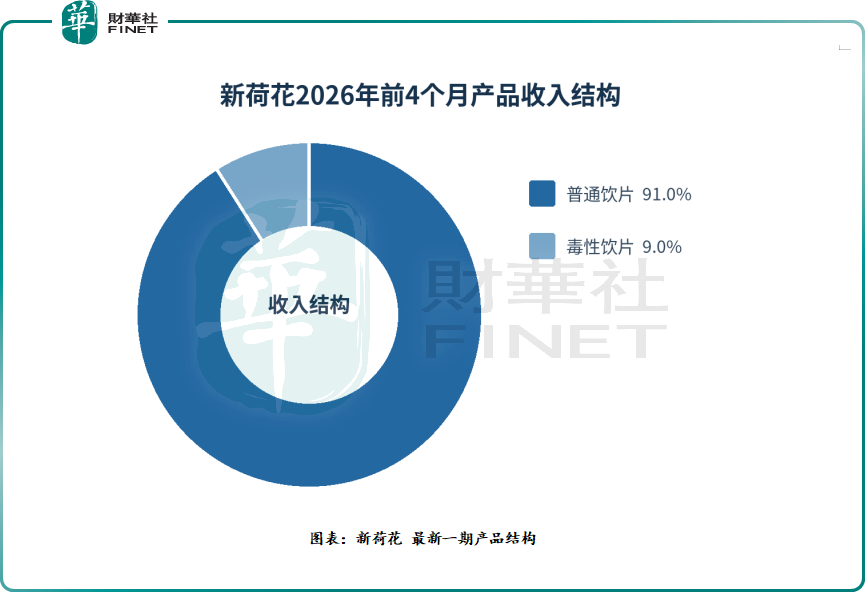
业务结构也在变化。普通饮片收入由2023年的9.53亿元增至2025年的11.97亿元,占总收入比重由83.2%升至89.7%,2026年前四个月进一步达到91.0%;毒性饮片收入则由1.92亿元降至1.38亿元,占比由16.8%降至10.3%,2026年前四个月为3902万元,占比9.0%。公司产品组合正在向普通饮片倾斜,但募资计划仍包括新建毒性饮片生产线,未来新增产能与实际需求的匹配度值得持续跟踪。
客户结构方面,医院及医疗机构收入占比由2023年的32.5%提高至2025年的38.4%,2026年前四个月为39.4%;医疗贸易公司同期占比分别为33.6%、35.3%及34.3%。两类客户在2025年合计贡献73.7%的收入,是增长的主要支点。相反,药店收入由2023年的2.38亿元降至2025年的1.79亿元,占比由20.8%降至13.4%。这显示公司的机构渠道优势进一步强化,但零售药店端的收缩,也让其面向消费者的拓展更显必要。
账面盈利之外,回款速度是更硬的经营测试
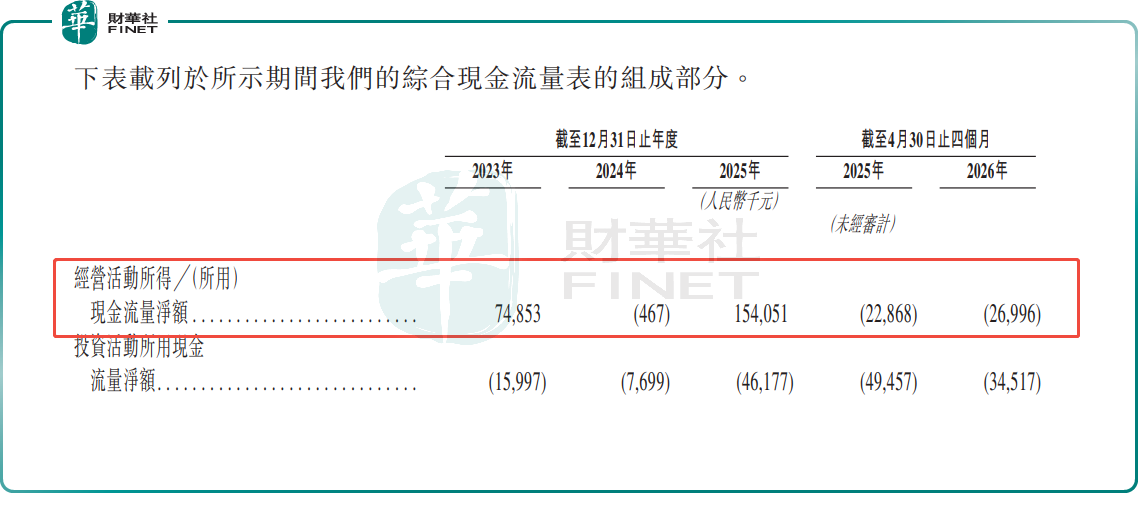
相比利润增长,新荷花的营运资金变化更值得重视。公司经营活动现金流净额在2023年为7485万元,2024年转为净流出47万元,2025年升至净流入1.54亿元;2026年前四个月又录得净流出2700万元,高于上年同期净流出2287万元。公司解释,前四个月现金流受季节及结算时点影响,包括春节期间客户回款放缓、支付年终奖,以及结算此前延后的采购款。
季节因素可以解释单个期间,却不能完全覆盖周转趋势。公司贸易应收款由2023年末的5.08亿元升至2026年4月末的6.39亿元,周转天数由146天延长至174天;同期存货由2.19亿元增至2.51亿元,周转天数由74天升至88天;现金转换周期则由71天拉长至97天。医院尤其是公立医院的信贷期较长,而其收入占比持续上升,这意味着渠道结构改善收入质量的同时,也可能增加资金占用。
期末现金及现金等价物由2025年末的1.81亿元降至2026年4月末的1.19亿元,净负债权益比率则由2023年末的-3.7%升至2026年4月末的16.7%。公司仍保持盈利,流动比率也由2023年末的1.49升至2026年4月末的1.71,但利润转化为现金的节奏并不稳定。若医院端继续成为增长主力,回款管理将直接影响扩产和渠道投入的资金效率。
库存亦不仅是资金问题。中药材具有价格周期与储存要求,过高库存可能面临陈旧、减值或过期,过低又可能在药材短缺时无法满足订单。新荷花计划利用募资改善低温储藏、动态气调及智能监控设施,这有助于增强采购弹性,但也说明供应链管理是其商业模式中的核心变量,而非一般性的后台能力。
扩产、消费端与出海同步推进,港股更看重兑现顺序
新荷花拟将募资用于六个方向:扩充产能并升级数字化智能生产系统;品牌宣传、扩充销售团队及开设旗舰店;发展面向消费者业务;建设越南和马来西亚销售渠道;投资或收购上游供应链;补充营运资金。公司计划新增约6000吨产能,使总产能达到1.6万吨以上,并招聘约80至100名销售人员,在北京、杭州及成都开设三家旗舰店。
扩产具备一定经营基础。公司2023年至2025年的设计产能由8570吨增至11526吨,利用率分别为81.9%、83.9%及82.6%,处于较高水平;公司还指出,超过4900个品类带来频繁换线、清洁和验证,理论产能并不等于有效产能。不过,2026年前四个月利用率为75.9%,而毒性饮片收入持续下降,新项目能否按计划消化,仍取决于集采放量、医院渗透和产品结构调整。
消费端目前更像待验证选项。B2B平台金方草堂2024年及2025年收入分别只有360万元和1020万元,2026年前四个月为330万元,各期占总收入均不足1%;金色荷花及金方云在往绩期内未录得收入。公司计划投入健康产品研发、运营团队及旗舰店,方向上可降低对机构渠道的依赖,但从零售品牌认知、获客成本到复购能力,都尚未由财务数据证明。
海外业务同样处于早期。公司2025年中国内地收入占比为96.6%,海外其他市场合计仅占3.4%;2026年前四个月升至4.8%。新荷花已于2025年4月取得越南GMP认证,并于同年7月开始向越南出口,具备落地动作,但国际化距离成为第二增长曲线仍有距离,也将面对当地注册、监管、渠道伙伴及汇率等风险。
从港股视角看,新荷花已经给出一套从传统生产商走向标准化、数字化和国际化平台的叙事,但从聆讯资料来看,现实基本盘仍是中国内地、机构客户和普通中药饮片。市场真正需要看到的,不只是产能增加和渠道扩张,还包括应收账款能否加快回收、毛利率改善能否摆脱原材料价格助力、消费端与海外收入能否形成可量化贡献。行业第二提供了辨识度,现金流和新业务兑现则决定这份辨识度能否转化为长期质量。
推荐文章


