


【百强透视】净利最高预增2.48倍!上海复旦(01385.HK)触底反弹超11%
10月16日,上海复旦(01385.HK)股价强势拉升,报24.42港元/股,大涨11.2%。另一边,A股上海复旦(688385.SH)同步冲高,截至发稿,涨幅为14.4%,报54.11元/股。
从K线走势观察,上海复旦A、H两股分别于2026年1月、2月触及历史高点后持续震荡下行:H股自高点56.934港元累计回撤约57%,A股自高点99.91元回撤约46%。本次大涨属于超跌后的情绪修复。
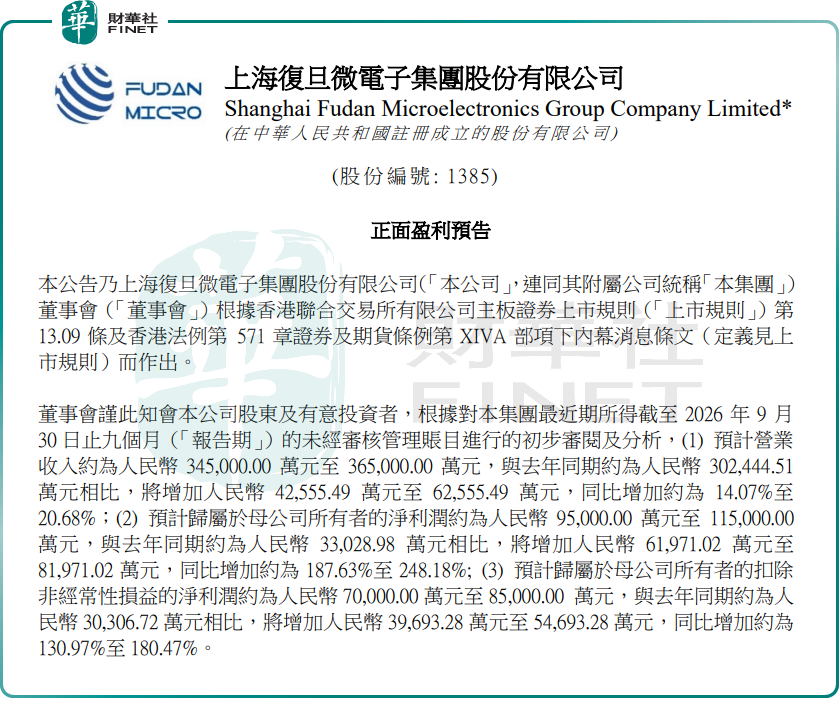
消息面上,10月15日,上海复旦发布正面盈利预告,预计截至2026年9月30日止九个月,营业收入约34.5亿至36.5亿元(单位人民币,下同),同比增长14.07%至20.68%;归母净利润约9.5亿至11.5亿元,同比大增187.63%至248.18%;扣非净利润约7亿至8.5亿元,同比增长130.97%至180.47%。
业绩增长主要来自三方面:一是公司坚持技术创新与产品迭代,拓展产品应用边界,叠加行业景气度回升及下游客户需求增长,各产品线收入与综合毛利率均实现增长;二是强化存货精细化管理,存货跌价损失较上年同期大幅下降;三是战略配售持有的盛晶微半导体股份确认公允价值变动收益,增加非经常性损益。
单第三季度看,依托多元化産品矩阵,叠加市场拓展持续落地,公司净利润预计为12.25亿至14.25亿元,明显高于前三季度累计区间,利润高增中有相当部分来自非经常性收益(即主要由盛晶微公允价值变动收益拉动);而扣非后第三季度净利润仅为2.88亿至4.38亿元,同比环比均实现提升,反映主业经营确有改善,但真实盈利水平与表观净利润存在较大差距。
对此,有分析指出,港股半导体设计标的相对稀缺,上海复旦是其中FPGA赛道的核心标的,技术壁垒和国产替代逻辑构成其估值支撑。与国内FPGA同行相比,公司在产品矩阵、客户覆盖和技术积累上具备先发优势。行业层面,全球半导体周期复苏与国产替代加速是两大核心主线,上海复旦作为国内FPGA龙头,在AI算力、通信、工业等下游需求拉动下成长空间广阔。
但谨慎观点同样不容忽视:第一,本次表观净利润高增主要靠盛晶微公允价值变动等一次性收益,不可持续;第二,股价此前历史高点近乎“腰斩”,今日大涨更多是超跌反弹与盈喜催化,能否持续仍需观察;第三,FPGA赛道面临国外巨头Xilinx、IntelAltera的激烈竞争,国产替代进度存在不确定性。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。上海复旦作为港股稀缺的FPGA龙头,技术积累深厚,受益于国产替代与半导体周期复苏,具备较强参评实力;但盈利中非经常性收益占比偏高,股价波动较大,或将对综合评分形成一定制约。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多个维度综合评审,是香港资本市场极具影响力的价值标杆。本届评选筹备工作全面推进,颁奖盛典定于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道可登录港股100强官方网站查询。
推荐文章


