


【IPO前哨】全球热流道龙头柳道实业冲刺港股:2025年为何突然爆亏?
一家全球市占率排名第一的行业龙头,三年营收几乎原地踏步,2025年出现账面大额亏损,但剔除非经营性因素后主业盈利仍实现增长。这样矛盾的经营现状,发生在热流道系统巨头柳道实业控股有限公司(下称“柳道实业”)身上。
9月29日,柳道实业向港交所递交招股书,由中金公司、中信证券担任联席保荐人。据弗若斯特沙利文报告,按2025年收益计,柳道实业是全球最大的热流道系统供应商。然而,这份“全球第一”的成绩单背后,也暴露出公司营收增长乏力、报表受金融工具会计处理扰动等多重现实问题。
全球第一的尴尬:两年营收增长不足4%
热流道系统,这个听起来有些陌生的名词,却是注塑成型工艺中不可或缺的核心部件。从汽车保险杠到手机外壳,从家电外壳到医疗耗材,几乎所有塑料制品的生产都离不开它。
柳道实业是一家精准控温技术公司,其热流道系统及相关赋能技术专为塑料注塑成型制造商,产品及服务涵盖售前计算机辅助工程分析及设计咨询、热流道温度控制系统及智能设备(包括YU Data实时监测系统、模具传感器及智能接线箱)。
根据弗若斯特沙利文的资料,于2025年按收益计,柳道实业以约12.5%的市场份额位居全球热流道系统市场首位,并以约21.5%的市场份额位居亚洲(最大且增长最快的区域市场)首位,且于中国及韩国亦排名第一。公司的全球业务覆盖由遍布39个国家及地区,下游应用行业包括汽车、电子产品及家用电器、包装以及其他行业。2026年上半年,公司收益的92.4%来自复购客户。
作为这个行业的全球龙头,柳道实业的业绩却与其行业地位形成了鲜明反差。2023年至2025年,公司收益分别为3.67亿美元、3.73亿美元和3.81亿美元,期间复合年增长率仅为1.8%,累计增长不足4%。2026年上半年,公司收益更是同比下滑3.4%至1.82亿美元。
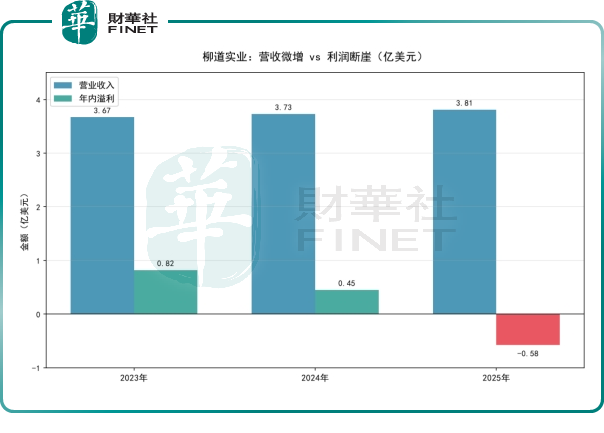
对于一家全球市占率第一的企业而言,这样的增长速度显然难以令人满意。公司在招股书中解释称,2026年上半年收入下滑主要受大中华区及韩国电子产品及家用电器行业新项目数量减少影响。报告期公司营收增速偏弱,三年复合增长率仅1.8%;汽车板块作为公司第一大下游业务保持相对稳健。全球热流道行业整体已经步入相对成熟阶段,市场增量更多来自渗透率提升,而非爆发式增长,这也制约龙头企业的收入弹性。
融资成本暴增致利润断崖式下滑,但主业经营保持盈利
如果说营收停滞是企业发展的“慢性病”,那么利润表上的账面亏损,则来自可转换优先股带来的会计扰动。
2023年至2025年,柳道实业年内溢利分别为8217.7万美元、4461.7万美元和‑5771.1万美元。短短两年时间,账面利润从盈利8000多万美元转为亏损近6000万美元,账面落差超过1.4亿美元。
2025年公司账面录得5771.1万美元亏损,但主营业务经营层面依旧盈利。亏损主要来自可转换优先股带来的会计影响:2025年,公司融资成本净额高达1亿美元,同比飙升326.6%,其中绝大部分来自可转换优先股的股息;同时叠加可转换优先股4444.6万美元公允价值损失。
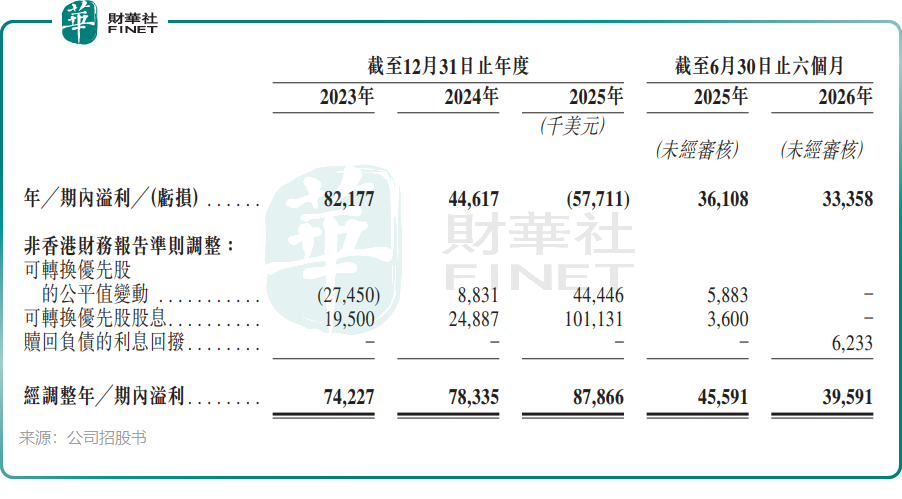
上述项目属于非经营性会计调整,并不完全等同于普通银行贷款的现金利息支出。剔除该两项后,2025年经调整溢利8786.6万美元,同比增长12.2%,毛利率维持54.4%,制造、销售业务本身盈利能力稳健。
然而,公司于2026年上半年,账面期内溢利3335.8万美元,同比下滑7.6%,同样受优先股相关会计科目扰动影响;剔除相关非经营因素后的经调整溢利为3959.1万美元,同比有所回落,但主营业务依旧保持较强盈利能力。
好在公司的现金流状况尚未恶化。2026年上半年,公司经营活动所得现金净额达3857.1万美元,显示主营业务仍具备一定的造血能力。但公司在IPO前完成股份回购,形成了一定规模的有息负债,如果融资成本持续高企,现金流的压力迟早会显现。
国产替代浪潮下,外资龙头的守与退
柳道实业面临的更大挑战,来自行业格局的深刻变革。
长期以来,全球热流道市场被数家海外背景品牌主导,代表企业包括Synventive(圣万提)、HRSflow(欧瑞康好塑),也包含本文主角YUDO(柳道实业,实控人为韩裔家族,集团注册于香港,在中国境内设立外商独资生产基地)。上述企业凭借起步早、技术沉淀深厚的优势,占据着全球市场的主要份额。据QYResearch行业数据,目前国内热流道市场中,外资品牌市场份额占比高达70%-80%。
这一格局正在发生变化。近年来,以恒道科技(920177.BJ)为代表的国产热流道厂商快速崛起,虽然目前市场份额仍较低,但在成本和服务响应速度方面具备明显优势,正在抢占部分中低端市场份额,国产替代成为行业重要趋势。
不过热流道行业具备较高的技术壁垒、客户转换成本壁垒以及全球服务网络壁垒;柳道实业拥有全套零部件自主生产能力,布局庞大的全球服务网络,客户复购率高,同时也布局高性价比产品线应对市场竞争。招股书同时提示,行业竞争加剧是公司重要风险,本土厂商崛起会对公司部分细分市场形成压力,但竞争演变速度、最终格局仍存在不确定性。
与此同时,下游行业的变化也在重塑需求结构。新能源汽车的快速发展带来了汽车轻量化和一体化压铸的趋势,对热流道系统提出了更高要求;而消费电子行业的周期性波动,则直接影响着公司的订单稳定性。但另一方面,新能源汽车零部件需求、医疗、鞋类发泡成型、压铸配套等新兴领域,也为精密热控制解决方案带来新市场空间,也是柳道实业重点布局的拓展方向。2026年上半年大中华区和韩国市场需求收缩,正是消费电子行业周期性的集中体现。
在这样的背景下,柳道实业选择赴港上市。招股书披露募资用途包括扩建苏州、东莞厂房,偿还部分银行贷款,拓展五大高增长垂直应用领域,持续研发投入,深化核心市场渗透以及补充营运资金,希望借助资本市场融资改善财务结构、加大研发投入、拓展新的增长曲线。但问题是,在国产替代加速和下游需求波动的双重压力下,这家全球龙头能否守住自己的阵地,仍有待市场检验。
综合来看,柳道实业作为全球行业龙头,拥有较强主业盈利能力,但面临多重现实考验:营收增长乏力、可转换优先股带来报表层面巨大波动、国产厂商竞争加剧、下游消费电子周期性承压,同时还要承担IPO前股份回购形成的债务压力。其港股上市之后能否改善资本结构、打开新增长曲线,仍有待观察。
推荐文章


