


Bloom Energy股价预测:AI数据中心供电紧缺催热燃料电池需求,股价有望升至309美元
TradingKey - Bloom Energy(BE)股价在9月25日创出近期新高292.72美元。而仅仅在两个月前的7月29日,这家燃料电池制造商的股价仅仅为157美元,期内的涨幅达到惊人的86%。
不仅大幅跑赢同期的纳斯达克综合指数和费城半导体指数,也跑赢热门的记忆体股——闪迪(SNDK)涨幅约为62%、美光(MU)涨幅约为32%。
那是什么原因让这家公司在AI投资热潮中大幅跑赢市场的?目前AI数据中心正在面对一个现实问题,芯片可以买,电却未必接得上。电网扩张缓慢,发电设备交付排队,让“尽快通电”成为采购电力时的重要考量。Bloom Energy所在的燃料电池行业,正因此获得新的增长机会。
自备电源加速扩张
根据高盛的预测显示,到2030年,全球数据中心用电需求将比2025年增长170%,其中超过六成的增量来自美国。
但是电网建设却明显落后。美国新建高压输电线路的年均里程,从2010至2014年的1700英里降至2020至2023年的350英里。报告所列的并网项目,从申请到商业运营的中位等待时间已接近五年。
等待意味着昂贵的算力设施无法投入使用。因此,数据中心开始在园区内或附近部署发电设备,也就是“表后发电”。高盛将2030年全球数据中心表后发电容量预测从40吉瓦上调至67吉瓦,预计届时可承担全球约25%的数据中心电力需求。部分运营商甚至签下长达15年的供电合同,现场发电正在成为长期安排。
Bloom Energy的竞争力在于交付速度
Bloom Energy是固体氧化物燃料电池制造商。按照高盛的比较,燃料电池并不占据成本优势:在500兆瓦数据中心的测算模型中,其全生命周期度电成本约为117美元/兆瓦时,高于往复式发动机的80美元和联合循环燃气轮机的81美元。即便按照高盛假设享受30%的投资税收抵免,燃料电池的成本也只是降至约90美元。
客户仍愿意考虑它的重要原因在于交付速度。据悉,固体氧化物燃料电池厂商报价从下单到供电约需6至12个月,往复式发动机需要1.5至2.5年,重型燃气轮机则需要5至7年。
对于急于上线的AI项目,早供电意味着早提供算力、早产生收入。在高盛的综合评分中,投产时间占20%,可用率占15%;燃料电池因此获得最高评分。
电力设备全面紧缺,为BE带来扩张机遇
燃料电池的机会,还来自其他发电设备的供应瓶颈。
据参考资料,GE Vernova积压订单与预留产能合计达到116吉瓦,2030年产能已经售罄。往复式发动机也在排队:康明斯订单已排至2028年,INNIO积压订单与预留量超过15吉瓦。数据中心运营商因而需要同时评估多种供电方案。
另一方面,高盛认为,小型模块化核反应堆具有长期现场供电潜力,但受建设周期制约,大规模应用难以在2030年前实现。在此之前,燃气轮机、往复式发动机和燃料电池仍将共同承担新增需求。BE的机会由此变得清晰:电网接入慢、传统设备交付慢,提高了快速供电的商业价值。
从Bloom Energy股价图来看,当前股价大幅回落并失守0.618斐波那契回撤位(277.16美元),盘中最低触及259.46美元,目前正在测试20日均线(260.22美元)。
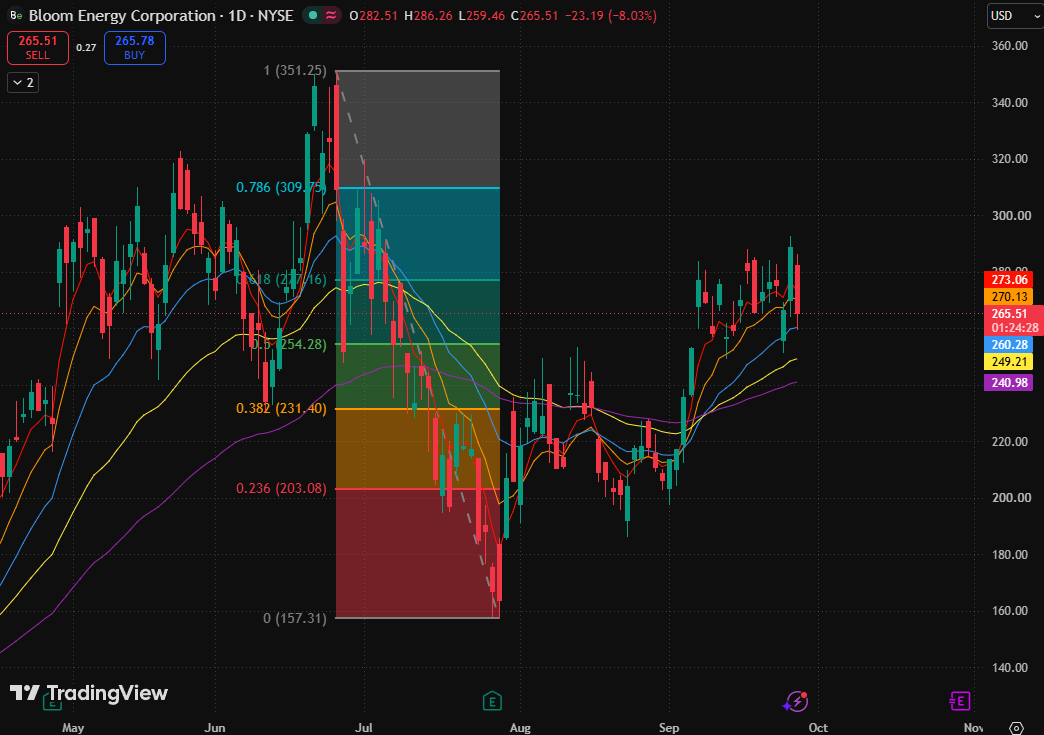
Bloom Energy日线图,来源:TradingView
当前属于上升波段中的急跌回踩,尚未确认趋势反转;0.5斐波那契回撤位(254.28美元)是决定下一阶段强弱的核心枢轴。
尽管目前股价跌破5日均线(272.84美元)和10日均线(270.01美元),说明短线升势已经中断。不过,20日均线仍高于80日均线(249.18美元)和160日均线(240.96美元),中期结构暂未转空。当日低点靠近20日均线,说明此处存在一定承接。
上行空间方面,若股价重新收复0.618斐波那契回撤位(277.16美元),反弹结构有望修复。下一目标价将进一步提升至0.786斐波那契回撤位(309.75美元)。
最大的风险则是跌幅进一步扩大,0.5斐波那契回撤位(254.28美元)被有效跌破。旦该枢轴失守,价格可能继续下探249.18美元,进一步指向240.96至231.40美元支撑带。
推荐文章


