

【百强透视】利润翻倍!玖龙纸业(02689.HK)成长空间打开?

来源 Finet

9月23日盘后,国内造纸龙头玖龙纸业(02689.HK)披露截至2026年6月30日止完整财年业绩,其营收、利润双双大幅增长,国内业务成为增长核心驱动力,高端纸种迎来销量爆发。
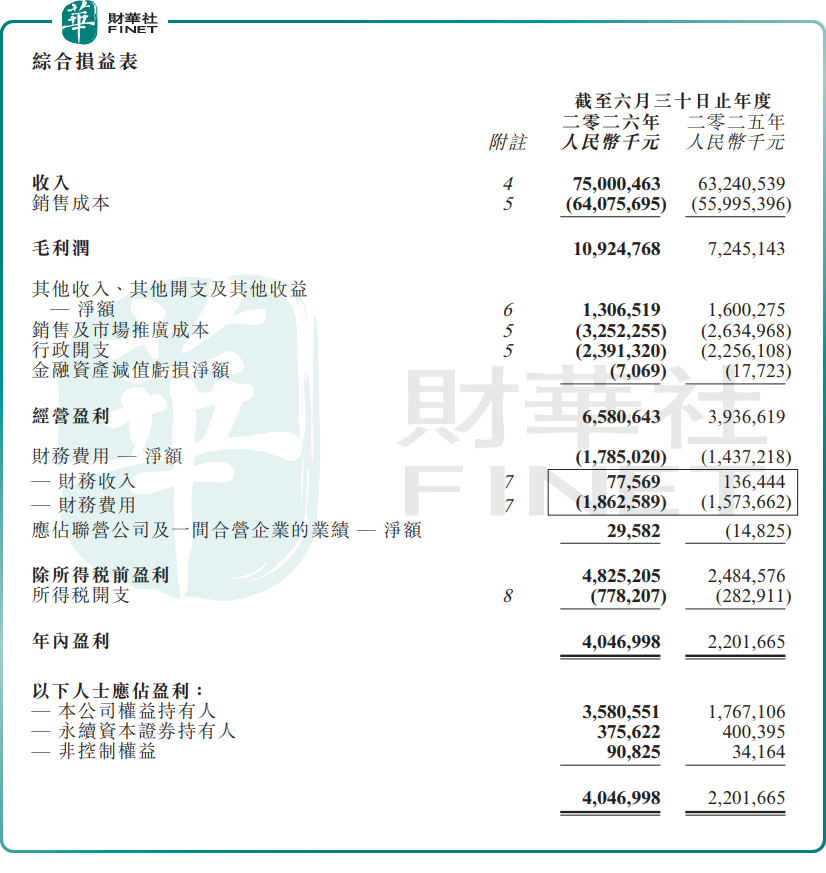
财报显示,2026财年,玖龙纸业实现收入约750亿元(单位人民币,下同),同比增长18.6%;毛利率提升至14.6%,同比增加3.1个百分点;归母净利润35.81亿元,同比大幅提升102.6%。

作为国内包装纸龙头,玖龙纸业主营牛卡纸、瓦楞芯纸、白卡纸等包装用纸,广泛服务于电商、消费、外贸包装产业链。2026财年,公司总销量达到2450万吨,同比增加14.0%,销量增量主要来自国内市场,中国业务销量同比增加约260万吨,规模效应进一步释放。

分纸种来看,各主力产品出货普遍实现正增长。其中白卡纸增长最为亮眼,全年销量同比大增95.1%;牛卡纸、高强瓦楞芯纸、涂布灰底白板纸销量分别提升7.0%、9.0%、2.5%。白卡纸的爆发式增长,体现公司产品结构向高端化持续升级,新基地产能逐步释放带动高端品类供给能力增强。

从市场结构上看,玖龙纸业收入依旧高度依托国内市场。2026财年,来自中国消费相关业务收入占总收入比重达到87.9%,剩余12.1%收入来自海外各国销售,国内消费、包装需求是集团经营的基本盘。

业绩高增背后,一方面是国内产能投放带动整体出货规模扩张,高端白卡纸新产能顺利落地打开增量空间;另一方面浆纸一体化布局持续发挥成本优势,产品售价的改善幅度跑赢原材料成本上涨,推动盈利水平显著修复。

不过,行业周期属性依旧不容忽视。包装造纸行业受宏观消费、外贸出口、废纸及木浆原料价格影响较大,纸价、原材料价格的波动会直接扰动企业盈利水平。虽然本财年国内业务表现强劲,但后续需要持续观察下游消费复苏成色、终端包装需求以及原料成本变化情况。

另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。玖龙纸业作为港股造纸板块龙头企业,财年收入规模庞大,本年度利润实现翻倍增长,浆纸一体化构筑行业壁垒,具备较强参评实力;但造纸属于强周期行业,原材料及下游需求波动会带来业绩不确定性,或将对综合评分形成一定影响。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
RBA 加息冲刺 4.60%:高利率时代,澳洲家庭的资产配置有哪 3 条思路?RBA 将于 9 月 29 日议息,市场对加息至 4.60%(2011 年以来最高)的定价已达约 95%。本文拆解本轮加息的数据链条、高利率对澳洲家庭的真实影响(房贷 6%+、借贷能力缩水、房价回调),并给出 3 条资产配置思路与接下来的关键日程。
作者  Mitrade 分析师
9 月 21 日 周一
RBA 将于 9 月 29 日议息,市场对加息至 4.60%(2011 年以来最高)的定价已达约 95%。本文拆解本轮加息的数据链条、高利率对澳洲家庭的真实影响(房贷 6%+、借贷能力缩水、房价回调),并给出 3 条资产配置思路与接下来的关键日程。
placeholder
黄金大周期未完:4,400 美元攻防正酣,金价与澳洲金矿股怎么选?金价在 4,400 美元附近反复拉锯,高盛、瑞银、花旗给出 4,600 ~ 6,000 美元的长期目标;与此同时,澳洲金矿股迎来分红潮,成为 ASX 少数强势板块。本文对比「直接持有金价」与「配置金矿股」两种参与方式的逻辑差异、收益来源与风险,并附关键观察框架。
作者  Mitrade 分析师
9 月 21 日 周一
金价在 4,400 美元附近反复拉锯,高盛、瑞银、花旗给出 4,600 ~ 6,000 美元的长期目标;与此同时,澳洲金矿股迎来分红潮,成为 ASX 少数强势板块。本文对比「直接持有金价」与「配置金矿股」两种参与方式的逻辑差异、收益来源与风险,并附关键观察框架。
placeholder
RBA 加息冲刺 4.60%:高利率时代,澳洲家庭的资产配置有哪 3 条思路?RBA 将于 9 月 29 日议息,市场对加息至 4.60%(2011 年以来最高)的定价已达约 95%。本文拆解本轮加息的数据链条、高利率对澳洲家庭的真实影响(房贷 6%+、借贷能力缩水、房价回调),并给出 3 条资产配置思路与接下来的关键日程。
作者  Mitrade 分析师
9 月 21 日 周一
RBA 将于 9 月 29 日议息,市场对加息至 4.60%(2011 年以来最高)的定价已达约 95%。本文拆解本轮加息的数据链条、高利率对澳洲家庭的真实影响(房贷 6%+、借贷能力缩水、房价回调),并给出 3 条资产配置思路与接下来的关键日程。
goTop
quote