


政治博弈让位于通胀,美联储加息对后市的影响
在美国中期选举的政治关键窗口期,获特朗普提名的美联储新任主席沃什顶住特朗普的压力,最终加息25个基点,将联邦基金利率提高至3.75%-4.00%区间,这是美联储三年多来首次加息,上一次加息还是在2023年7月27日。
美联储公开市场委员会(FOMC)以12:0全票通过这次加息决议,而经济预测摘要(SEP)中位数显示,2026年底联邦基金利率预测为4.1%,或暗示年内至少还将加息一次。
利率期货数据显示,市场对联邦基金利率于12月到达4.00%-4.25%区间(即年内再加息25个基点)的预期由一周前的38.69%上升至50.10%,而对于联邦基金利率于12月到达4.25%-4.50%(即年内再加息50个基点)的预期由一周前的10%上升至38.62%。
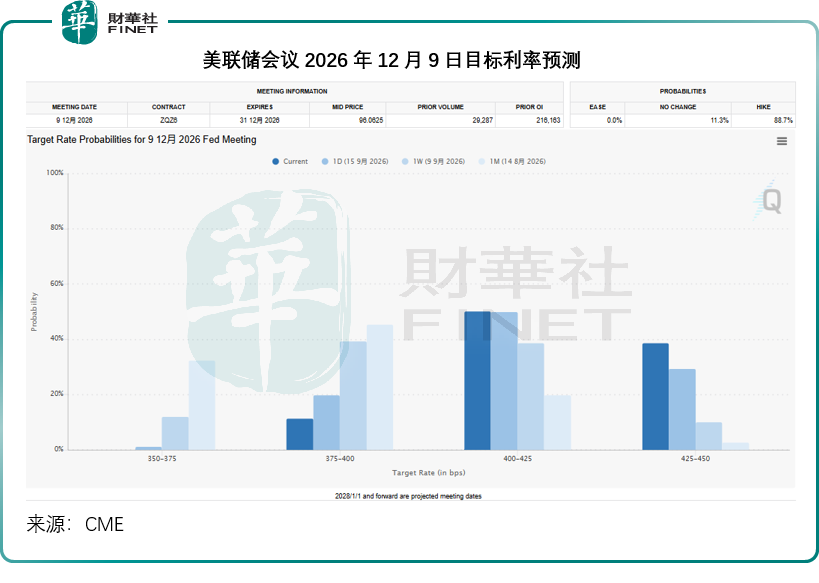
加息决策的推力:不是鹰派任性,是通胀与经济的双向倒逼
外界将本次加息解读为美联储对抗政治干预的“独立宣言”,但透过表层博弈,真正驱动政策落地的,是美国经济与通胀数据的现实,也是沃什会后声明中反复强调的核心事实:美国经济不弱、通胀不低,宽松货币政策已无存续空间。
通胀的顽固反弹,是本次加息的核心导火索。当前美国通胀的复苏,不再是单一需求拉动的短期现象,而是地缘能源冲击、战略储备透支、实体需求韧性共振的结构性通胀。中东地缘局势持续紧绷,全球原油供给端收缩预期升温,国际油价持续走高;而美国战略石油储备持续走低,早已削弱对冲能源涨价的缓冲功能,国内成品油价格飙升,从物流、工业、居民消费全维度推升实体成本。叠加全球大宗商品、工业原材料价格阶段性回暖,输入性通胀压力持续叠加。
沃什在会后声明中坦言,通胀数据并未提供显著改善的迹象:最新的CPI和PPI数据显示,8月整体PCE价格的12个月变化可能在3.6%左右,而核心PCE和CPI分别约3.2%和2.4%,不论是按6个月还是12个月计算,仍有太多类别有超过3%的涨幅。
更关键的是,美国内生通胀韧性远超市场预判。劳动力市场持续维持充分就业极致状态,4.1%的低位失业率、持续增加的工时与岗位空缺,支撑居民收入稳定增长,消费需求始终保持强劲。8月非农就业新增16.27万人,远超市场预期的5.5万人,工资增长压力仍在向服务价格传导。
企业资本投资、私营部门收入、信贷流动性全线改善,实体经济扩张动能充足。财政赤字虽然在2026年8月缩减至1,670亿美元,但2026财年的累计赤字已达1.966万亿美元,政府支出对总需求的刺激也在一定程度上支撑了通胀韧性。
沃什在发布会中直言,当前美国金融条件偏宽松,并未形成抑制通胀的限制性效果。在经济走强、通胀高企的双重现实下,妥协政治压力、延续宽松,只会加剧通胀固化、透支长期经济稳定性,逆势加息成为美联储的理性选择。
利率周期逆转:高利率不是短期阵痛,或是中长期常态
本次加息对市场认知的最大修正,或并非25个基点的加息幅度,而是大幅压缩了短期降息的炒作空间:降息预期基本出清,高利率、偏紧流动性大概率成为未来两年的主流宏观场景。结合美联储最新经济预测摘要,美国经济增长韧性超市场此前预判,2026年、2027年GDP增速维持稳健,失业率锚定充分就业区间,仅通胀小幅回落且仍显著偏离政策目标,这意味着货币政策短期转向宽松的必要性与概率极低。
利率中枢阶段性上移已成高概率趋势,2026年底联邦基金利率合理值锁定4.1%,且2027年大概率维持高位运行,美国或将步入较长的高利率区间。
与此同时,美联储收紧流动性的操作持续加码,通过收缩购债规模、优化准备金管理,从价格、总量双重维度收紧金融环境。
放眼全球,这次的政策收紧具备较强联动性,全球主要发达经济体普遍面临通胀压力,陆续推进加息、缩表操作,全球无风险利率中枢整体抬升,低成本流动性红利持续退潮。
在这样的背景下,特朗普中期选举的政治压力应无法扭转利率上行趋势。美联储本次全票支持加息,充分说明价格稳定、经济长期稳健的政策目标,优先级远高于短期政治诉求,外部干预难以撼动货币政策的基本面逻辑。
市场即时反应:加息落地后的资产价格重估
美联储加息决议公布后,资产价格的反应呈现出鲜明的结构性分化。
美股三大指数集体收跌。其中以蓝筹股为主的道琼斯工业平均指数(DJI.US)跳水并收跌1.21%,标普500指数和纳斯达克综合指数亦分别收跌0.45%和0.01%,跌幅要远小于道指。道指的大幅下挫主要受银行和能源板块拖累,其中高盛(GS.US)和美国运通(AXP.US)分别下挫3.96%和3.70%,油公司雪佛龙(CVX.US)下挫2.86%。但科技股展现出强韧的抗跌性,费城半导体指数逆市升0.63%,Lumentum(LITE.US)、Coherent(COHR.US)分别大涨9.59%和6.92%。
这一分化反映市场仍偏好AI概念的增长驱动型资产,而看淡利率敏感型资产,油价的摇摆也起到关键作用。
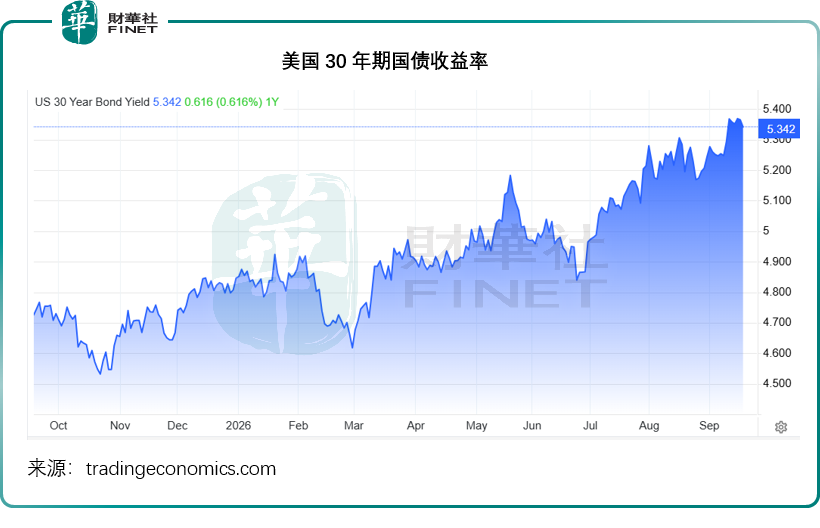
美债收益率进一步攀升。10年期美债收益率由议息会议前的4.95%回升至5%以上,有意思的是,在今晨亚洲交易时段,该收益率微跌至5%以下,或意味着债券投资者认可美联储官员控制通胀的决心而重返债券市场(债券价格与利率走势相逆)。备受关注的30年期美债收益率虽从此前的5.37%水平回落,仍稳守5.34%的高位。
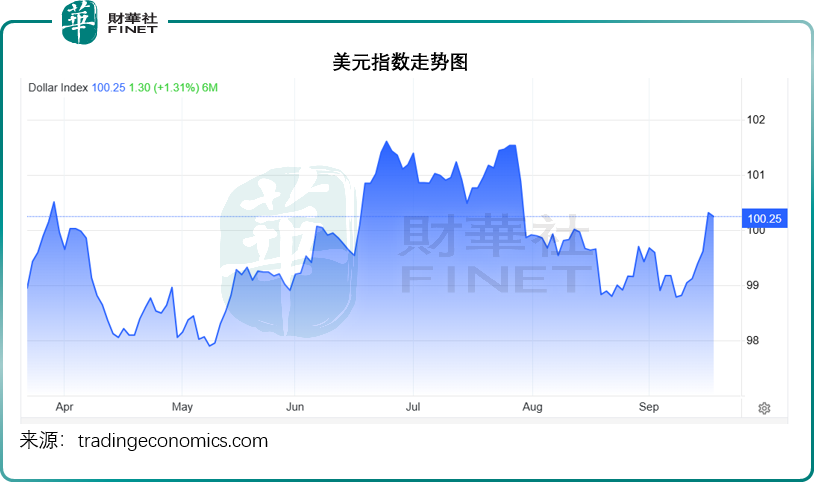
美元指数走强,由会议前的99.6升至100.3,加息推动美元资产吸引力上升。然而,尽管美元汇价上涨,对主要商品价格如油价和金价的影响却存在分化,这有其逻辑。
沙特计划在数日内恢复其东西向管道约一半的石油运力,并在六周内全面恢复运营,油价稍微回落,WTI原油期货价从此前超105美元跌至每桶100.63美元,布伦特原油期货价也从108.75美元的高位回落至103.89美元,这暂时缓和了对通胀压力的担忧,期货金价修复之前的失地,反弹至每盎司4,312.4美元。
未来展望:全球资本市场的连锁冲击
本轮全球加息和收紧流动性周期,对资本市场或带来深远的影响,其中AI赛道的估值重构尤其值得关注。
此前市场热议的AI行业放缓,多是从业者基于伦理规范、算力产能瓶颈的良性调整倡议。但是随着利率上行趋势确认、货币政策收紧落地,或引发估值偏高的资产价格回调。
AI产业是典型的资本密集型赛道,算力基建、模型迭代、数据中心建设、技术研发均依赖长期持续的大额融资,赛道此前的高估值、快速扩张,高度依托低利率、宽流动性的市场环境。如今长债利率系统性上行,正在逐步打破这一底层成长逻辑:AI企业债权融资成本显著抬升,债务扩张难度增加;同时市场风险偏好回落,股权融资估值承压、募资难度加大,OpenAI等头部企业后续再融资压力或将逐步凸显。
当前AI产业链存在致命的结构性估值失衡:上游芯片、服务器、算力设备等硬件环节,凭借赛道热度被资金疯狂炒作,估值透支未来数年业绩,处于历史极值区间,例如存储芯片概念股美光科技(MU.US)今年以来累涨224.82%,光模块供应商中际旭创(300308.SZ)、长飞光纤光缆(06869.HK)等均累积了显著的涨幅;而下游应用落地、场景商业化、变现端企业估值持续低迷,腾讯(00700.HK)、阿里巴巴(09988.HK)等为上游埋单的应用端企业估值持续承压,盈利能力也随业内竞争加剧而收缩。
在宽松流动性环境下,资本市场容忍这种结构性错配,下游企业可以通过持续融资输血,支撑上游产能扩张与高估值。但是高利率环境正在逐步弱化这一循环。融资成本抬升或将进一步压制下游企业盈利空间、延缓AI商业化落地节奏,拉长行业整体变现周期,下游企业持续补贴上游产能扩张的能力与意愿边际弱化。
若后续下游需求承接乏力、市场资金供给持续收缩,上游高估值供应商的溢价空间或将逐步压缩,尤其是那些缺乏业绩支撑、落地场景薄弱的上游高估值资产,存在估值回归的潜在压力。总之,当前上游产业链公司的估值过高,而下游偏低,这种错配在利率上行和消费放缓的背景下难以长期维持。
新兴市场的“甜蜜陷阱”与AI退潮风险
美联储加息对新兴市场的影响呈现出一幅矛盾的图景。
一方面,发达国家高利率与新兴市场相对低利率之间的利差,理论上有利于新兴市场出口竞争力的提升,尤其对AI上游产业链的出口构成支撑。
另一方面,利差扩大也在驱使聪明资金流向高收益市场。美联储加息推动美元走强,全球资本回流美国的压力将显著上升。
港股市场在这一背景下面临着独特的结构性压力。港股今年以来的新股募资额已超3,640亿港元,是去年全年2,869亿港元的1.27倍。刚刚发布的特区施政报告推出多项重磅上市制度改革:港交所已于今年上半年就修订特专科技公司(18C章)上市制度展开咨询,拟进一步放宽新兴科技行业覆盖范围与市值门槛;香港证监会将于2027年就精简招股章程披露要求展开咨询;同时特区将持续发力,吸引东南亚及“一带一路”沿线优质企业赴港双重主要上市。这些举措旨在巩固香港作为国际金融中心的地位,但在全球流动性收紧的环境下,大量新股发行可能对存量上市公司的估值形成分流。新股增加或影响到单只股票获得的资金关注度和流动性。
最为关键的风险在于:新兴地区的权益市场中,AI上游产业链个股的市值被炒高后占据了指数的重要权重。以港股和A股为例,半导体、光模块、算力硬件等AI上游标的已成为科技指数乃至大盘指数的核心成分,也影响到整个市场的交易氛围。一旦AI估值出现基本面驱动的回调——不同于此前AI创业者提出的“放缓AI发展论”的伦理讨论,这次是利率上升和变现能力共同决定的基本面退潮——新兴市场受到的冲击将远大于发达市场。
原因在于:资金可能同时从两个方向撤离。其一,AI产业链内部,资金从高估值上游向低估值下游或非AI板块转移;其二,国别层面,资金从新兴市场流向低风险高收益市场,如回流美国债市。两个方向的力量叠加,可能引发新兴市场股市的系统性抛售。这种戏码在新兴市场历史上曾多次上演,而当前AI上游在新兴市场指数中的权重之高,使得本轮潜在回调的传导路径更加直接和猛烈。一旦AI泡沫爆破,新兴市场可能面临比发达市场更严重的资金外流和估值下杀。
结语
沃什在发布会上说:“那些最不富裕的人从持久扩张、稳固劳动力市场和稳定价格中获益最多。”这句话在逻辑上无懈可击,但它掩盖了一个更深层的现实:加息在治理通胀的同时,正在加速全球资本秩序的重构。长债利率的攀升所引发的连锁反应将影响到当前和未来AI的发展以及新兴市场的资本流动,美联储的货币政策影响的不仅仅是一个国家和单一市场,而是全球的资金流动与技术发展。
对于产业端,AI赛道的非理性溢价或将逐步收敛,上下游估值错配的格局有望缓慢修复,行业野蛮生长阶段接近尾声,大概率逐步进入商业化、盈利化的理性洗牌阶段。对于资本端,全球资金重配趋势逐步强化,发达市场防御性优势凸显,新兴市场或将持续面临流动性与估值的结构性压力,港股等增量市场的分化行情或将进一步加剧。
站在周期切换的节点,资产与赛道的定价逻辑已发生重要边际变化。脱离基本面的纯流动性炒作难度持续加大,适配高利率环境、具备稳健盈利与真实变现能力、低负债的优质资产,有望成为下一阶段资本市场的核心配置主线。
推荐文章


