


既非突破也非反转:华侨银行、德国商业银行和荷兰国际集团对美元的预期
三家银行一致认为,美元(USD)目前仍处于稳固基础之上,但都不认为其很快会出现果断突破或大幅反转。华侨银行(OCBC)、德国商业银行(Commerzbank)和荷兰国际集团(ING)认为,美元的支撑来自更高的油价、坚挺的美国收益率以及顽固的美联储(Fed)紧缩预期。它们还警告称,这轮上涨看起来已经过度拉伸,下一次大幅波动需要明确的触发因素。眼下最直接的考验是即将公布的美国核心消费者物价指数(CPI)通胀数据。
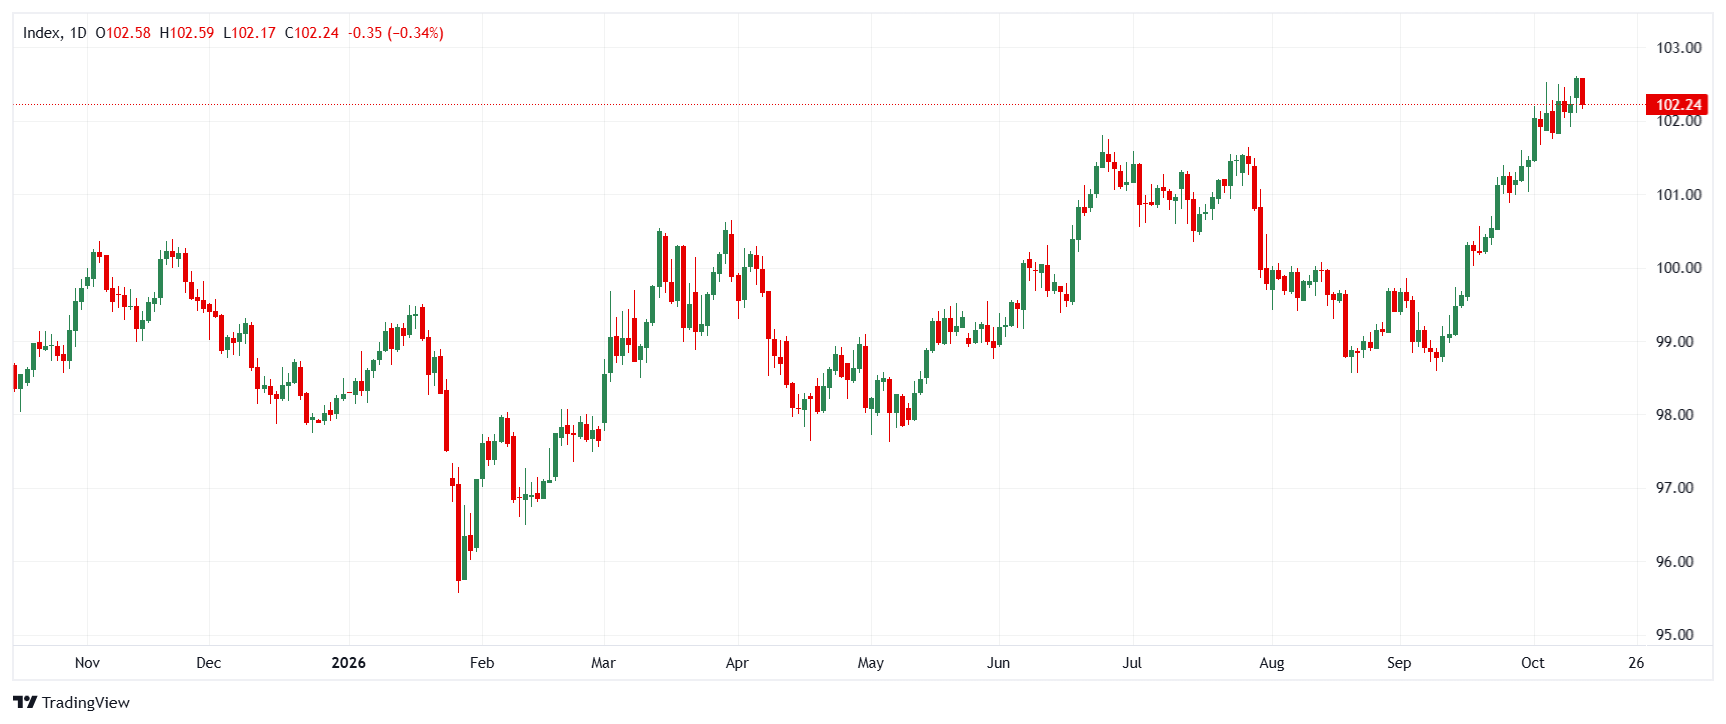
有支撑但受限:银行如何看待美元的下一步走势
这三家银行普遍认为,美元的下行空间有限,但其上行空间目前也受到限制。华侨银行(OCBC)的基准情景是美元获得良好支撑但维持区间震荡,并表示只有核心CPI月率达到0.4%或更高才会改变这一判断。德国商业银行(Commerzbank)表示,美联储的公信力在上个月加息后得到强化,这是支撑美元回升的锚。荷兰国际集团(ING)承认,美元相对于大多数G10货币被高估,且仓位已经延伸,但它认为目前没有任何催化剂会引发反转。
华侨银行:核心CPI是美元突破的关键
华侨银行(OCBC)策略师Sim Moh Siong和Christopher Wong指出,市场预计美联储将在10月按兵不动,而12月加息25个基点(bp)已被完全计入价格。共识预测显示,受能源成本上升影响,总体通胀将更为坚挺,而核心通胀预计将保持相对受控。这种组合将削减对进一步紧缩的押注,并限制美元进一步上涨的空间。
"如果核心通胀如预期般放缓,市场可能会进一步削减对美联储额外紧缩的预期,从而限制美元进一步上涨的空间。在我们看来,只有核心CPI月率达到0.4%或更高,才可能实质性改变市场定价,并增强美联储 Fed更早采取行动的理由。在此之前,美元可能仍将获得支撑,但不会果断走高。"
德国商业银行:美联储公信力比沃什的指引转变更重要
德国商业银行的Thu Lan Nguyen指出,去年夏天,当美联储主席Kevin Warsh故意停止就利率路径提供明确指引时,美元承压。此举可能加剧了外界对美国政府正在影响美国央行的担忧。此后,美国利率预期显著上升,美元也已回升,尽管Warsh并未改变其前瞻性指引立场。在Nguyen看来,货币更依赖于央行的可信度,而不是其沟通工具。
"美联储上个月的加息正是强化了这种信心。值得注意的是,Warsh本人支持了这一决定。只要市场相信 美联储会在最关键的时候做出正确的政策选择,他们似乎就愿意忽略这样一个事实,即主席不愿承诺未来利率的具体路径。"
ING:一轮过度拉升的行情,仍缺乏反转触发因素
ING策略师Francesco Pesole、Frantisek Taborsky和Chris Turner表示,随着海湾地区军事活动增加,油价走强,使美元在本周初保持稳固。其短期估值模型显示,美元兑除英镑(GBP)外的所有G10货币均被高估,而兑英镑则处于公允价值。按等权重计算,美元兑G10货币整体被高估1.1%。尽管如此,他们回顾称,在2025年3月,要打破超买的美元,需要一场“卖出美国”冲击。
"反转需要明确的宏观或市场催化剂,而我们目前看不到这样的因素。美联储收紧政策的预期仍比大多数其他央行更具粘性,即便油价回落,也会限制美元下行空间。与此同时,全球债券市场的疲软继续支撑对这种流动性强的防御性货币的需求。"
结论
美元短期偏向仍然具有支撑,但突破并非基准情景。下一个值得关注的催化剂是美国核心CPI。若数据达到或高于华侨银行设定的0.4%月率门槛,可能会提前美联储收紧政策的押注,并推动美元摆脱区间震荡。若数据偏软,则会限制涨幅,但未必会引发反转。再往前看,ING认为美国中期选举是一个被市场相对低估的美元风险。该行补充称,市场早已计入共和党可能失去国会控制权,而可能打压美元的防御性仓位,或许要到10月下旬才会显现。
(本文由人工智能工具协助创建,并由编辑审校。 了解更多。)
推荐文章


