


美元指数价格预测:可能重新测试接近101.80的年度高点
- 美国美元指数在美国8月JOLTS职位空缺数据公布前走高至101.25附近。
- 市场高度预期美联储将在今年剩余的两次政策会议上加息。
- 美国劳动力市场状况趋于稳定以及火热的通胀压力引发了鹰派的美联储押注。
在市场坚定预期美联储(Fed)今年将进一步加息之际,美元(USD)表现优于其他主要货币。截稿时,衡量美元兑六种主要货币价值的美元指数(DXY)上涨0.1%,接近101.25。该指数接近上周创下的两个月高点101.40。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.08% | 0.14% | 0.02% | 0.10% | 0.43% | 0.21% | 0.14% | |
| EUR | -0.08% | 0.05% | -0.07% | 0.00% | 0.35% | 0.12% | 0.06% | |
| GBP | -0.14% | -0.05% | -0.15% | -0.03% | 0.28% | 0.07% | 0.00% | |
| JPY | -0.02% | 0.07% | 0.15% | 0.10% | 0.41% | 0.19% | 0.13% | |
| CAD | -0.10% | 0.00% | 0.03% | -0.10% | 0.31% | 0.10% | 0.04% | |
| AUD | -0.43% | -0.35% | -0.28% | -0.41% | -0.31% | -0.22% | -0.29% | |
| NZD | -0.21% | -0.12% | -0.07% | -0.19% | -0.10% | 0.22% | -0.06% | |
| CHF | -0.14% | -0.06% | -0.00% | -0.13% | -0.04% | 0.29% | 0.06% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
根据CME美联储观察工具,市场认为美联储在10月会议上加息的概率接近70%。该工具还显示,美联储在今年剩余的两次政策会议上各加息25个基点的概率为60%。
道明证券表示,“10月加息看起来更有可能”,经济学家认为,美联储“在10月会议之前不太可能重新获得对通胀进展的信心”。鉴于“多数参与者预计会进一步收紧政策”,他们认为“等到12月再加息没有意义”。
因此,道明证券“预计美联储还会再加息两次(10月和1月)”,并指出“通胀仍高于目标,且风险正在上升”。与此同时,他们判断“劳动力市场已经稳定,并出现一些走强迹象,活动数据也表现稳健”。在他们看来,“经济能够承受更多限制,而美联储现在正在提供这种限制”,同时“通胀数据的演变将决定本轮周期后期加息的幅度和速度”。
在经济数据方面,投资者正密切等待美国8月JOLTS职位空缺数据,该数据将于GMT14:00公布。职位空缺报告可能显示,美国雇主新增723万个职位,略低于7月的727.1万个。
美元指数技术分析
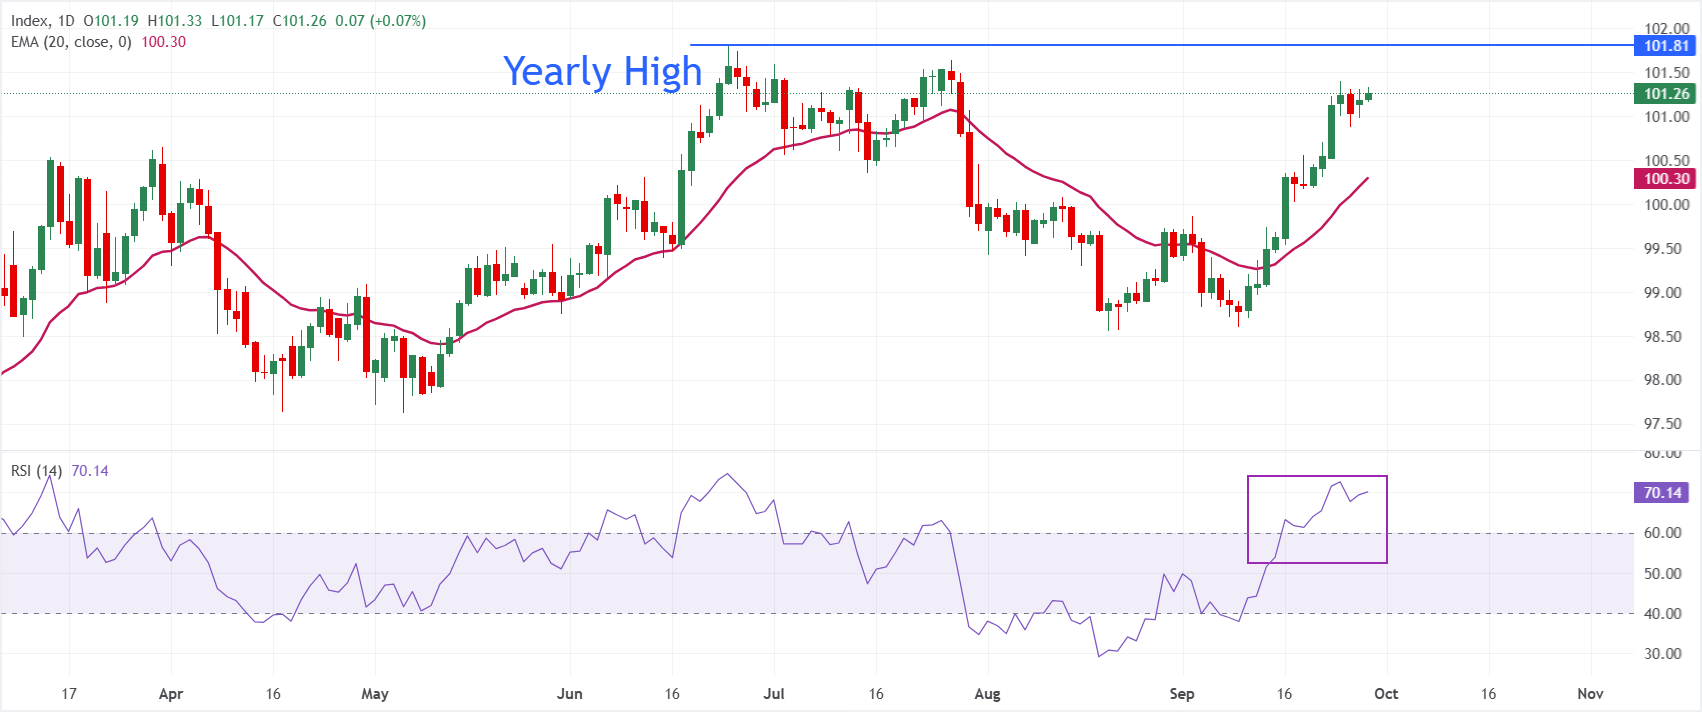
在日线图上,美元指数现货报101.26,只要价格维持在20日指数移动均线(EMA)100.30上方,短期看涨倾向就保持不变。现货价格位于这一关键趋势指标之上,表明潜在需求仍然存在,不过相对强弱指数(RSI)位于70.14,显示超买状况,可能限制短线进一步上行,并促使市场盘整或出现修正性停顿。
下行方面,初步支撑位于20日EMA附近的100.30,随后是心理关口100.00。上行方面,年内高点101.80是关键阻力。
(本报道的技术分析由AI工具协助撰写。 了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
推荐文章


