


美元指数价格预测:技术面看涨,站上100上方后有望进一步上涨
- 在鹰派美联储前景和美国国债收益率上升的支撑下,美元升至七周高点。
- 从技术面看,DXY 维持在所有主要日线 SMA 上方,保持看涨偏向不变。
- 61.8% 斐波那契水平 100.46 构成即时阻力,RSI 逼近超买区域。
受美联储(Fed)周三鹰派加息支撑,美元指数(DXY)周五升至新的七周高点。截至发稿时,该指数交投于 100.40 附近,周线有望录得超过 1%的涨幅。
与此同时,美国国债收益率大幅反弹,为美元提供了额外支撑,这主要受到油价坚挺以及对能源相关通胀持续担忧的推动。基准 10 年期收益率交投于 5.00%附近,日内上涨超过 1%,并接近本周早些时候触及的 2007 年高点 5.04%。
大华银行将美联储观点转向略偏鹰派,使中期美元看跌偏向面临风险
大华银行集团(UOB Group)分析师指出,他们此前在“4Q26 季度报告”中提出的立场——即“中期美元看跌偏向取决于美联储在 2026 年剩余时间内持续暂停加息”——如今正随着最新的 FOMC 进展而重新评估。该行强调,“和市场一样,我们不认为这会是美联储‘一次性加息后就结束’的举措,按照以往的加息周期,美联储通常不会只加一次。”与此同时,他们也警告称,“我们不认为这是一长串加息的开始。”
相反,大华银行现在“预计还会有两次加息,分别在 2026 年 12 月和 2027 年第一季度,之后在 2027 年剩余时间维持不变,因为通胀在 2027 年后期更持久地消退,这最有可能成为政策路径。”在他们看来,这一变化意味着,“由于我们现在预计美联储还会进一步加息两次,美国利率相对于 G-10 其他货币的利差收窄——这自 2024 年末以来一直压制 DXY——很可能会逆转,并在未来为 DXY 提供支撑。”
该行还强调了政策路径中的重要限制和风险。他们“排除了 10 月 FOMC 连续加息的可能性,因为其时间上接近中期选举(11 月 3 日)。”尽管如此,大华银行强调,“我们仍会牢记进一步收紧政策的风险,因为更高的能源价格、贸易关税以及与 AI 相关的因素可能使通胀路径更具持续性。”
技术分析
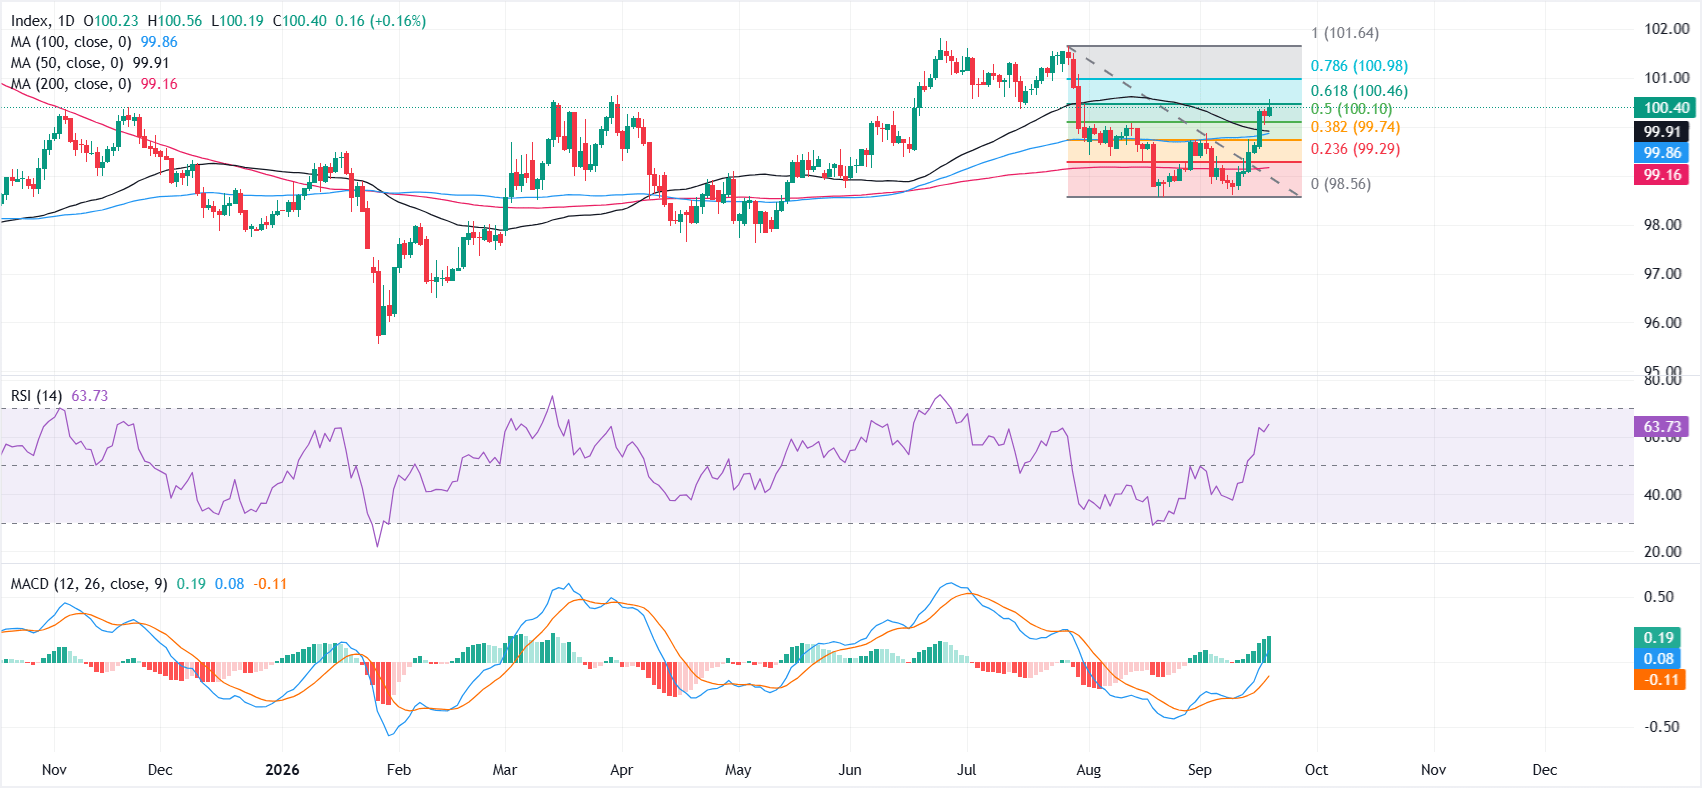
在日线图上,美元指数现货维持建设性的看涨偏向,因为其仍位于 50 日、100 日和 200 日简单移动平均线(SMA)上方,这些均线大致聚集在 99.16 至 99.91 之间。
价格徘徊在 61.8% 斐波那契回撤位 100.46 下方不远处,该位置构成即时枢轴阻力位,而接近 64 的相对强弱指数(RSI)偏向超买,移动平均收敛散度(MACD)仍保持正值,暗示上行动能仍在发挥作用,但已显得有些过度拉伸。
上行方面,初步阻力位于 61.8% 回撤位 100.46,随后是 78.6% 斐波那契水平 100.98,之后是近期波段高点附近的 101.64。
下行方面,首个支撑位于 50.0% 回撤位 100.10,随后是 50 日 SMA 99.91 和 100 日 SMA 99.86,更深层支撑位见于 38.2% 回撤位 99.74 和 23.6% 回撤位 99.29,之后是 200 日 SMA 99.16 和 98.56 的结构性低点。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.09% | -0.05% | 0.68% | 0.14% | 0.05% | 0.40% | -0.09% | |
| EUR | -0.09% | -0.14% | 0.63% | 0.05% | -0.07% | 0.33% | -0.19% | |
| GBP | 0.05% | 0.14% | 0.78% | 0.18% | 0.08% | 0.49% | -0.04% | |
| JPY | -0.68% | -0.63% | -0.78% | -0.55% | -0.68% | -0.29% | -0.80% | |
| CAD | -0.14% | -0.05% | -0.18% | 0.55% | -0.11% | 0.28% | -0.24% | |
| AUD | -0.05% | 0.07% | -0.08% | 0.68% | 0.11% | 0.40% | -0.13% | |
| NZD | -0.40% | -0.33% | -0.49% | 0.29% | -0.28% | -0.40% | -0.51% | |
| CHF | 0.09% | 0.19% | 0.04% | 0.80% | 0.24% | 0.13% | 0.51% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
推荐文章


