


澳元/美元价格预测:下一个支撑位是0.6600附近的78.6%斐波那契水平
- 随着美元继续走强,澳元/美元在0.6645附近维持跌势。
- 受美联储鹰派基调影响,美元仍然乐观。
- 市场专家怀疑澳大利亚央行货币紧缩周期能否延续。
周五欧洲早盘交易时段,澳大利亚元(AUD)兑美元(USD)在0.6645附近交投,接近其近11个月新低。由于美联储(Fed)鹰派论调推动美元表现优异,加上市场希望澳大利亚储备银行(RBA)的货币紧缩周期已经结束,澳元/美元承压,澳元持续走弱。
下表显示了 美元 (USD) 对所列主要货币 本周的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.44% | 0.84% | -0.35% | 0.50% | 1.64% | 0.63% | 0.40% | |
| EUR | -0.44% | 0.37% | -0.75% | 0.01% | 1.18% | 0.14% | -0.08% | |
| GBP | -0.84% | -0.37% | -1.11% | -0.36% | 0.80% | -0.24% | -0.45% | |
| JPY | 0.35% | 0.75% | 1.11% | 0.69% | 1.92% | 0.83% | 0.72% | |
| CAD | -0.50% | -0.01% | 0.36% | -0.69% | 1.25% | 0.15% | -0.09% | |
| AUD | -1.64% | -1.18% | -0.80% | -1.92% | -1.25% | -1.03% | -1.24% | |
| NZD | -0.63% | -0.14% | 0.24% | -0.83% | -0.15% | 1.03% | -0.22% | |
| CHF | -0.40% | 0.08% | 0.45% | -0.72% | 0.09% | 1.24% | 0.22% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
撰写本文时,衡量美元兑六种主要货币价值的美元指数(DXY)下跌0.12%,至103.80附近,但仍接近前一日创下的104.00这一19个月新高。
美联储鹰派维持两次加息基准,但提示更大幅度行动的风险
荷兰国际集团(UOB Group)的经济学家认为,最新政策信号强化了美联储坚定的鹰派立场,并“维持我们对进一步加息两次(12月和2027年第一季度)的看法,同时承认大幅加息的风险正在上升”。他们指出,在2026年10月27日至28日举行的联邦公开市场委员会(FOMC)会议上,决策者“决定将联邦基金目标利率(FFTR)维持在3.75%至4.00%,此前美联储在9月份加息25个基点”。尽管维持利率不变的决定以“10比2的投票结果”获得批准,但会议纪要显示,“几乎所有与会者都认为,根据他们的基准前景,未来几个月进一步收紧政策可能是适当的”。
UOB表示,10月份的FOMC会议纪要“确认了坚定的鹰派共识,几乎所有与会者都认为,根据他们对通胀和劳动力市场的基准展望,有必要进一步收紧政策”。随后美联储官员的评论进一步强化了这一基调:美联储理事沃勒在周三(11月18日)接受美国消费者新闻与商业频道(CNBC)采访时,被称为“永久投票委员”的他“敦促官员考虑在12月份的FOMC会议上加息50个基点,从而升级了政策辩论;他援引的理由是,过去三个月的年化通胀率接近3.5%,通胀正朝着错误的方向发展,并且正在蔓延至能源以外的领域”。
在此背景下,UOB重申,“我们继续强调,不认为这将是美联储‘一次性加息’,而且按照以往的加息周期,美联储通常不会只加息一次”。与此同时,他们强调,“我们不认为这是一轮长期加息周期的开始”。因此,该行表示,“我们仍预计美联储将在2026年12月和2027年第一季度分别再加息25个基点,此后在2027年剩余时间内维持利率不变;随着通胀在2027年下半年以更持久的方式消退,这是最有可能采取的行动”,同时“承认如果通胀持续存在,政策紧缩力度大于预期的风险正在增加”。
澳大利亚劳动力市场走软,市场认为澳储行再次加息的可能性降低
荷兰合作银行(Rabobank)分析师指出,澳储行目前正面对这样的澳大利亚经济状况:“失业率激增(从4.7%升至4.9%),就业增长为-43.5K,而预期为+25K”,他们认为,这些发展“使进一步加息的可能性降低”。不过,他们提醒称,下周公布的10月份消费者物价指数(CPI)“仍可能显示总体通胀率大幅上升”,因此,尽管劳动力市场数据走软抑制了市场对进一步收紧政策的预期,政策前景仍然处于微妙平衡之中。
澳元/美元技术分析
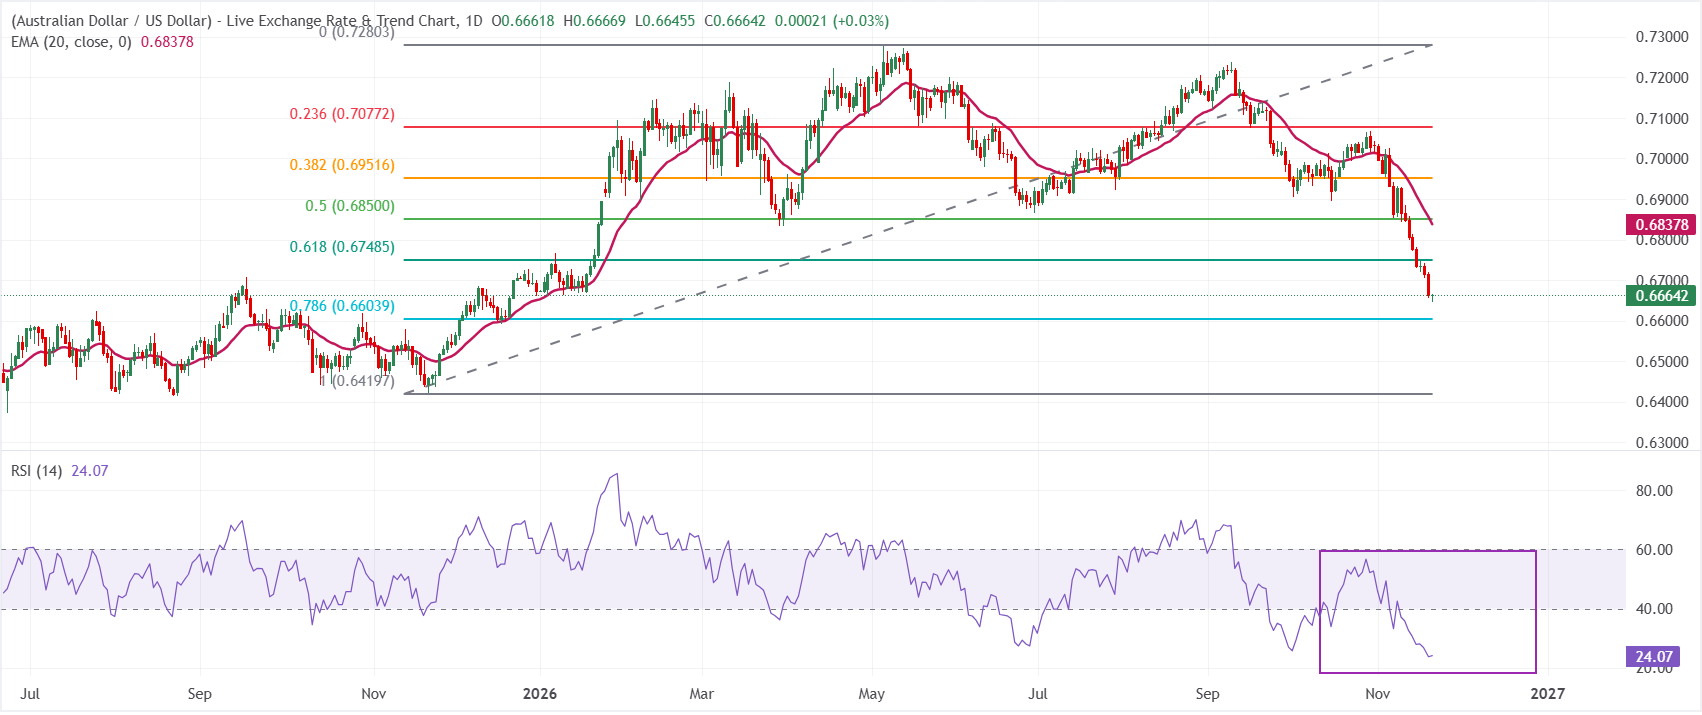
从日线图来看,澳元/美元交投于0.6665,维持明显的看跌倾向,现货价格仍低于0.6838的20周期指数移动均线(EMA),并处于关键斐波那契回撤位下方。相对强弱指标(14)在24附近,接近超卖区域,暗示下行势头已经过度,但由于价格仍受这一层层阻力压制,尚未转化为有意义的反弹。
上行方面,初步阻力位于0.6748的61.8%斐波那契回撤位,随后是0.6838的20日指数移动均线和接近0.6850的50%回撤位,更上方的阻力位于38.2%水平附近的0.6952和0.7077。下行方面,初步支撑位于0.6604的78.6%回撤位,若跌破该水平,则可能暴露出下方约0.6420的斐波那契锚点,成为下一个潜在的看跌目标。
(本文的技术分析借助人工智能工具撰写。 了解更多。)
经济指标
澳大利亚失业率(季调后)
失业率由澳大利亚统计局发布,是失业工人数量除以总平民劳动力,并以百分比表示。如果失业率上升,这表明澳大利亚劳动市场缺乏扩展,澳大利亚经济疲软。数据下降被视为对澳元(AUD)利好,而数据上升则被视为利空。
阅读更多上次发布时间: 周四 11月 19, 2026 00:30
频率: 每月
实际值: 4.9%
预期值: 4.7%
前值: 4.7%
来源: Australian Bureau of Statistics
为什么这对交易员很重要 澳大利亚统计局(ABS)发布了澳大利亚劳动力市场趋势的概述,失业率是一个密切关注的指标。该数据在月度结束后15天左右发布,揭示了整体经济状况,因为它与消费者支出和通胀高度相关。尽管该指标具有滞后性,但它影响了澳大利亚储备银行(RBA)的利率决策,进而影响澳元汇率。乐观的数据往往是利好澳元。
推荐文章


