


Arm Holdings PLC(ARM)股票10月12日盘中下跌3.29%:原因全解读
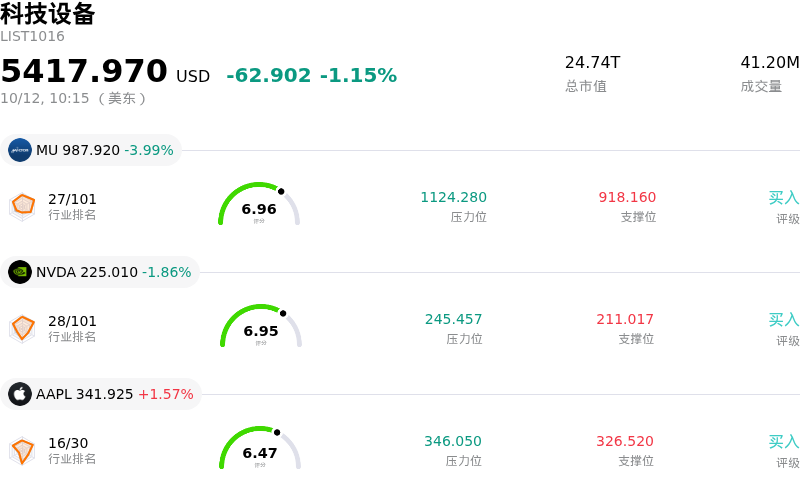
Arm Holdings PLC (ARM) 盘中下跌3.29%, 所属行业科技设备下跌1.15% ,公司涨幅跑输行业涨幅,行业成交额前三股票 美光科技 (MU) 下跌 4.39%;英伟达 (NVDA) 下跌 1.86%;苹果 (AAPL) 上涨 1.57%。
今日是什么导致了Arm Holdings PLC(ARM)股价下跌?
在未决诉讼风险、估值审视以及更广泛的半导体板块震荡等多重因素交织下,Arm Holdings 承压下行,且盘中波动加剧。压制投资者情绪的一个主要因素,是其在特拉华州联邦法院与核心架构客户高通(Qualcomm)之间持续进行的法律纠纷。该审判围绕有关授权合规性、定价条款和设计工具使用权的指控展开,为 Arm 的高毛利特许权使用费收入来源带来了重大不确定性。鉴于高通占 Arm 可覆盖授权客户群的很大一部分,任何威胁到特许权使用费收取或迫使双方重新谈判合同的判决结果,都会为机构投资者带来即时的头条风险。
加剧这一法律摩擦的是市场对 Arm 更广泛战略转型的担忧。随着该公司从纯知识产权授权业务扩展到为数据中心和人工智能工作负载设计并销售自己的量产芯片,这与其传统的客户生态系统产生了潜在的渠道冲突。尽管这一转型能够实现更高的单件收入获取,但它也增加了业务执行风险,并改变了与主要半导体合作伙伴的关系——这些合作伙伴既依赖 Arm 的设计蓝图,又在下游计算市场上与其展开竞争。
此外,相较于历史平均水平和同行群体,Arm 偏高的估值倍数使其在市场消化期容易引发获利回吐。鉴于该股具有较高的 Beta 值,每当宏观科技股情绪降温或更广泛的半导体基准指数遭遇阻力时,该股通常会表现出被放大的下行波动。随着投资者在即将来临的财季业绩公布前进行调仓布局,尚未解决的法律阴霾、战略执行疑问以及昂贵的估值倍数继续催化着短期的向下调整。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值-10.621,处于中性状态,RSI数值41.333处于中性状态,Williams%R数值97.710处于超卖状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
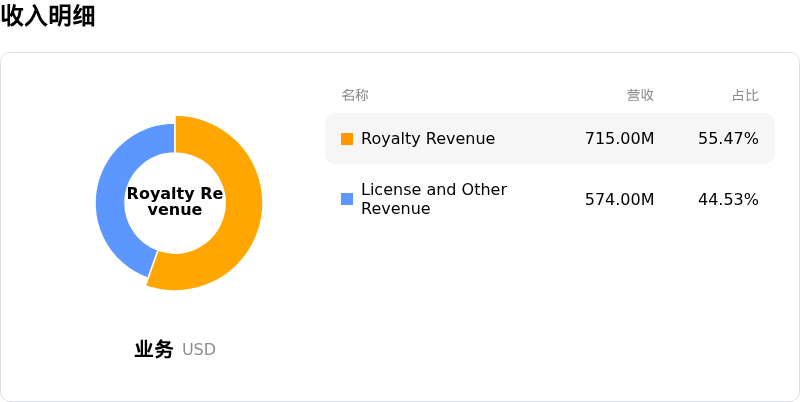
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$286.95,最高价为$480.00,最低价为$125.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特定风险:
- 高通授权费诉讼与先例风险:与主要授权客户高通之间正在进行的联邦法院陪审团审理对 Arm 的核心商业模式构成威胁,因为高通寻求冻结长达五年的授权费支付(这代表着数十亿美元的潜在收入损失),同时积极挑战下一代架构大幅提高的费用。
- 估值溢价与放大的贝塔敏感度:该股票当前的远期市盈率远超 100 倍,处于极端的估值倍数水平,且贝塔系数接近 3.8,对动量转变极度敏感,在大盘科技板块轮动期间容易引发剧烈的盘中回撤。
- 内部人减持披露与机构抛售压力:监管文件披露了高管预先计划的股票减持(包括首席财务官 CFO 的股票抛售),加上主要半导体 ETF 的净卖出活动,加剧了短期的负面技术面动量。
- 晶圆代工瓶颈与客户渠道摩擦:Arm 向完整定制芯片设计和商用服务器 CPU 的战略转型带来了与先进制程晶圆代工产能瓶颈相关的执行风险,同时也与其现有的半导体客户群产生了竞争摩擦。
推荐文章


