


【百强透视】4亿港元回购获批!康耐特光学(02276.HK)股价走强
11月13日,康耐特光学(02276.HK)盘中震荡走高。截至发稿,涨2.84%,报36.98港元/股,最新总市值为1884.3亿港元。
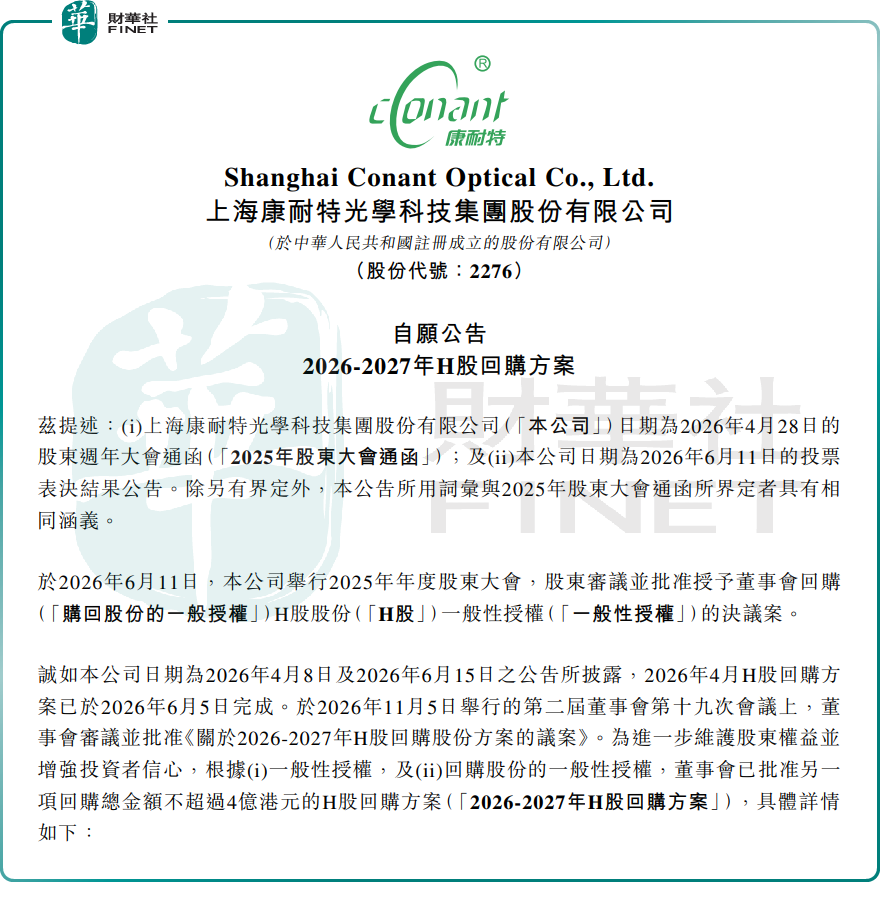
直接催化来自一则回购公告。11月12日,康耐特光学发布公告,董事会正式批准2026至2027年度新一轮H股回购方案,回购总金额上限4亿港元。公司表示,本次回购意在维护全体股东权益,提振市场信心。
除回购利好外,AI眼镜产业链预期是推动资金关注的另一主线。招商证券研报显示,康耐特光学是阿里千问AI眼镜独家镜片供应商,同时配套Rokid、Meta等海内外头部品牌;歌尔股份作为公司第二大股东,持股比例19.3%,双方持续在XR领域开展产业协同。产能端,康耐特光学持续向XR赛道倾斜,已在江苏、泰国落地XR专用产线,光波导贴合镜片实现批量供货,顺利切入头部消费电子供应链。在AI眼镜的光学链路中,镜片属于确定性较高、单价弹性空间较大的零部件。
众所周知,树脂镜片行业比拼模具精度、镀膜工艺与良率控制,这套工艺基础,和XR镜片所需的光波导贴合、高折射率材料加工具备较强的技术共通性。
而康耐特光学长期深耕光学制造积累的工艺能力,是公司切入XR供应链的核心优势;同时,泰国基地的布局,也能够帮助公司对冲潜在的贸易风险。市场普遍认为,未来,AI眼镜订单的释放节奏,将直接决定公司估值能否从传统光学制造逻辑,切换至智能消费电子成长叙事。
综合来看,回购与XR产业布局对康耐特光学形成“双线托底”:回购用于短期稳定二级市场情绪,新建XR产能则卡位下一代智能硬件周期。但需要厘清的是,回购只能平滑股价波动,无法创造终端需求;估值逻辑想要真正切换,依靠的是连续多个季度兑现的AI眼镜业务收入,而非一纸回购公告。
后续可重点跟踪三大信号:一是回购的实际落地节奏、成交分布;二是AI眼镜合作客户新品上线及终端销量数据;三是泰国XR产线的产能爬坡进度。
另值得一提的是,康耐特光学在传统镜片赛道的市场积淀、以及在AI眼镜供应链的前瞻卡位,与港股100强评选对于企业创新能力、行业话语权的评估方向相契合。但市场已经给公司市值计入较高的XR放量预期,新业务收入能否落地,也将成为其参与百强评估的重要标尺。
港股100强评选自2012年发起,依托多维度评价体系筛选港股主板优质标的,是香港资本市场认可度较高的价值标杆。目前第十三届港股100强评选已经启动,颁奖典礼定于2026年11月26日在香港会展中心举办。百强席位竞争激烈,康耐特光学能否顺利入围、最终排名如何,所有悬念都将在颁奖现场揭晓。上市公司代表、投资者仍可通过活动官网(www.top100hk.com)及官方合作渠道报名参会,现场见证榜单发布,与上市公司高管、资本方、行业专家交流碰撞。
推荐文章


