


【IPO追踪】精智达(688627.SH)筹划H股上市,半导体测试厂商赴港“补血”?
财华社11月12日讯,半导体存储测试设备厂商精智达(688627.SH)近日发布公告,公司正在筹划发行境外股份(H股)并在港交所上市,发行规模、定价与时间表均未确定,目前正与中介机构商讨推进。
公司称,此举意在推进国际化战略、吸引海外高端产业人才,持续提升国际品牌知名度,增强公司综合竞争力;本次发行不会导致控股股东和实际控制人发生变化。
公告明确,待方案确定后,H股发行还需提交董事会和股东会审议,并经中国证监会备案、港交所与香港证监会核准。截至公告日,公司尚未向港交所递交上市申请,募资用途亦未披露,能否最终实施具有较大不确定性。
精智达是一家半导体测试与检测设备厂商,2011年成立于深圳,2023年7月登陆科创板,发行价46.77元。公司以AMOLED等新型显示器件检测设备起家,客户包括京东方、维信诺和长鑫存储,近年从显示检测向半导体存储测试延伸,产品覆盖晶圆测试、老化修复和封装测试。
订单是这轮扩张的支点。2026年1月和9月,公司先后披露两笔半导体测试设备采购合同,含税金额分别为13.11亿元(人民币,下同)和15.76亿元,合计28.87亿元,相当于2025年全年营业收入的2.56倍;收入须经客户验收后分期确认。10月10日,公司募投项目“半导体存储测试设备产业化智造项目”在深圳龙华开工,为其首个自建生产基地。
业绩的抬升集中在收入端。公司收入由2023年的6.49亿元增至2024年的8.03亿元,2025年进一步增至11.28亿元,同比增长40.46%;归母净利润则由1.16亿元降至8016.02万元,再降至6542.12万元。2026年前三季度,营业收入12.57亿元,同比增长66.95%,已超过2025年全年;归母净利润5666.64万元,同比增长36.65%,综合毛利率由上年同期的35.01%升至42.28%。
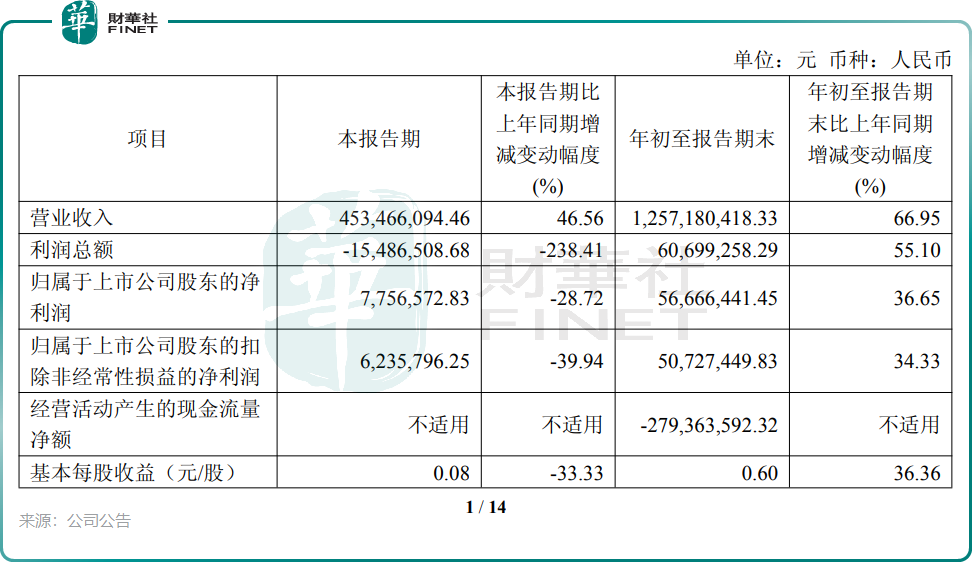
利润的成色并不均匀。第三季度单季营业收入4.53亿元,同比增长46.56%,归母净利润却仅776万元,同比下滑28.72%,扣非净利润降幅39.94%,毛利率环比由43.48%回落至40.35%。研发前置是主因——前三季度研发投入2.71亿元,同比增长159.40%,占营业收入的21.58%;同期经营活动现金流量净额为-2.79亿元,扩张仍在消耗现金。
赴港之前,公司刚在A股完成一轮大额融资。9月,定增发行761.75万股,发行价375.00元,募集资金总额28.57亿元、净额28.46亿元,投向存储测试设备产业化、高端芯片测试研发中心及补充流动资金;11月7日,董事会又通过5000万元至1亿元的回购方案,用于员工持股计划或股权激励。
设备生意的节奏由客户资本开支决定。验收分期确认意味着订单落地到收入存在时滞,若晶圆厂扩产放缓,在手订单的兑现会顺延;收入又集中于少数客户,单一大单验收推迟足以改变单季利润。三季度末存货账面价值较年初增长144.95%,需求转向时,跌价准备会直接冲减利润。
推荐文章


