


【百强透视】瀚天天成(02726.HK)迎业绩大年,全年净利最高预增12倍!
11月3日,港股碳化硅外延龙头瀚天天成(02726.HK)股价走高,盘中一度涨逾4%,截至发稿,涨幅为1.88%,报75.7港元/股。
消息面,11月2日,瀚天天成发布正面盈利预告,预计2026财年业绩迎来爆发式增长,AI算力需求成为核心增长引擎。
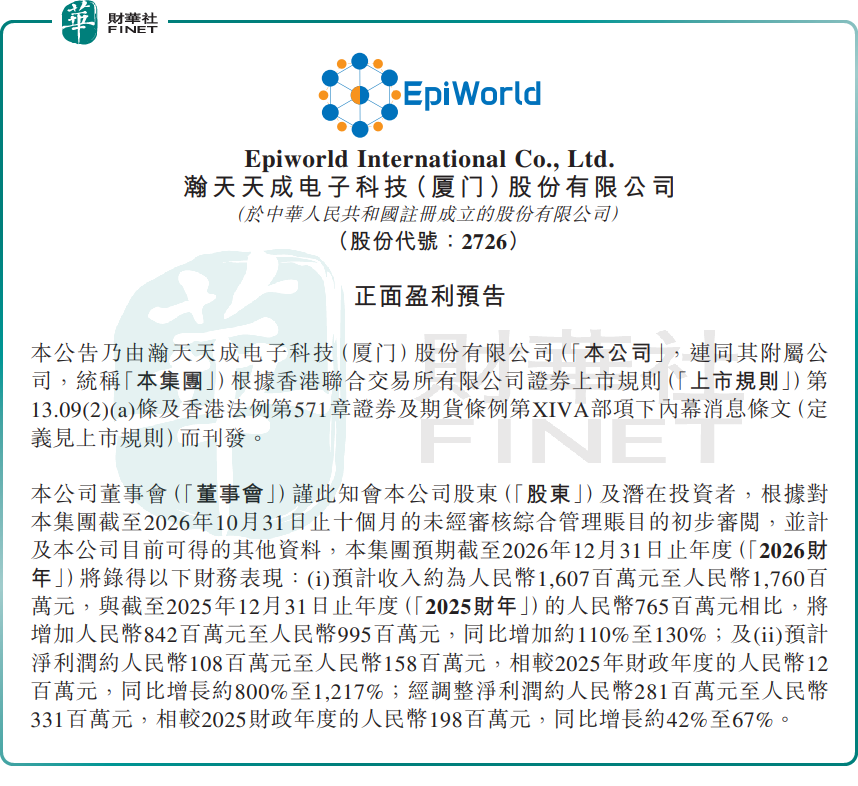
根据公告,瀚天天成预计截至2026年12月31日止年度(2026财年)总收入约16.07亿元(人民币,下同)至17.60亿元,同比增长约110%-130%;净利润预计1.08亿元至1.58亿元,同比大增800%至1217%;经调整净利润2.81亿元至3.31亿元,同比上升42%-67%。
资料显示,瀚天天成是全球碳化硅外延晶片龙头,主营4/6/8英寸碳化硅外延片,采用产品销售+代工双业务模式,产品覆盖新能源车、储能、AI算力数据中心、智能电网等高景气赛道,AI算力需求已经成为其新增量曲线。
对于业绩大增的原因,瀚天天成表示,AI数据中心下游应用需求快速放量,拉动碳化硅外延晶片订单与销量上行,直接推升公司收入规模。与此同时,产销规模扩大带来固定成本摊薄效应,叠加原材料管控、生产效率优化,单位生产成本持续下行,带动毛利率稳步抬升。
市场对此分歧明显。乐观资金认为,AI算力带动碳化硅器件需求打开第二增长曲线,区别于传统新能源车需求,算力端SiC外延附加值更高,瀚天天成作为行业龙头率先兑现订单红利,规模效应持续释放,盈利弹性充足。
而谨慎观点则聚焦行业供给压力:当前碳化硅外延赛道正处于产能集中投放周期,国内多家厂商加码6英寸、8英寸产线,供给持续扩容。市场担忧,即便AI、新能源车带来需求增量,供给释放速度或将跑赢需求,行业价格战风险仍存,长期会挤压外延片盈利空间。即便瀚天天成具备技术、客户壁垒,投资者依旧对中长期毛利率能否稳住抱有疑虑。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。瀚天天成作为港股半导体材料赛道中的代表企业,具备申报第十三届港股100强相关榜单的基础。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


