


【百强透视】出货超8万片,天数智芯(09903.HK)商业化持续提速
11月3日截至发稿,天数智芯(09903.HK)报57.65港元,跌幅6.34%,总市值约466亿港元。
公司是港股稀缺的国产通用GPU龙头,近期披露经营数据,算力芯片规模化落地再获验证,然而近期AI板块情绪低迷,国产算力板块资金流出,股价承压。
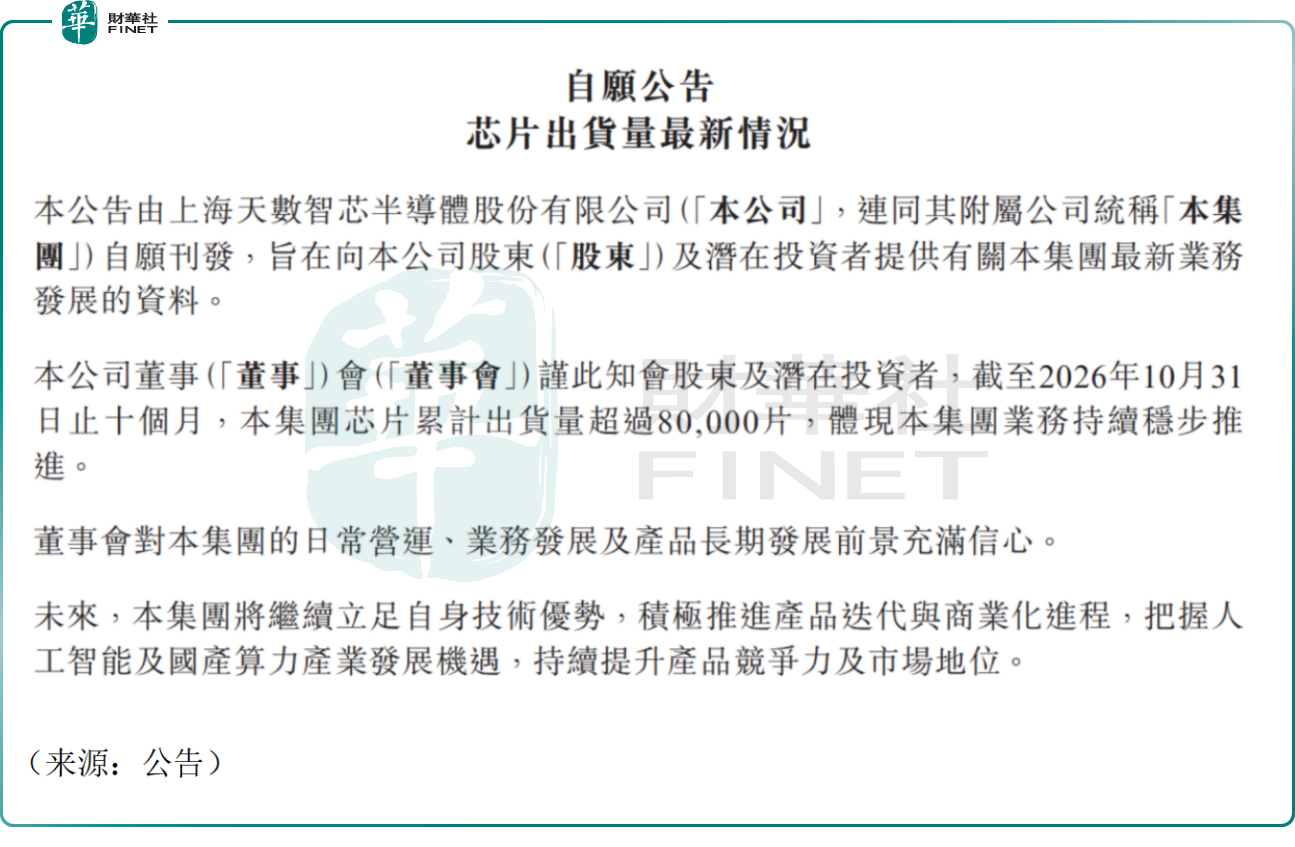
根据公司11月2日自愿公告,截至2026年10月31日止十个月,芯片累计出货量突破8万片,业务持续稳步推进。
作为国内通用GPU(GPGPU)的头部企业,天数智芯于2026年1月8日登陆港交所主板。其产品线主要覆盖两大阵营,分别是面向大模型训练的天垓系列,以及主攻AI推理的智铠系列。
公司是国内少数同时实现训练、推理通用GPU量产的厂商,架构、指令集、软件栈自主研发,适配主流AI框架,客户覆盖大模型厂商、互联网、金融、医疗等赛道。本次出货量激增的背后,是AI推理需求的全面爆发。
财报层面,2026年上半年公司实现营收9.46亿元(人民币,下同),同比增长191.6%;期内盈利1.06亿元,成功扭亏,GPU业务收入9.16亿元,占总收入比重96.9%,业务聚焦度持续提升。其中推理产品放量显著,毛利率同步改善,训练卡维持较高盈利水平,收入结构持续向高需求的推理市场倾斜。
展望后市,有机构认为,国内自主算力需求长期刚性,国产替代空间广阔;公司训推双线产品已经跑通量产交付,万卡级集群落地经验形成差异化优势;公司纳入恒生科技、港交所科技100指数,机构配置空间打开,长期投资价值无虞。
也有谨慎的机构认为,海外高端GPU产品仍具备性能与生态优势,行业竞争持续加剧;推理赛道价格竞争或压制中长期毛利率;软件生态适配、算子优化仍需持续投入研发;行业算力需求波动、客户资本开支节奏变化会直接影响公司未来的订单交付。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。天数智芯作为港股国产通用GPU稀缺标的,技术壁垒突出、商业化进程加速,市值规模与科创属性突出,具备冲击第十三届港股100强的基础条件;其自主算力底座的战略价值、技术创新能力,也是评选中衡量硬科技企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


