


【百强透视】前三季净利大增1.9倍!剑桥科技(06166.HK)A、H股联袂走强
在AI时代“追光”浪潮中,光模块行业第二梯队的代表——剑桥科技刚交出一份“营收净利双高增”的三季报。
利好催化下,11月2日剑桥科技A+H两地股价同步走强。截至发稿,剑桥科技(06166.HK)报67.95港元/股,涨幅7.86%;不过相较今年6月创下的172.90港元历史高点,股价累计回撤已超六成。截至发稿,A股剑桥科技(603083.SH)收涨5.18%,报131.68元/股。
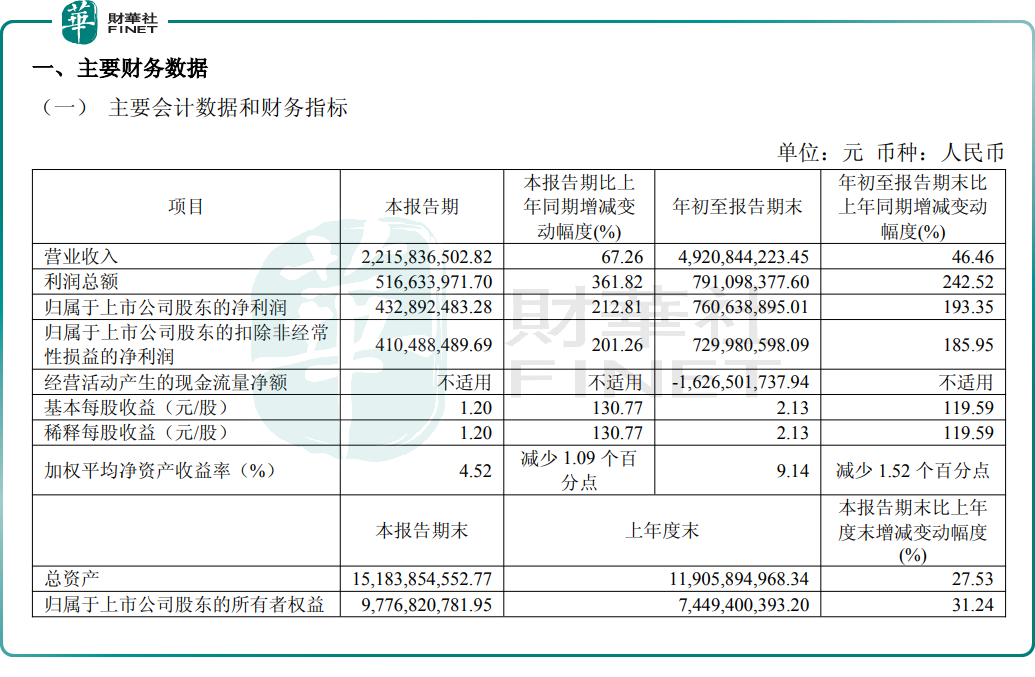
具体来看,2026年前三季度,剑桥科技累计收入49.21亿元(人民币,下同),同比增长46.46%,规模已超过上年全年水平;归母净利润7.61亿元,同比增长193.35%。
拆分单季表现,增长势头进一步提速。第三季度营收22.16亿元,同比上升67.26%、环比提升56.21%;归母净利润4.33亿元,同比大涨212.81%、环比翻倍至106.71%;扣非净利润4.10亿元,同比增幅达201.26%,单季盈利实现环比跨越式增长。
业绩爆发,核心驱动力来自全球AI基础设施建设带动的高速光模块需求爆发。剑桥科技在客户拓展、产能建设和供应链保障上持续推进,北美市场新客户拓展取得重要突破,客户结构由传统网络设备供应商,逐步拓展至云服务商、新兴云计算及算力基础设施服务商。利润端的高弹性,则源于营收规模扩大叠加高速光模块业务占比持续提升——截至2026年9月末,该业务收入占比已超过50%,其中800G产品占高速光模块出货量的绝大部分。
从底层逻辑来看,剑桥科技正迎来量、价、产品结构三重共振。AI算力基建加码下,数据中心数据传输带宽需求呈指数级扩张,800G乃至1.6T高速光模块成为云厂商与算力企业标配,直接拉高订单密度与产品均价。产能利用率提升释放规模效应,固定成本被更多销量摊薄,边际利润放大;高端产品占比上行又优化整体毛利率,高附加值产品线拥有更强定价权。从产业链位置看,剑桥科技处于AI算力供应链上游,享受终端需求爆发的乘数效应。
值得注意的是,剑桥科技于2026年10月完成配售新H股及发行可转换债券,所得款项净额约55%用于提升光模块产能,约30%用于战略投资,约15%用于一般企业用途,产能扩张节奏与行业景气度高度绑定。
然而业绩炸裂却难挽股价颓势,核心是市场对高增长可持续性的深层担忧。这种“乘数效应”并非没有风险:一旦AI资本开支节奏放缓,或竞争对手加速扩产引发价格战,当前的超额利润空间可能被迅速压缩。行业产能集体释放后,价格下行、毛利率回落是光模块周期的常见规律。
对关注这条赛道的投资者而言,真正有价值的不是追逐短期业绩惊喜,而是建立自己的跟踪框架:第一,关注光模块行业产能利用率与产品价格的季度变化,判断利润增速是否会因竞争加剧而回落;第二,跟踪季度末在手订单规模、前五大客户结构的稳定性;第三,观察光模块产品线平均售价的逐季走势,验证高端产品的溢价能力能否维持。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动,剑桥科技作为光通信与AI算力基础设施领域的关键供应商,2026年前三季度业绩狂奔,高速光模块业务受益于AI算力需求爆发,800G产品放量、1.6T逐步进入商用阶段,契合港股100强对科技企业成长性与景气赛道布局的评估标准,有望进入相关榜单候选名单,但新业务产能释放节奏及客户认证周期存在不确定性,或将对综合评分形成一定制约。
推荐文章


