


【百强透视】Q3净利同增逾8倍,昭衍新药(06127.HK)绩后为何仍走低?
财华社2026年10月29日讯,单季利润同比增逾8倍的高增长,并未转化为股价的正向催化。当日盘中,昭衍新药(06127.HK)在2026年第三季度报告披露后震荡走低。
截至发稿,昭衍新药港股报23.24港元,跌5.14%,最低下探22.88港元,成交额约2.29亿港元;昭衍新药(603127.SH)A股跌2.03%,报人民币45.90元,最低下探45.32元,成交额达15.89亿元。
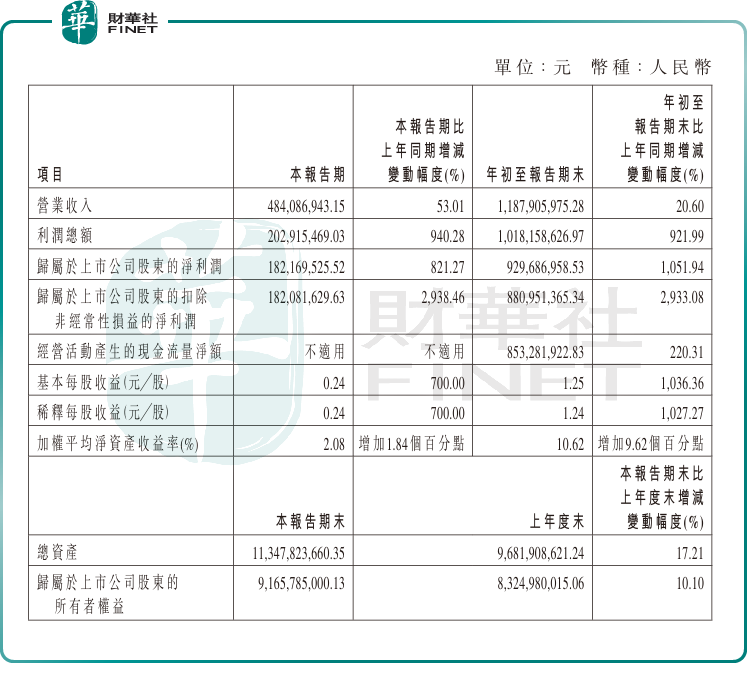
从报表看,公司前三季度增长并不弱。三季报显示,2026年前三季度昭衍新药实现营业收入11.9亿元,同比增长20.6%;归母净利润9.3亿元,同比增长1051.94%。
单看第三季度,营业收入4.8亿元,同比增长53.1%,归母净利润1.8亿元,同比增长821.3%。相较于第二季度净利润20多倍增速,第三季度利润增速明显放缓。
昭衍新药业绩爆发主因实验室服务及其他业务扭亏为盈,贡献净利润1461.56万元,以及生物资产公允价值变动带来8.66亿元净收益。此外,公司前三季度累计新签订单约34.2亿元,同比增长109%;在手订单约45亿元,同比增长80%。
市场反应平淡,背后是对CRO赛道与利润质量的双重审视。一方面,53.27倍的静态市盈率在医药板块中处于偏高位置,高基数效应带来的单季利润高增难以独立支撑估值进一步扩张;另一方面,加上昨夜美联储加息预期升温,打压生物科技估值预期,A股及H股医药板块及生物科技概念集体下跌。
昭衍新药的下跌或因业绩解读驱动及板块集体走弱等因素影响,非基本面出现了问题,属短期交投情绪的集中释放。
放在行业背景中看,国内创新药融资与药企研发投入节奏虽有边际回暖,但临床前安全性评价赛道竞争加剧、价格压力仍在,CRO板块整体仍处于基本面验证阶段。公司作为国内药物非临床安全性评价领域的龙头之一,在手订单与产能利用率的恢复情况,往往比单季同比更能决定中期盈利方向。
往后看,跟踪重点在三条线索:一是新增订单金额与客户结构,反映创新药研发需求的真实温度;二是核心CRO业务的毛利率与经营性现金流,用于甄别利润增长的质量;三是产能投放与实验动物资源成本对盈利的扰动。若订单与主业盈利持续改善,当前估值有望随业绩消化;反之,高估值叠加非经常性因素,股价波动可能进一步放大。风险提示需关注创新药融资景气反复、行业竞争加剧及利润结构中非经常性损益波动。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。昭衍新药作为国内药物非临床安全性评价CRO龙头,凭借在创新药研发产业链中的关键卡位、175.6亿港元的港股市值及受益于创新药景气回暖的成长属性,具备冲击第十三届港股100强相关榜单的潜力;但当前约53.27倍的偏高估值、单季利润受低基数及非经常性因素影响较大,也会成为参评过程中的制约因素。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


