


Anthropic上市,会给模型股定什么价?
当绝大多数AI创业公司还在“先做大模型、再谈商业化”的路上持续投入,Anthropic(ANT.US)公示了它不太一样的路:财务上看,它的规模化收入验证了前期投入的值得,同时,它以一套与众不同的组织结构,将“AI安全”变成了公司权力的一部分。
Anthropic的治理特点:五类股如何把“权”和“钱”分开
Anthropic注册为特拉华州公共利益公司(PBC),法律上允许董事会在决策时兼顾使命与利益相关方,而不把股东财务回报当做唯一目标。同时设置了A、N、T、F、E五类普通股,A、N两类股拥有完整经济权益;F、T、E三类股无经济权益,承载不同的治理权力。
A类股:二级市场普通投资者标的。每股1票,享有分红、清算等经济收益;但全部A类股东合计投票权上限被锁定在49.9%。公众投资者只能分享收益,无法主导公司重大表决。
N类股:亚马逊(AMZN.US)、谷歌(GOOG.US)等战略投资方持有。有经济权益、无投票权;云厂商拿N类换取算力合作、渠道分销权益;如果对外转让给非关联第三方,则自动转为A类股。云厂商拿收益、拿渠道合作,不插手安全与模型路线。
F类股:仅1股,由7位联合创始人设立的Founder LLC持有。无经济权益,但独占50.1%的股东表决投票权;增发A、N类股份不会稀释这部分投票权。创始人靠这一股守住股东层面否决权,防止资本短期逐利挤压安全投入。
T类股:同样只有1股,归属长期利益信托LTBT。无经济权益,权力是选举、罢免董事会多数席位。信托由没有公司经济利益的外部专家组成,它将董事会层面的监督权从股东选举中剥离出来,交给一个不持有经济利益的外部信托,确保“别出事”。
E类股:员工激励股,无经济权益,仅针对少数特定事项拥有有限投票权,是绑定员工参与安全治理的特殊安排,不是用来兑现财富的期权。
对IPO投资者的实质影响:公众买入A类股,买到的是对Anthropic未来利润的索取权,而不是方向设定的话语权。代理权争夺、罢免董事、施压战略调整在这套结构下基本失效。PBC框架又在此之上叠加了一层法律授权:当安全判断与利润目标冲突时,董事会有权选择前者。Anthropic也特别强调,安全先于利润,其并非以利润为目标,这其实与公开市场上的大部分投资者的最大化利润愿望背道而驰。
原股东套现的定价含义同样被这套结构改变。创始人即使大规模减持A类股,F类股的50.1%投票权不受影响,这意味着创始人就算大幅度抛售经济权益,仍可绝对控制公司。
Anthropic的盈利飞轮:收入暴涨、算力杠杆持续优化
Anthropic已于2026年上半年实现经调整利润,也就是说,不考虑可转换票据等衍生负债的公允价值变更的账面盈亏、以股代息等非现金支付,该公司已实现盈利,于2026年上半年录得经调整经营溢利16.18亿美元,经调整净利润26.71亿美元;而上年同期为经调整经营亏损18.49亿美元,经调整净亏损17.41亿美元。
进一步深挖其季度财务数据,我们留意到,Anthropic实际上在2026年第2季实现盈利,第2季录得经调整经营溢利22.35亿美元、经调整净利润29.81亿美元,完全覆盖了第1季的经调整经营亏损6.17亿美元和经调整净亏损3.10亿美元。这或反映Anthropic的飞轮效应已跑了起来。
Anthropic的业务建基于四大Claude模型——Mythos(包括Fable)、Opus、Sonnet和Haiku。主要采用两种收费模式:基于用量和订阅收费。
基于用量是主要收入模式,目前占了Anthropic总收入的绝大部分。在此模式下,客户按使用量付费,使用量以token计量,并根据所选模型定价。
此外,Anthropic以订阅方式提供部分应用,服务企业和专业消费者。在该模式下,客户在订阅期内(通常为12个月或更短)支付订阅费,以获得特定水平的使用量和能力。
基于用量的收入从2024年的2.88亿美元(占总收入75%),增至2025年38亿美元(占83%),再增至截至2026年上半年的131亿美元(占80%)。基于订阅的收入在相同期间从9,800万美元(占总收入25%)增至7.89亿美元(占17%),再增至32亿美元(占20%)。从两项收入,可以看出Anthropic的收入增速极快,2025年收入按年增幅高达10.88倍,从3.86亿美元扩大至45.85亿美元,2026年上半年的按年增幅更高达13倍,从11.63亿美元扩大至162.86亿美元,反映其规模化的加速。
其大型客户的增加是支持其规模化加速的底气,见下图,12个月口径收入规模超10万美元的客户数量呈现倍数式增长。
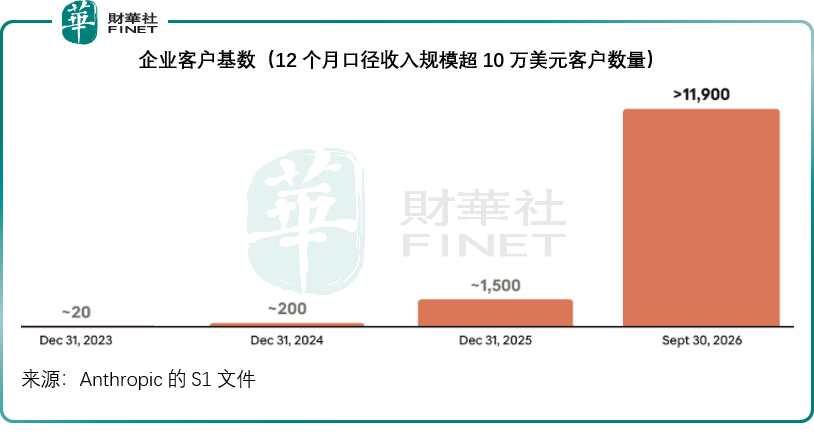
Anthropic提供的数据显示,按过去12个月(TTM)口径计算,其截至2026年9月30日的客户基础:
1)收入达到10万美元及以上的客户超1.19万
2)收入达到100万美元及以上的客户超1,900家
3)收入达到1,000万美元及以上的客户超250家
在收入飙升的背景下,其前期的算力投入得到了摊销,随着收入的提升,按每单位算力支出产生的收入也在提升。见下图,其每单位算力投入所产生的收入(期内收入(灰柱)/算力与基建开支(橙柱))从2025年第1季的0.40美元扩大至2.08美元。算力投入属于固定资产投入,收入规模化后,算力被海量调用摊薄,单位算力成本持续下行,支撑其第2季调整后利润转正、经营现金流转正。
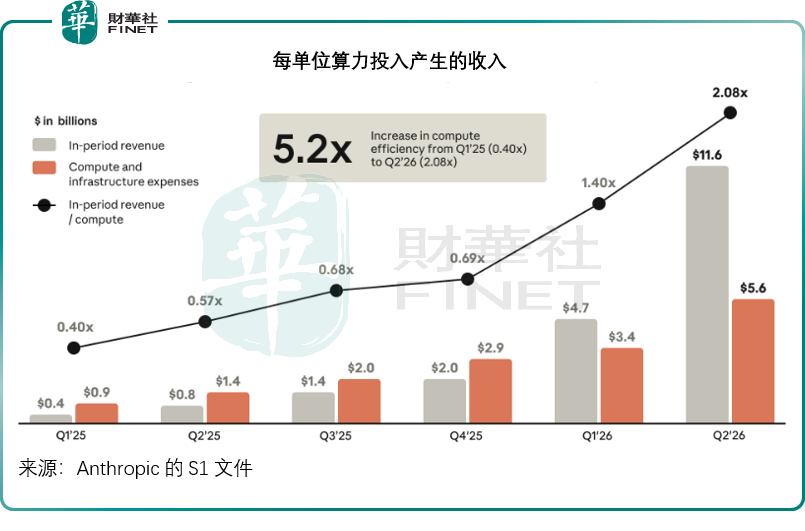
投入展望上,Anthropic已经签下数千亿美元级别的长期算力承诺合同,未来几年仍然会持续锁定大规模算力,这是它维持模型迭代、守住技术壁垒的刚性投入。飞轮不是永远加速:如果后续竞品模型快速追平、客户迁移成本变低,或者智能体任务复杂度抬升带来算力消耗反弹,算力成本占比有可能重新回升;同时长期算力合同是刚性负债,一旦需求不及预期,会形成沉重的固定成本压力。
收入前景上,Anthropic增长的核心抓手不是C端聊天,而是企业智能体、代码自动化、长文档企业工作流。付费超10万美元的大客户数量快速扩张,客户集中度持续下降,摆脱单一客户依赖;但其收入高度依赖API调用量,属于用量驱动型收入,波动性高于传统SaaS订阅。该公司也提到未来用量驱动型收入仍将占主导,这也意味着其收入或比较容易受用量波动的影响。
Anthropic的估值狂飙之路
Anthropic的估值曲线,是这一轮AI资本狂热最极端的样本之一。从2025年3月的615亿美元飙升至2026年5月的9,650亿美元,短短一年多狂飙14.69倍,传闻其IPO估值或达1.5万亿美元至2万亿美元。估值飙升的底层驱动,或得到其可验证的商业化数据支撑。
横向对比同行:
OpenAI:最新确认估值约8,520亿美元,传闻新一轮融资谈判目标估值突破1.25万亿美元。OpenAI的优势是生态、C端心智、微软渠道绑定;商业化起步更早,收入体量领先,但它的治理结构、盈利节奏和Anthropic差异很大,OpenAI的利润分配、股权架构更为复杂。OpenAI亦多次强调其收入按净额核算,而Anthropic按总收入核算,后者或被抬升。
xAI:最后一轮独立估值或约2,300亿美元,后续并入SpaceX体系,不再有独立估值。xAI 的路线更偏向原生智能体、机器人协同,商业化落地进度显著慢于Anthropic,估值更多绑定马斯克生态预期,而非当下的收入利润。
Anthropic对已上市AI标的、未上市独角兽的估值启示
对已上市的大模型股如MiniMax(00100.HK)和智谱(02513.HK)等的启示:
稀缺性溢价会减弱。此前港股模型股是全球资金配置非美AI敞口的少数通道,稀缺本身就有溢价。Anthropic上市后,全球基金经理桌上多了一张更大、披露更完整的报表,资金不会因为买不到Anthropic而买MiniMax和智谱,而会基于基本面、前景与估值择优配置。
估值标准会从"故事"转向"效率"。三个指标会取代单纯的市销率:算力成本占收入比、毛利率的季度环比、单客户年付费额。
只有调用量持续增长、单位算力成本持续优化的模型公司,才能拿到高估值;只靠一次性项目、没有持续API用量飞轮的应用公司,估值或会被压缩。
资金流向是双向的,不宜单向判断。MiniMax(00100.HK)与智谱(02513.HK)经常单日大起大落,这类脉冲式行情更多是筹码与情绪共振,不代表长期定价逻辑转向。在Anthropic大型IPO的资金虹吸效应下,投资者对于两家港股大模型公司的审视会更加严谨。
对未上市独角兽如OpenAI、xAI及其他中国模型公司的启示:
"最后一轮估值"不再是锚。以前一级市场常用上一轮加价一定百分比作为IPO的定价基准,现在投资人可能会优先追问:算力成本占收入比重是多少?订阅和 API 收入结构如何?大客户留存?什么时候能看到调整后经营利润转正?
算力合同或不再是简单利好。大额长期算力承诺,既是产能保障,也是资产负债表上的刚性枷锁,未来私募尽调可能会把算力合约的规模、期限、解约条款,当成和收入同等重要的核心风险项。
把客户变成股东,是可复制但难照搬的融资术。亚马逊、谷歌持N类股,既是股东又是算力供应商,这让算力承诺从单纯的刚性负债,变成关联方长期战略协议。国内模型公司很难照搬这套模式:国内云厂商普遍自研基座大模型,天然是直接竞争者,很难同时成为财务股东。结构上的差距,不在于融资技巧,而在于底层产业竞合关系。
结语
Anthropic不是一个完美模板,它的治理结构对二级市场投资者并不友好,其传闻的万亿级估值或已计入大量乐观假设,算力成本反弹、竞品追赶、监管政策变化,任何一个变量都可能打破飞轮。但它第一次向市场证明:前沿基础大模型,能够在保持安全对齐投入的前提下,跑出规模化收入、持续优化算力杠杆,并且实现经营层面盈利。往后,AI赛道的估值或会从“信仰估值”,慢慢转向“杠杆估值”:谁能让收入增长持续跑赢算力账单,谁能在商业化和安全之间找到可被资本接受的平衡,谁才能拿到长期溢价。
推荐文章


