


【百强透视】前九个月盈利翻倍,广合科技(01989.HK)股价重挫?
截至10月12日发稿,广合科技(01989.HK)报价94.7港元,大幅下挫8.41%,总市值447.7亿港元。
公司深耕服务器高速PCB赛道,在国内算力服务器PCB厂商中排名靠前,深度受益于全球AI基建资本开支浪潮。
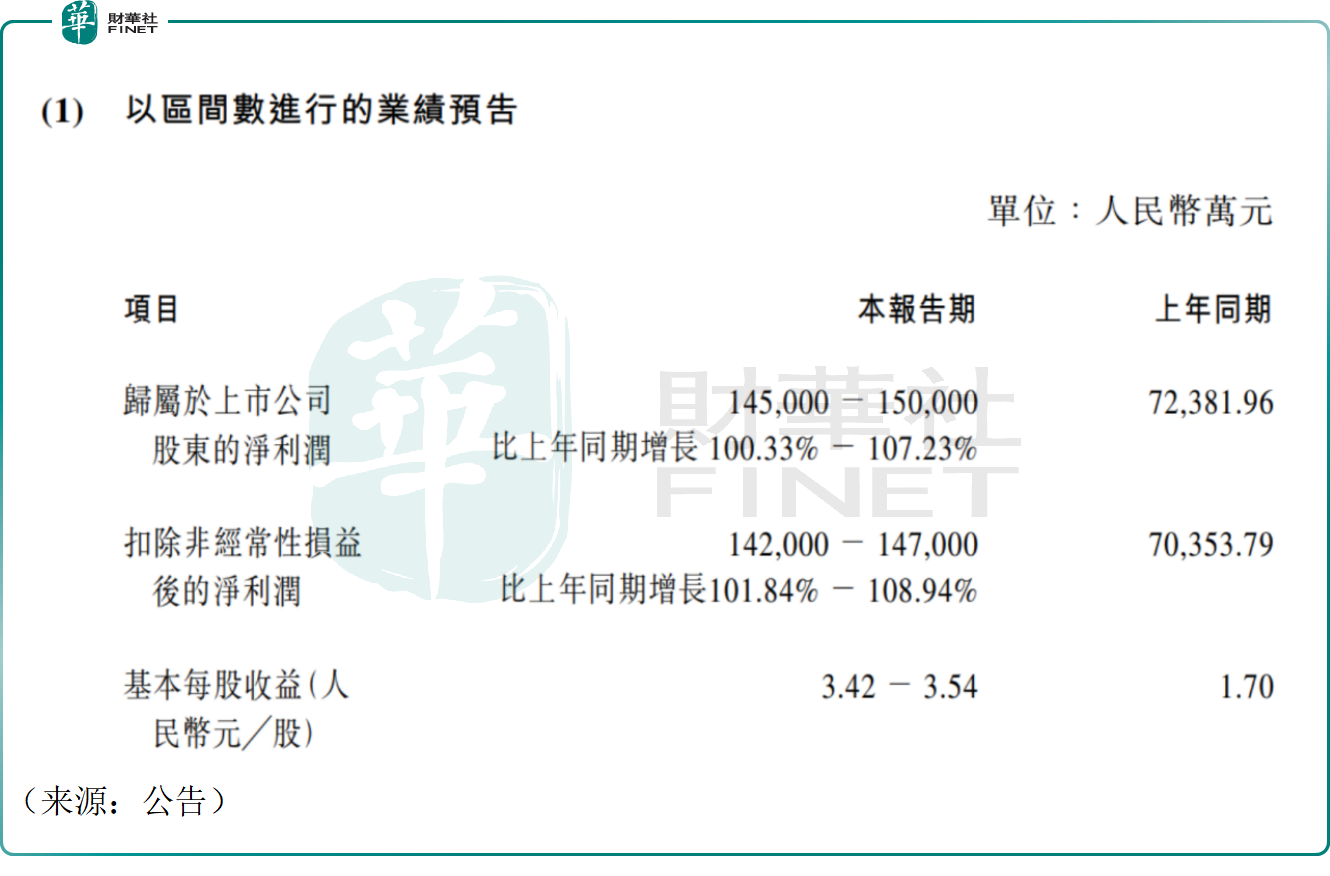
公司最新发布前三季度盈喜公告,预计2026年前9个月归母净利润14.5亿元—15亿元,同比大增100.33%—107.23%;扣非净利润14.2亿元—14.7亿元,同比增幅101.84%—108.94%,业绩翻倍,算力需求拉动产品量价齐升是核心驱动力。
业务层面,公司服务器PCB收入占比较高,产品覆盖通用服务器、AI服务器、交换机、加速卡等算力硬件,客户覆盖全球头部服务器厂商中的大部分。公司海外业务增长强劲,海外订单成为增长核心引擎。
产能端,公司构建广州、黄石、泰国三地四厂格局,泰国工厂已完成头部客户认证并实现盈利,海外产能逐步释放,规避地缘供应链风险;港股IPO募集资金主要投向泰国基地二期、广州产线自动化升级与高速PCB研发,布局PCIe6.0高阶PCB产品,预计小批量出货落地,为后续增长储备技术产能。
然而,即便业绩不俗,公司股价仍下挫,资本市场的投资者用脚投票。
展望后市,有乐观的机构认为,AI算力资本开支持续,高层数高速PCB价值量显著高于传统PCB,行业景气周期延续,公司产品结构持续向高附加值产品升级,毛利率持续抬升,业绩兑现能力强,公司连续财报高增长便是佐证,另外公司A+H双平台融资渠道畅通,能够支撑持续的资本开支。
但也有谨慎的观点认为,PCB属于资本密集型行业,持续扩产带来大额资本开支,若后续AI资本开支放缓,行业将出现产能过剩,价格竞争加剧,毛利率存在下行压力。这或许是股价疲软因素之一。
值得一提的是,作为国内算力PCB赛道的标杆企业,广合科技能否获得港股100强研究中心认可,入围本届港股100强候选名单,同样值得市场持续跟踪。
港股100强评选活动自2012年举办以来,始终以科学的评价标准评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,拟将于2026年11月26日在香港会展中心举行颁奖盛典。更多评选信息及报名方式,请关注港股100强官方网站。
推荐文章


