


【百强透视】解禁压顶!思格新能(06656.HK)反弹能走多远?
截至9月23日发稿时,思格新能(06656.HK)近5个交易日股价累计反弹幅度已超10%,但当前股价仍与前期高点存在较大差距,同时10月的解禁或将成为阻碍公司股价持续反弹的重要因素。
回顾上市以来股价表现,公司于2026年4月16日登陆港交所主板,发行价324.2港元。上市首日市场情绪火爆,盘中最高触及666.302港元,收盘大涨104.29%。但热潮快速消退,估值回归叠加新能源板块资金流出,股价开启持续回调通道,近期最低下探至255.6港元,一度跌破发行价;目前股价较高点已然“腰斩”。
更令投资者关注的是,思格新能即将迎来上市满半年的基石股份解禁窗口,这也给股价后续走势埋下不确定性。
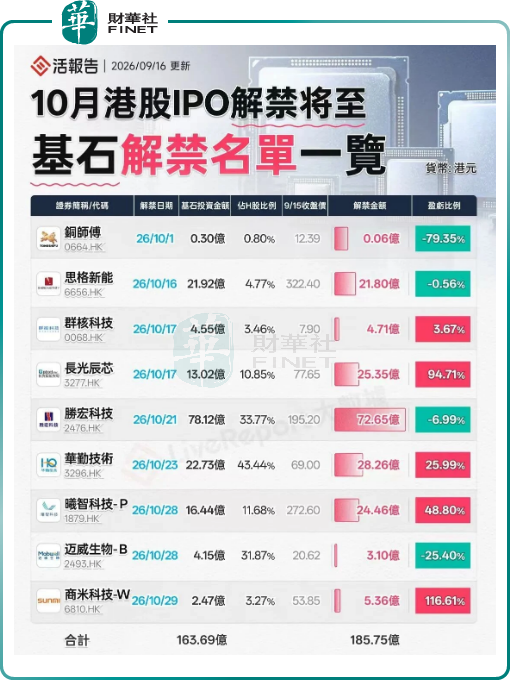
根据此前公告,思格新能基石投资者建投国际所持的限售股份禁售期至2026年10月15日届满,相关股份将于10月16日起正式解禁流通。据活报告9月16日统计的数据,思格新能基石投资者解禁规模为21.92亿元,占H股比例达4.77%。
虽然解禁股份占整体股本比例有限,但作为上市后首批大规模流通筹码,在股价偏弱、板块整体承压的环境下,解禁抛压或扰动短期股价走势。
资料显示,思格新能由华为系高管团队创立,深耕分布式光储一体化设备赛道,涉及户用、工商业等使用场景,核心五合一光储充一体机全球市占率领先。
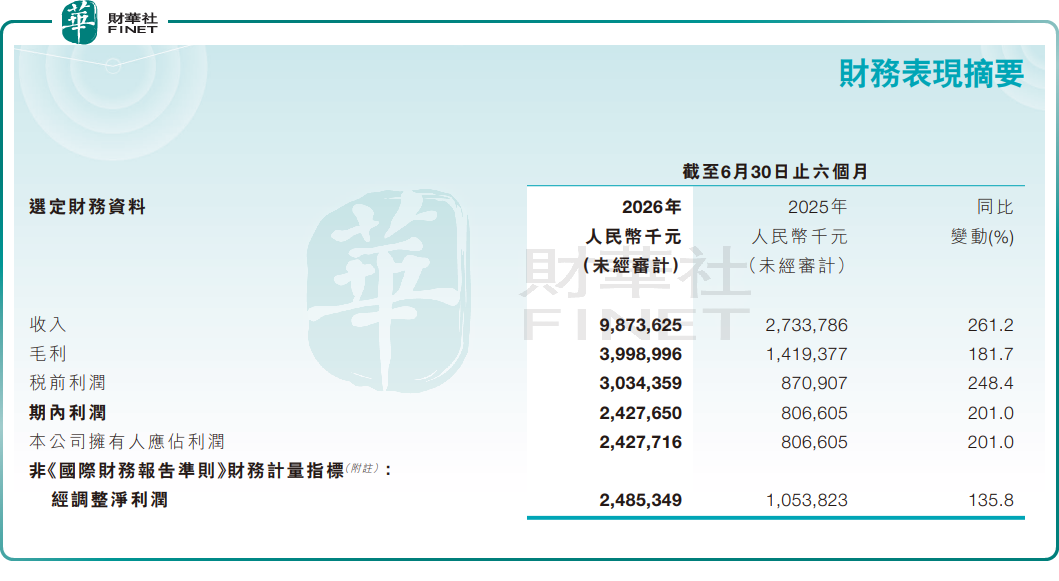
今年上半年,思格新能交出了靓丽成绩单,公司实现营收98.7亿元,同比大增261.2%;毛利率由51.9%降至40.5%;归母净利润24.3亿元,同比增长201.0%;经调整净利润24.9亿元,同比上涨135.8%。
光储系列产品是增长核心,期内实现收入92.96亿元,占总营收比重达94.2%,同比增长267.1%。公司表示,业绩高增主要来自海外户储市场规模扩容,叠加自身市场份额提升,产品销量大幅放量带动营收、利润同步上行。
虽然业绩实现爆发式增长,但经营层面风险点依旧客观存在:第一,产品、市场双集中,绝大部分收入来源于欧洲户储一体机,海外地缘、关税、补贴政策变动将直接冲击出货;第二,毛利率出现阶段性下行,受上游成本上涨、渠道激励加大影响,盈利水平存在波动风险;第三,与华为的专利纠纷尚未完全落地,或对海外市场拓展形成潜在阻碍。
市场分析指出,此前股价持续走弱存在多重诱因:上市初期市场情绪过热,估值被透支;业务高度依赖SigenStor户储一体机爆款产品,收入集中于欧洲单一海外市场,面临海外政策、关税变动冲击风险;同时与华为存在核心专利纠纷,市场对长期技术壁垒存疑;此外AI主线持续虹吸市场流动性,储能板块资金流出,进一步压制股价表现。
下一阶段重点跟踪:10月解禁前后筹码变动情况;欧洲、澳洲等核心区域的户储出货数据;毛利率变化趋势;专利纠纷进展;新品在新兴市场的拓展成效。
另值得一提的是,第十三届港股100强评选筹备工作正稳步推进。思格新能作为港股稀缺的光储一体化龙头,中期业绩爆发式增长,赛道成长空间广阔;但次新股股价波动剧烈,即将迎来基石解禁,业务集中度较高等短板,或将对综合榜单排名形成制约。
推荐文章


