


【IPO追踪】踏歌智行闯关港股收13项问询,这些点获监管关注
9月11日,中国证监会国际司对踏歌智行科技股份有限公司(以下简称“踏歌智行”)出具境外发行上市备案补充材料要求,共列出13项问询事项,为本批9家企业中问询最多的一家。
踏歌智行此前已于2026年5月20日向港交所主板递表,公司是国内矿山无人驾驶运输领域的先行者,率先在露天矿落地安全员下车的L4无人运输项目。作为矿山无人驾驶运输领域的服务商,其自主研发的“车—地—云”矿山无人驾驶运输系统“旷谷”,由三大专有AI大模型基座驱动,涵盖端到端无人驾驶、多智能体调度与控制,以及设备全生命周期健康管理。
具体来看此次的问询事项,其中前三项问询集中于股权沿革。第一项要求说明历次增资及股权转让定价依据(价格单列一列),是否实缴出资,是否存在未履行出资义务、抽逃出资或出资方式瑕疵,并就历次股权变动合法性出具结论。第二项关注实控人将所持股份捐赠的相关情况,包括捐赠合理性、决策程序及税费缴纳情况,是否符合《公司法》和税收法规。第三项要求说明最近12个月新增股东入股价格定价依据及公允性、入股价格差异原因及税费缴纳,是否存在利益输送。
第四至第六项分别为:按《监管规则适用指引——境外发行上市类第2号》核查历史沿革股权代持;说明第一大股东及有重大影响股东所持股份是否存在质押冻结,是否存在境外上市禁止性情形;股权激励计划是否合法合规、是否存在利益输送,授予价格公允性,离职人员仍持激励份额是否合规,外部人员入股原因及资金来源。
第七至第九项为:实控人于2026年3月解除部分一致行动关系的具体情况及原因;国有股东认定依据及国有股标识等国资管理程序进展;募集资金具体用途及募投项目国别地区,是否涉及境外投资审批。
第十至第十三项为:备案报告中补充近三年净利润数据;全额行使超额配售权后H股及未上市股份数量及占比;未决诉讼具体情况及最新进展,是否对经营产生重大不利影响、是否构成发行实质障碍,是否存在境外重大未决诉讼仲裁或行政处罚;全流通股东所持股份是否存在质押、冻结或其他权利瑕疵。
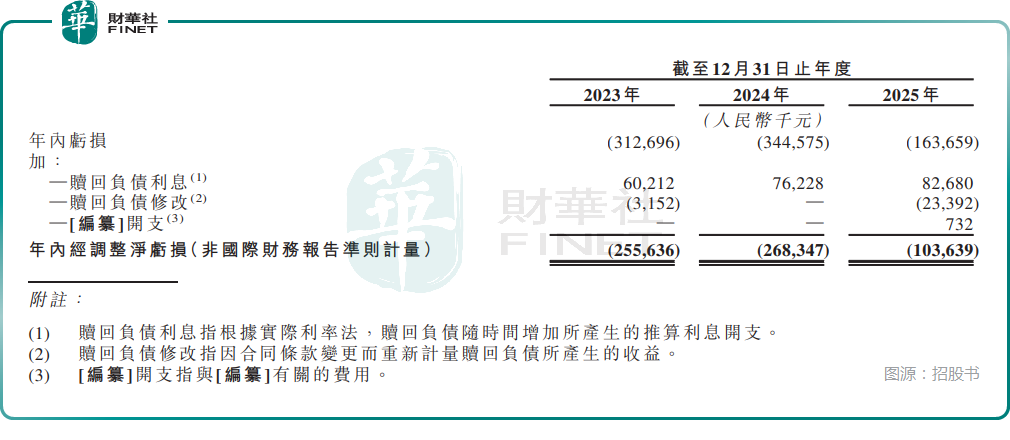
业绩方面,根据2026年5月20日披露的招股书,2023年至2025年,公司收入分别为1.90亿元(人民币,下同)、1.52亿元、5.27亿元,2025年同比增长246.2%;年内毛利率分别是-24.8%、-45.5%、4.8%。但三年累计净亏损8.21亿元,前五大客户贡献均超过80%。
控制权方面,创始人余贵珍为北航终身教授,通过一致行动人控制约21%股权。
推荐文章


