


美元指数价格预测:看涨旗形突破为新一轮上扬奠定基础
- 美元指数受鹰派美联储言论支撑,守住 103.24 的 19 个月高点。
- 鹰派美联储讲话和火热的美国 CPI 数据提升了美联储加息前景。
- 看涨旗形态的突破支持进一步上行的可能性。
周五欧洲交易时段,美元指数(DXY)兑主要货币对手维持强势,徘徊在前一日创下的 19 个月高点 103.24 附近。
本周,DXY 表现优于其他货币,因为美国通胀压力加速上升,提升了市场对美联储(Fed)将加快加息周期的预期。
下表显示了 美元 (USD) 对所列主要货币 本周的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.74% | 0.87% | 0.96% | 0.96% | 1.06% | 0.42% | 2.05% | |
| EUR | -0.74% | 0.15% | 0.21% | 0.23% | 0.43% | -0.31% | 1.32% | |
| GBP | -0.87% | -0.15% | 0.06% | 0.07% | 0.28% | -0.46% | 1.17% | |
| JPY | -0.96% | -0.21% | -0.06% | 0.00% | 0.05% | -0.51% | 1.05% | |
| CAD | -0.96% | -0.23% | -0.07% | -0.01% | 0.07% | -0.56% | 1.13% | |
| AUD | -1.06% | -0.43% | -0.28% | -0.05% | -0.07% | -0.73% | 0.80% | |
| NZD | -0.42% | 0.31% | 0.46% | 0.51% | 0.56% | 0.73% | 1.65% | |
| CHF | -2.05% | -1.32% | -1.17% | -1.05% | -1.13% | -0.80% | -1.65% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
鹰派美联储言论遇上强劲美国通胀,美元动能增强
加拿大皇家银行(RBC)策略师指出,“美国核心通胀压力正在积聚,而劳动力市场仍处于历史性紧张状态”,这进一步强化了美元继续走强的背景。荷兰国际集团(ING)的外汇团队补充称,“本周早些时候鹰派美联储讲话与美国 CPI 超预期的组合继续为美元带来回报”,DXY 目前已“回到解放日(2025 年 4 月)水平”,而“实际前端利差持续为强劲的美元动能提供燃料”。他们强调,“重要的是,这仍然是由利率驱动的走势,目前已计入的美元过度强势相对于短期公允价值仍然受限。”
展望未来,ING 表示,“我们继续看到未来几天美元面临上行风险”,并指出“美联储的克里斯·沃勒已将 12 月加息 50 个基点的可能性摆上台面,这应会使市场倾向于对即将公布的数据作出鹰派解读。”随着“12 月定价仍为 28 个基点,仍有进一步调整空间”,ING 认为,仓位和利率预期仍为美元涨势延续提供空间。
美元指数技术分析
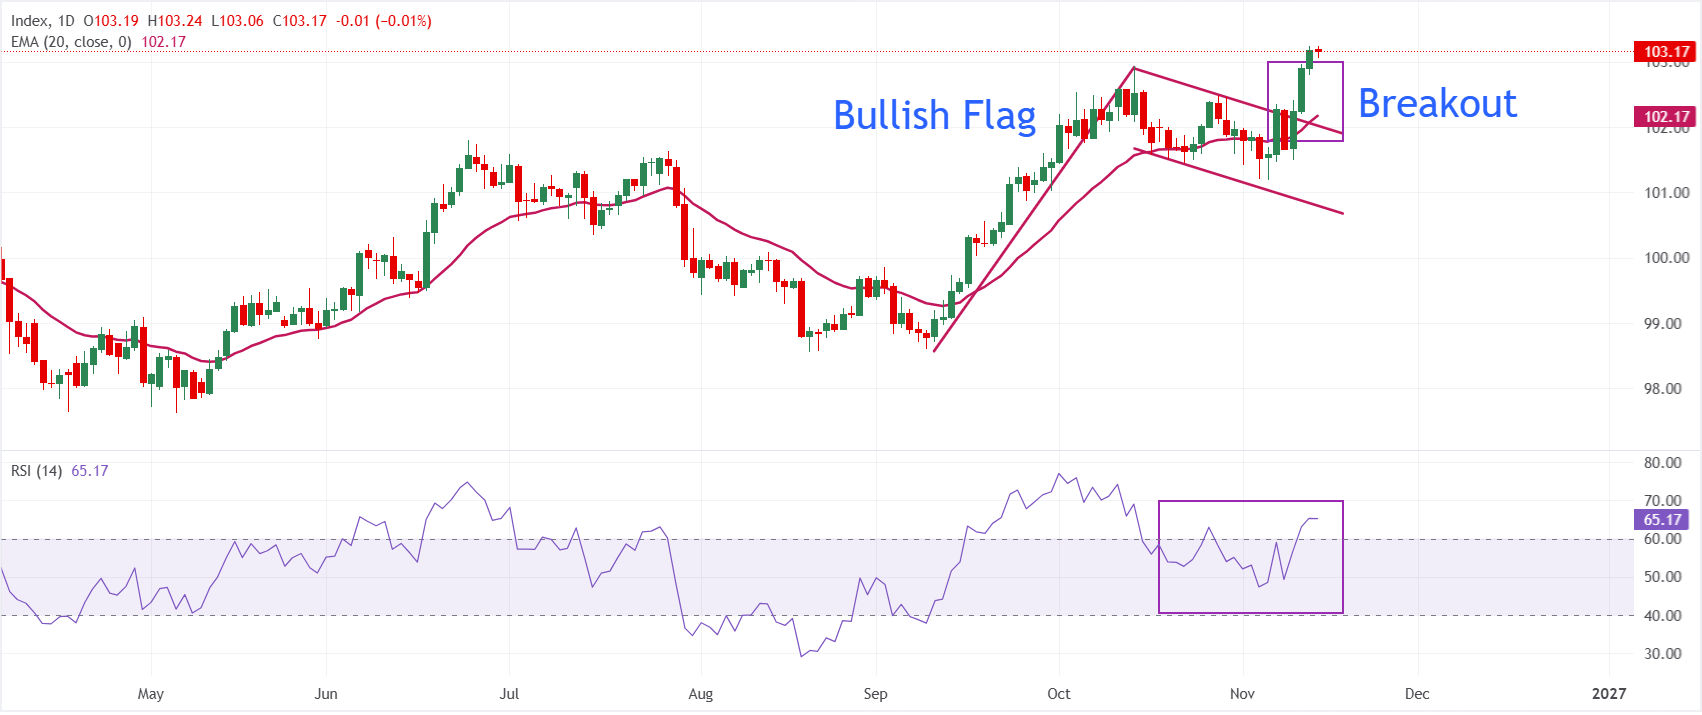
日线图上,美元指数现报 103.17。短期偏向看涨,因为价格已明确突破看涨旗形态,并稳稳站在 20 日指数移动平均线(EMA)102.17 上方。
14 日相对强弱指数(RSI)位于 65.16,仍处于正区间但尚未超买,暗示看涨动能稳固但并不过度。
下行方面,初步支撑位于 20 日 EMA 102.17,其后是前通道上沿 102.04,以及若出现更深回调时的通道下沿 100.81。上行方面,下一个值得关注的结构性阻力位在 104.00。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
推荐文章


