


为什么山寨币季不会回归——以及是什么偷走了它的资金
如果在卡塔拉和索卡把你从冰封两年的状态中唤醒,带你进入加密市场,你会觉得仿佛已经过去了100年。
就在一年多前,比特币飙升至历史新高,所有人都预期会迎来一轮常规的山寨币季,也就是投资者从顶级加密货币中获利了结,转而追逐山寨币更高回报的时期。
然而,这一季并未如期而至,因为全球加密货币市值在2025年10月至6月期间暴跌超过50%。山寨币市值从1.49万亿美元降至5430亿美元。
在崩盘之前,比特币从15,500美元的低点一路上涨约8倍,最高突破126,000美元。从周期顶部对比来看,比特币市值在2021年至2025年这两个周期之间增长了约90%,规模几乎翻倍至2.48万亿美元。
在同一时期,全球加密货币市值在两个周期顶部之间大约上涨了50%。你知道在这段时间里,什么几乎没有实现有意义的增长吗?山寨币。
山寨币市值从2,920亿美元的低点在去年10月跃升5.1倍至1.49万亿美元。从周期顶部来看,在熊市季崩盘前的四年里,其市值从1.59万亿美元回落了6%。
所谓比特币的高贝塔玩法,不过如此。
与2017年和2021年的周期相比,山寨币的表现分别较比特币高出约350倍对20倍,以及35倍对22倍。在那些时期,比特币主导率从95%降至31%,并从73%降至38%。而本轮周期中,它一直坚挺在50-60%的区间。
关键问题是,本轮周期发生了什么变化?
前两轮周期都有主要的结构性驱动因素,将市场关注重新拉回到原生加密货币上。
2017年的首次代币发行(ICO)热潮,使得无需经历启动新区块链网络这一艰难过程,就能创建加密货币和去中心化应用。类似于互联网泡沫,投资者将资金投入这些代币和应用的愿景之中,在最终崩盘前推动了整个山寨币市场扩张。
2020/21周期则有多个结构性驱动因素,包括DeFi夏季、非同质化代币(NFT)以及Layer-1(L1)战争。该周期催生了现代山寨币市场,多个山寨币因创新应用场景的前景而获得市场青睐。
这两个周期中的一个共同主题是,它们的结构性驱动因素吸引了新资本流入山寨币,从而进一步扩大了加密市场。
-1789725491322.png)
然而,这种情况并未在2024/25周期中发生,并延续到了2026年。别误会我的意思。本轮周期中,加密市场确实出现了重大的结构性变化——现货加密货币交易所交易基金(ETF)的推出、meme币发射台、代币化、有利的监管环境等等。虽然这些变化都扩大了加密市场,但其中许多是以牺牲山寨币季为代价的。但这是为什么呢?
新市场,新投资者行为
市场扩张意味着投资者有了更广泛的选择来追逐新的回报,不同于早些时候山寨币是焦点的时期。而这一次,本轮周期的主要结构性驱动因素并没有为资本流入山寨币创造新的入口。
这些新市场/结构性驱动因素正越来越多地从山寨币手中抢夺关注度。
最初,这轮周期的愿景是为加密货币与传统金融(TradFi)融合奠定基础。支撑这一预期的两大主要驱动因素是美国现货加密货币ETF和现实世界资产(RWA)。
专家、分析师、交易员、高管及其他人士曾预测,这两种解决方案将把巨额资本吸引进加密市场,并进而推动多种加密货币出现超额回报。
ETF只会让大币种更强
随着2024年1月现货BTC ETF推出,比特币迎来了巨额新资本流入,到2025年10月,其总净资产达到1,507.7亿美元,推动比特币上涨至126,000美元的历史高点。以太坊在现货ETH ETF推出后也出现了类似走势,这些产品在2024年7月至2025年8月期间吸引了总计285.8亿美元的净资产。
然而,截至目前,山寨币的情况恰恰相反。尽管XRP和SOL ETF在推出一年内分别吸引了约15.8亿美元和14.6亿美元,但其他山寨币产品,包括BNB、AVAX、DOGE、DOT和LTC ETF,净资产规模几乎都没有超过2,000万美元。
这些山寨币产品的数据,几乎算不上许多人所期待的“巨额资本流入”。有一点很清楚。ETF主要强化了比特币和以太坊在加密市场中的主导地位,让山寨币只能去寻找其他催化剂,以推动迟迟未到的山寨币季。
如果ETF不行,也许代币化可以
我的意思是,如果贝莱德、摩根大通、纽约证券交易所、纳斯达克以及其他几家巨头都在宣扬代币化是金融和资产管理的未来——而这几乎正是加密货币旨在解决的问题——谁敢说它不会引发一场大规模的山寨币季?我的意思是,比特币在这方面并没有直接利益,因为它不是智能合约区块链,也不承载代币化资产的交易场所。看起来这似乎是把注意力转向山寨币的完美布局,不是吗?
在围绕它的所有炒作和巨大预期之下,RWA——无论是代币化RWA还是永续RWA——并没有令人失望。
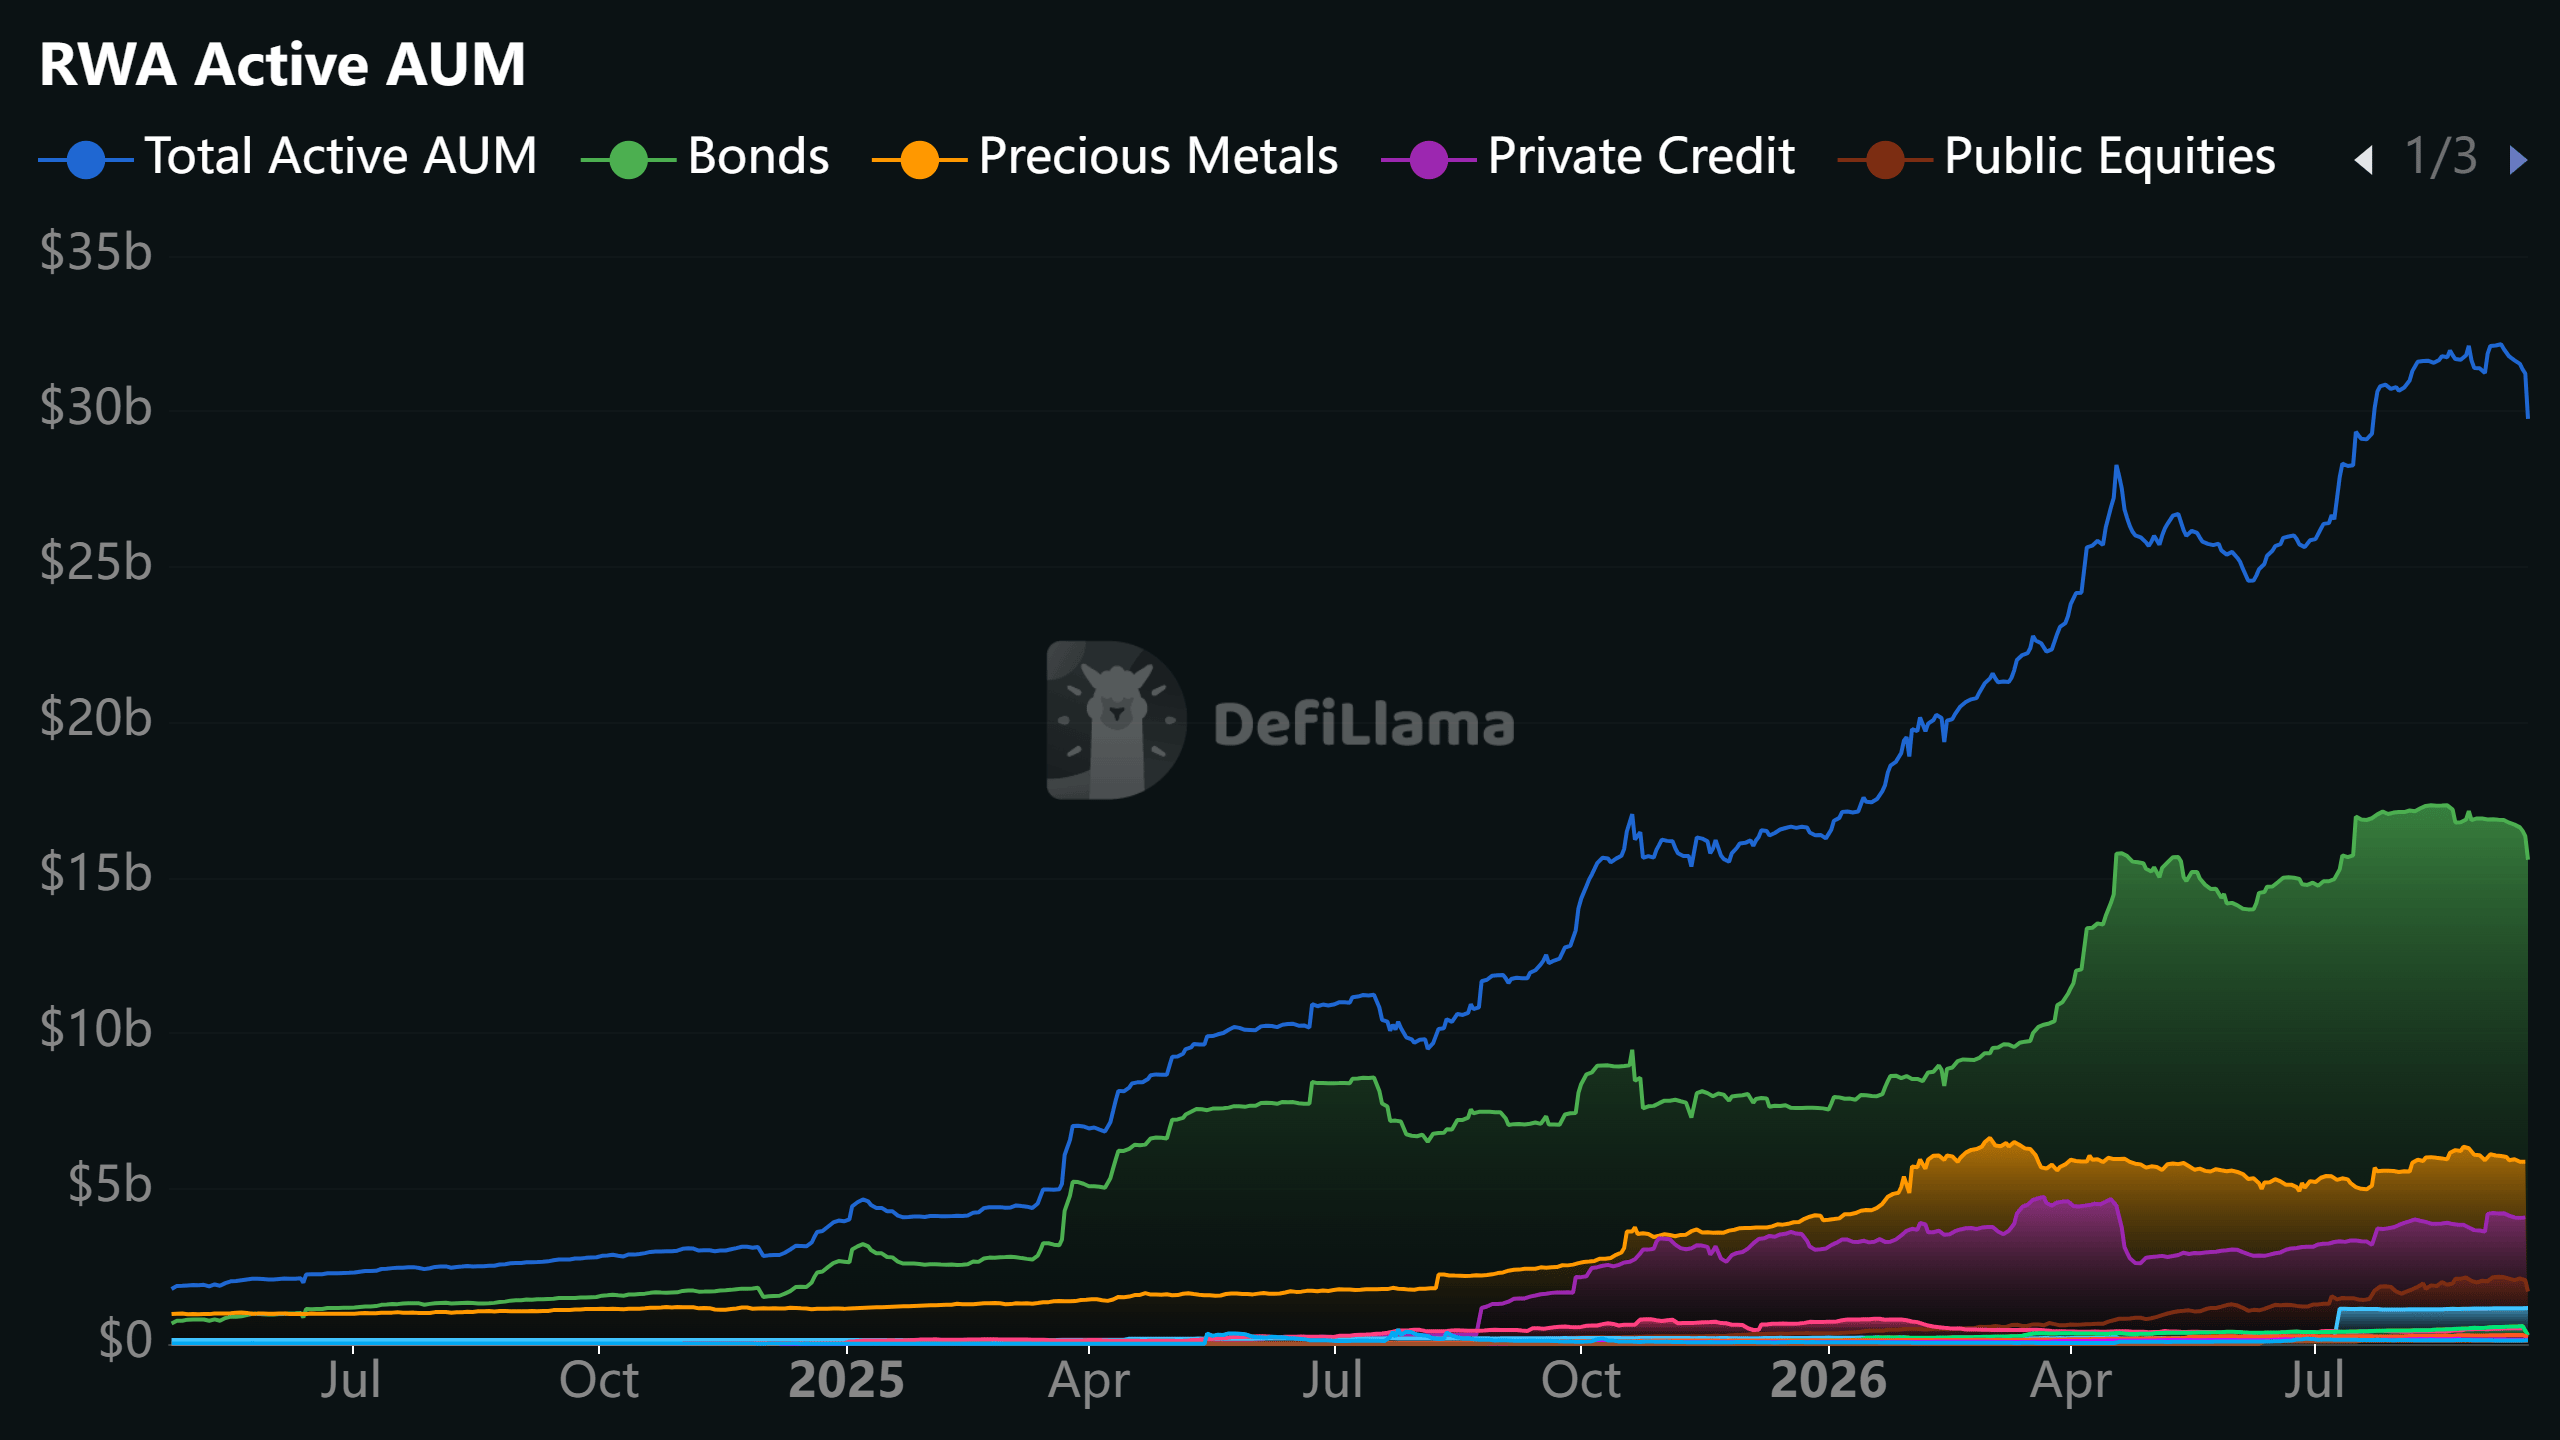
自2025年1月以来,RWA的链上总资产管理规模(AUM)已飙升近8倍,达到340.92亿美元。其中,债券占比超过一半,其次是贵金属、私人信贷和公共股票。
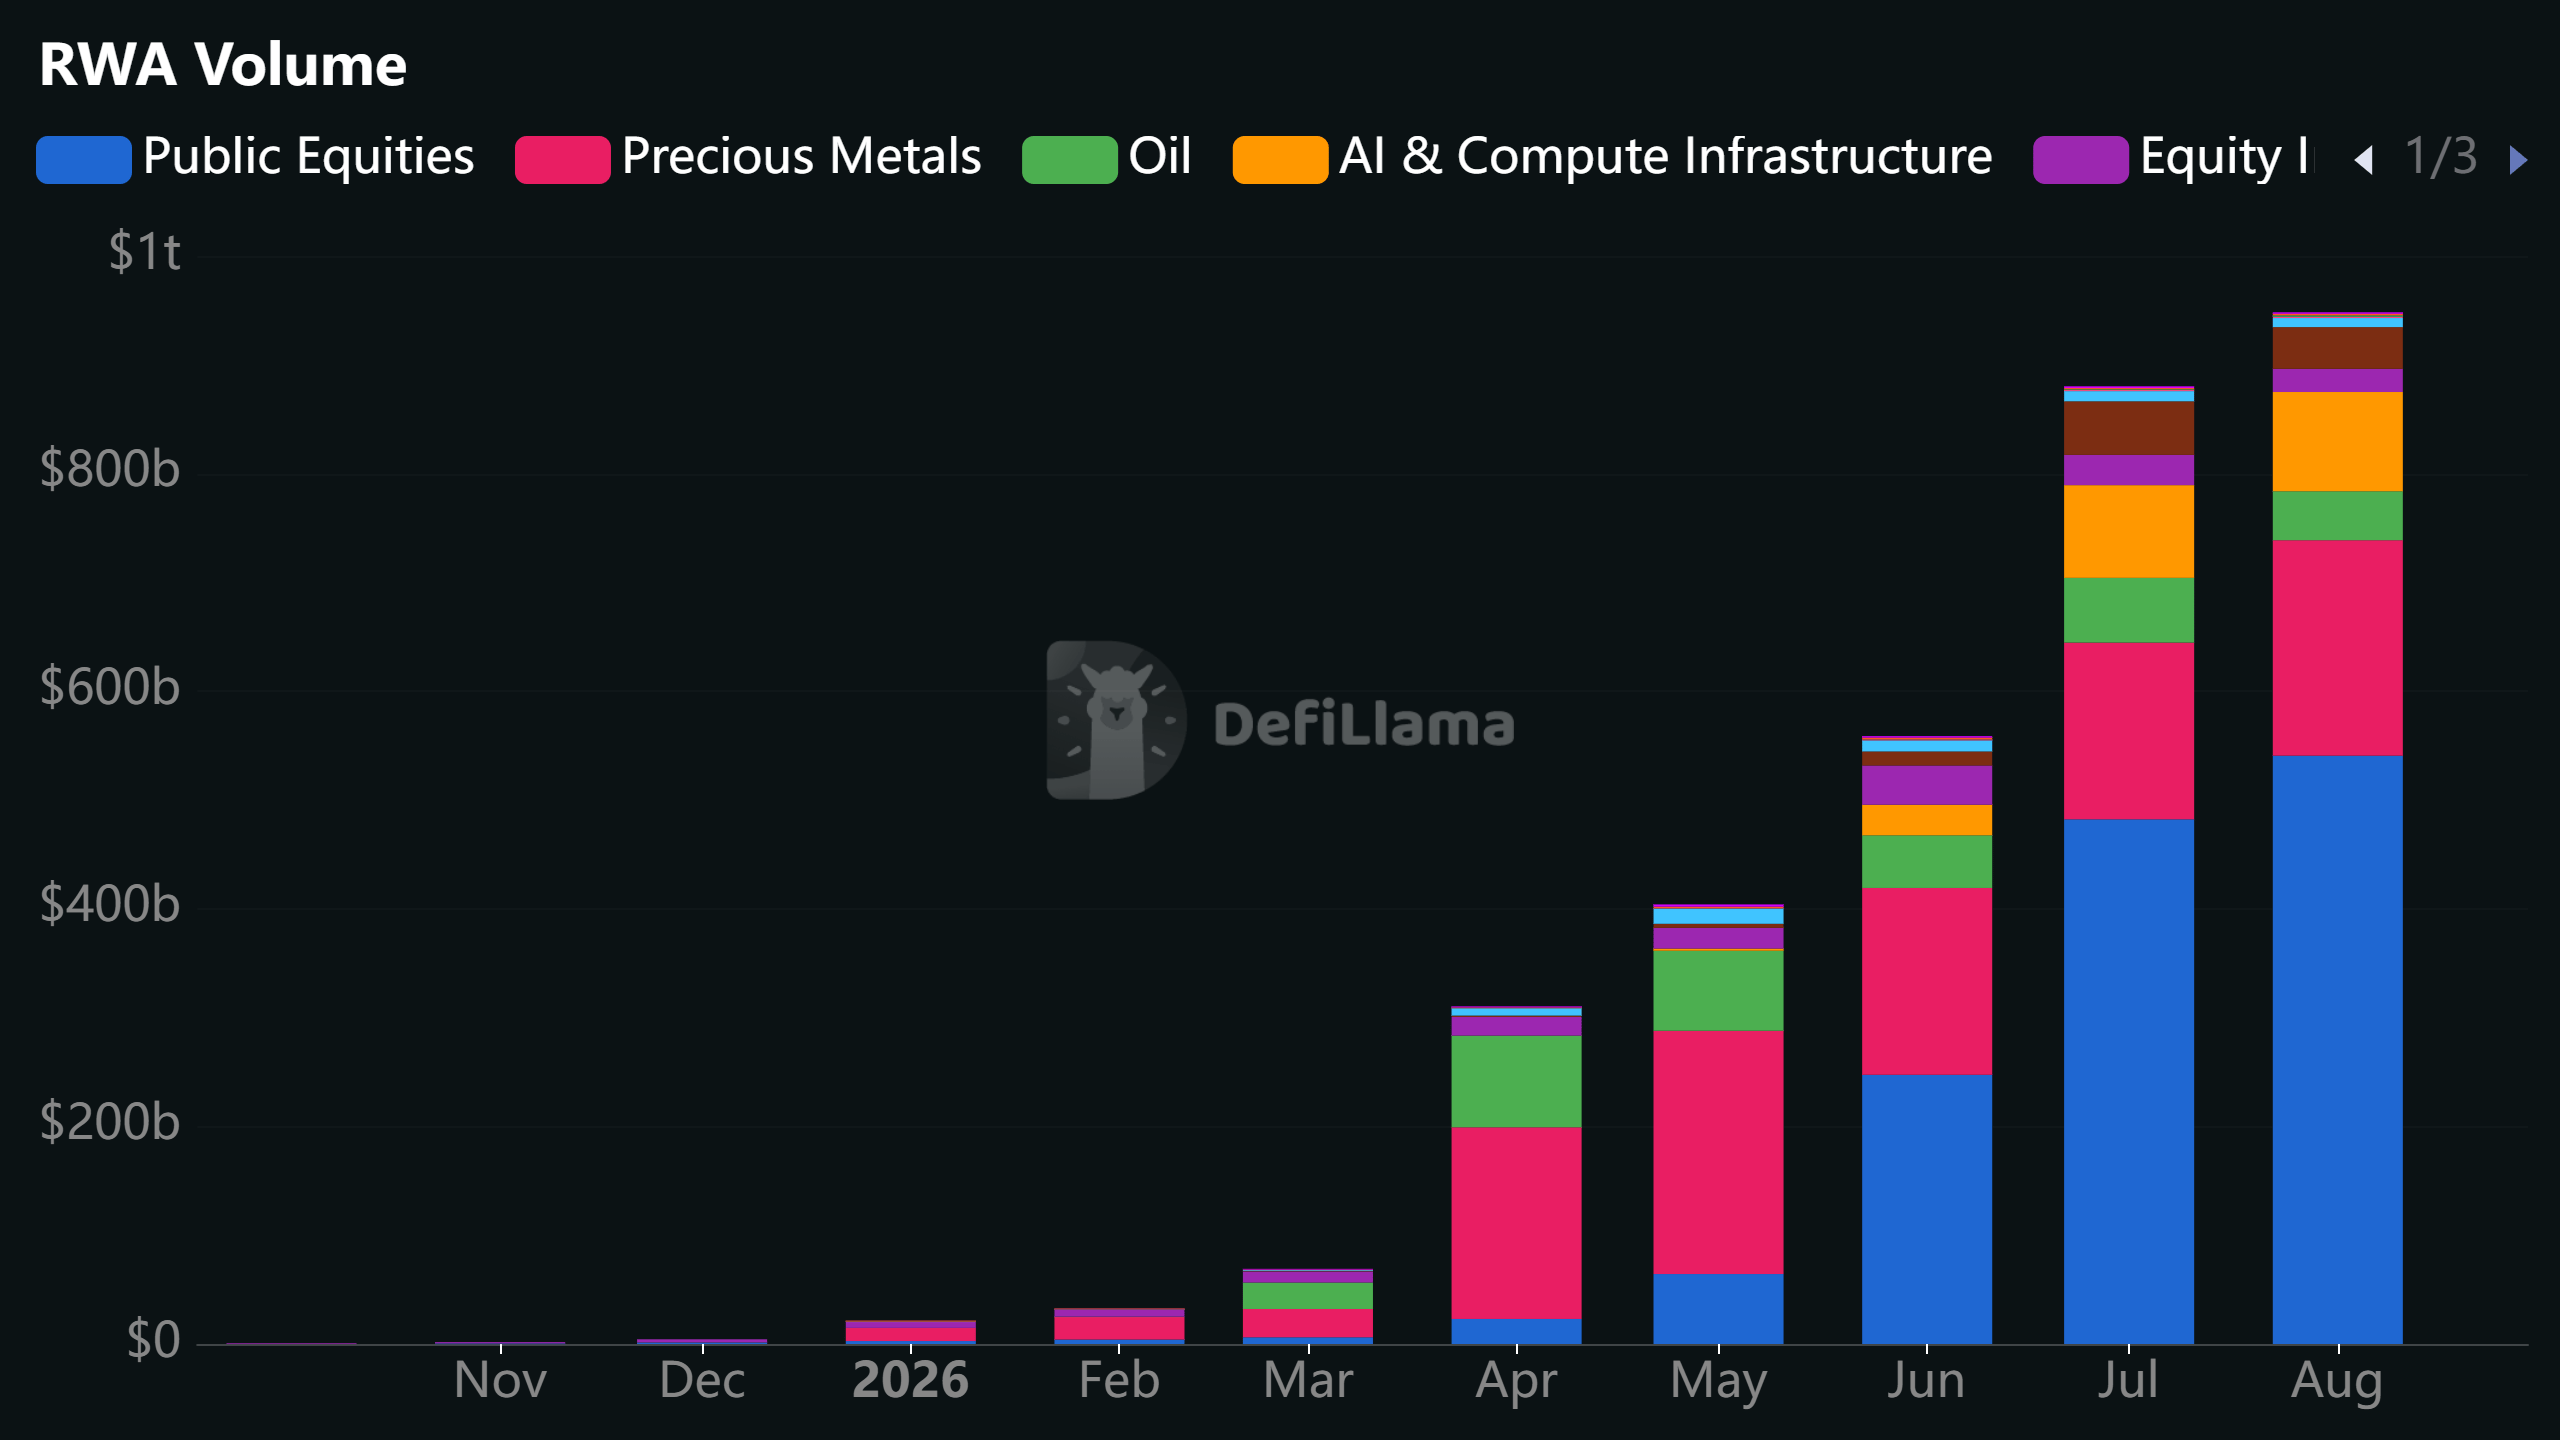
在永续产品方面,RWA的未平仓合约在同期从1亿美元以下攀升至159.03亿美元。公共股票占未平仓合约近50%,其次是贵金属、原油和股票指数。这些RWA永续产品的交易量在8月达到9,482.34亿美元,而一年前还不到10亿美元。
尽管几乎整个代币化市场都对美国散户投资者关闭,但这一增长仍然出现了。
如果RWA真的是山寨币季的结构性驱动因素,那么在如此爆炸性的增长之下,山寨币本应迎来一轮大涨。讽刺的是,事实恰恰相反。
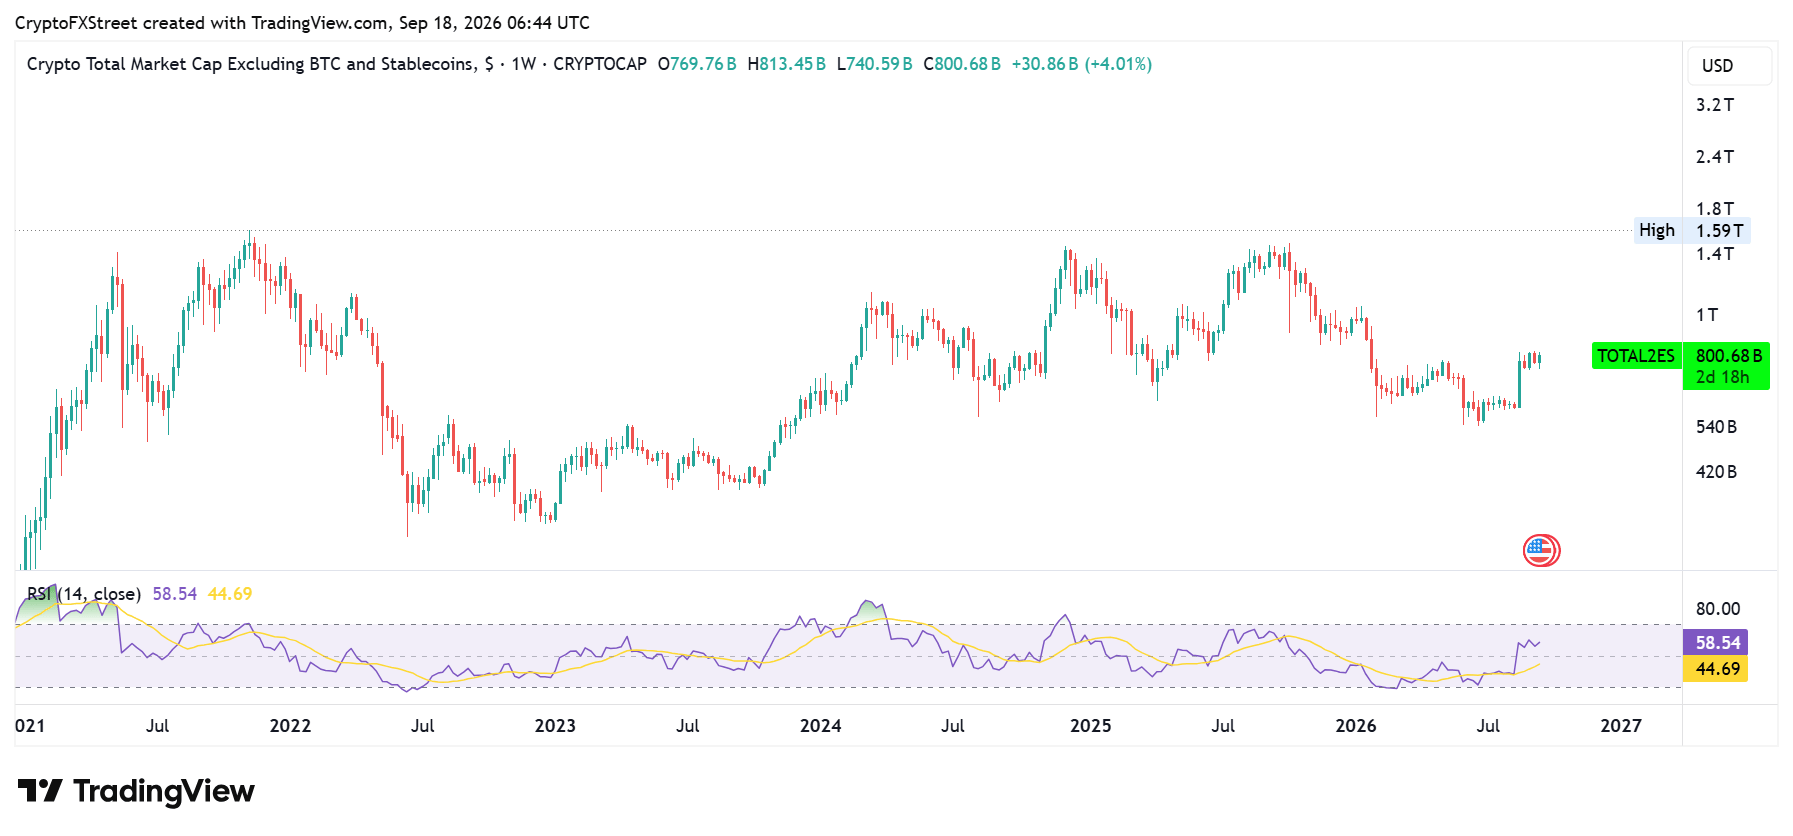
随着RWA扩张,山寨币却在下跌,其总市值从2025年10月的1.49万亿美元降至6月的低点5,400亿美元,随后在8月略微回升至8,000亿美元上方。
是什么阻止了山寨币从 RWA 热潮中捕获价值?
让我们重新审视山寨币的交易行为,看看发生了什么变化。
在之前的周期中,比特币经历一段持续上涨后,投资者会获利了结,并将资金重新配置到山寨币,以追逐高贝塔回报。但这一次并非如此。
投资者并没有将资金重新配置到山寨币,而是转向了代币化和永续 RWA。当时的全球市场环境对此类布局堪称完美。
2025 年 10 月 10 日,历史上最大规模的加密货币清算事件,规模约 300 亿至 400 亿美元,令整个加密市场陷入恐慌,并引发熊市。经历如此沉重的清算冲击后,没有人会想到去追逐高贝塔交易。这与以往周期不同,过去资金会缓慢从比特币轮动出去。相反,这一次市场大部分资金都退居场外。
在加密投资者对比特币和山寨币都过度谨慎之际,Hyperliquid 推出了 HIP-3 平台,使无需许可创建永续市场成为可能。
当时,黄金一路飙升至新高,促使那些希望留在加密市场中的投资者转向代币化黄金以及提供杠杆的永续黄金合约。
2 月份,随着美伊危机升级,加密投资者涌向链上平台 HIP-3、Lighter 和 Aster 上的永续原油合约。
4 月份,美国股市开始上涨,标普 500 指数飙升至新高,而加密市场依然低迷。因此,加密投资者继续忽视山寨币,转而将敞口切换至股票和 IPO 前市场。他们在不离开加密市场的情况下完成了这些操作。
Hyperliquid 成为了主要受益者,自 1 月以来已产生超过 4.29 亿美元的协议收入,因为它在很大程度上承载了大部分 RWA 交易活动。相比之下,这一数字高于市值排名前 100 之外山寨币的平均市值。
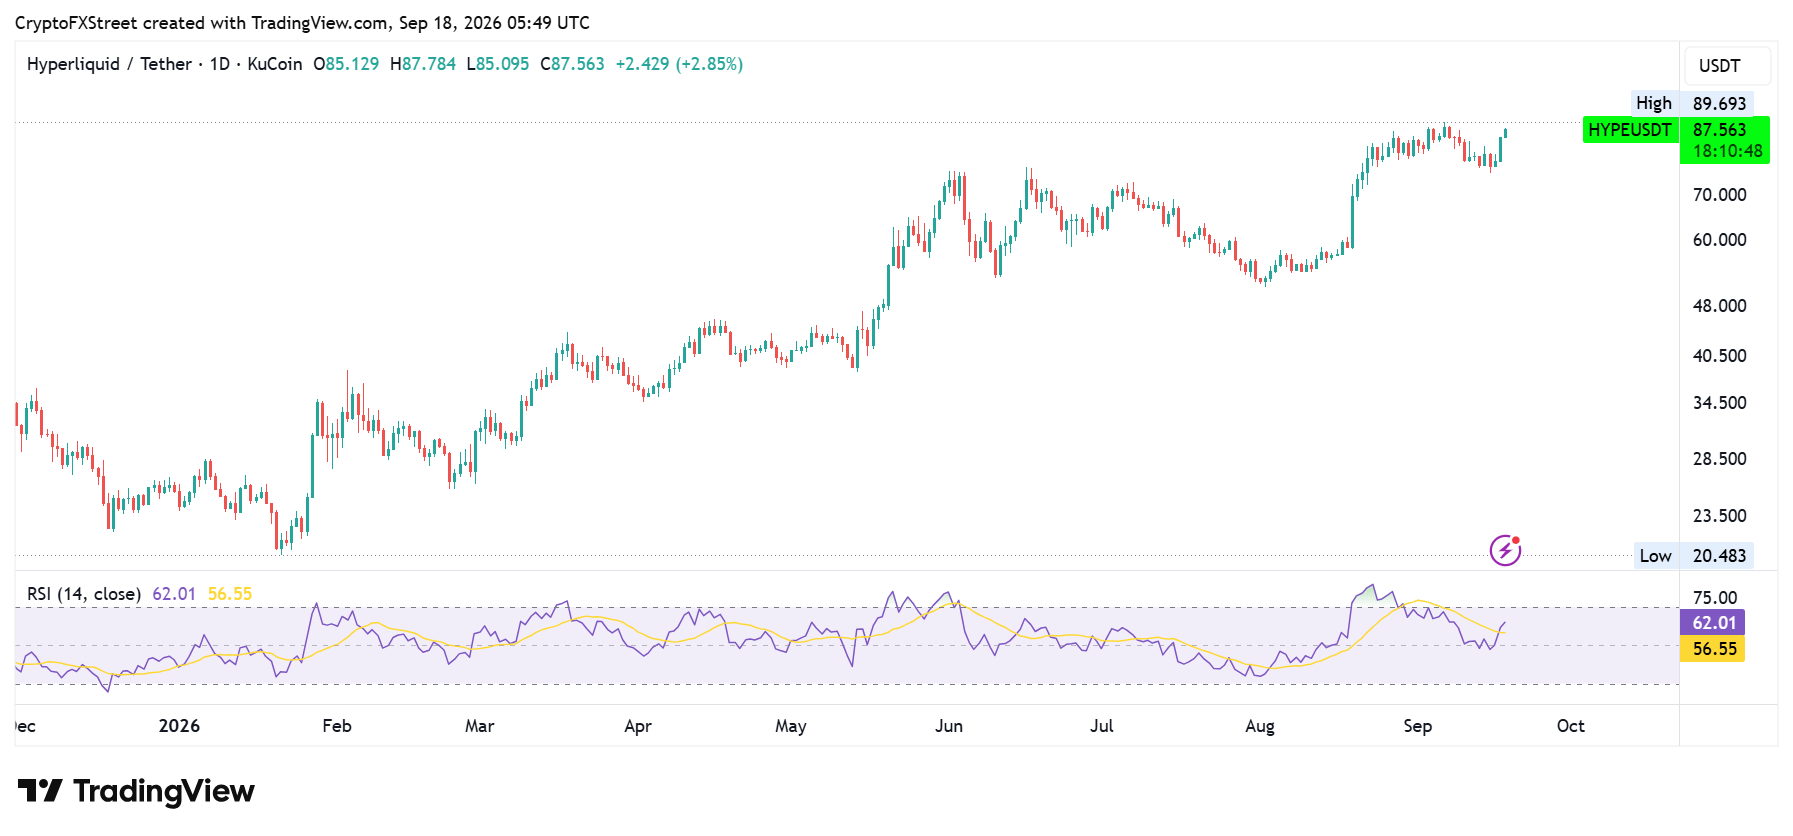
其 HYPE 代币自 1 月以来已上涨超过 4 倍,创下 89.6 美元的历史新高,市值达到 179 亿美元。
随着 Hyperliquid 收入上升而加密货币交易量下滑,中心化加密交易所也加入了 RWA 热潮,Binance、OKX、Gate、MEXC 等纷纷推出代币化和永续 RWA 市场。
目前,CEX 在这些市场的未平仓合约(OI)和交易量中分别占据 64% 和 87% 的主导地位。
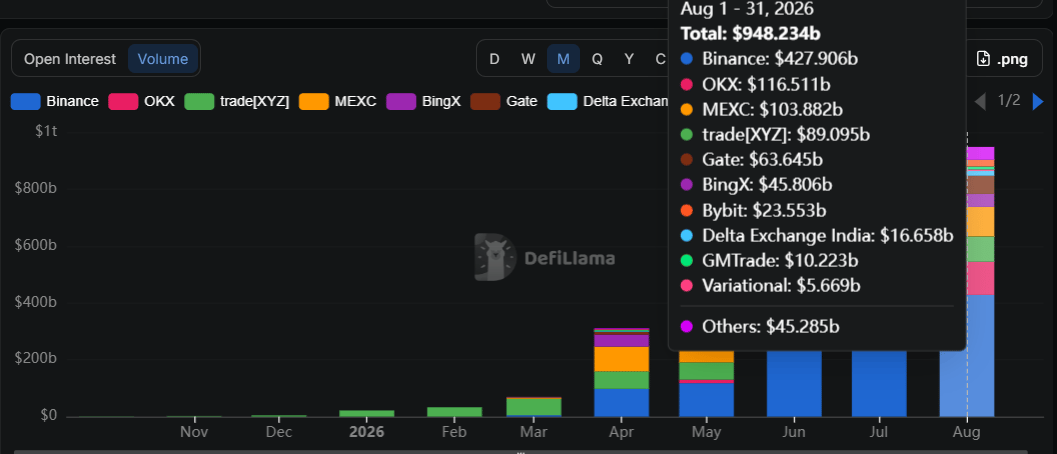
如今很明显,主要加密领导者推动的 RWA 趋势,其核心驱动力并非山寨币的增长预期,而是希望从交易量中获取更多收入。
毫无疑问,代币化和永续 RWA 的推出扩大了加密市场,但代价是山寨币受损。将传统市场引入加密领域,并没有像许多人预测的那样,为山寨币带来大量资金流入。
相反,它分流了市场关注度,并将加密投资者引向 TradFi,为已经成熟的债券、股票和大宗商品市场创造了新的流动性入口。
但 RWA 并不是唯一抢镜的主角。
预测市场和 PvP 表情包币也分走了一杯羹
高贝塔也意味着更高风险,而许多山寨币投资者对此有着强烈偏好。与其关注表现普遍不佳的山寨币,这些投资者将预测市场和表情包币视为追逐更高回报的机会。
我的意思是,这些投资者在山寨币上的资金部署方式,往往几乎和赌博一样。他们会在几十种山寨币上押下多笔赌注,这些币种都宣称有各种用途,但他们心里很清楚,这些承诺几乎没有多少存活下来的机会。尽管如此,他们还是会投资,期待 20 笔押注中有 1 笔能带来“加密式”回报(7 倍、8 倍之类),足以覆盖其他亏损,并有可能让他们成为百万富翁。
随着预测市场和代币发行平台获得主流关注,加上其链上流程,它们已成为这些山寨币投资者应用其投资框架的理想场所。
根据 DefiLlama 数据,自今年年初以来,预测市场的交易量已达到 1202.3 亿美元,主要由 Kalshi 和 Polymarket 主导。其与现货加密交易量的比率在 7 月份一度接近 8%,随后回落至 6.21%。
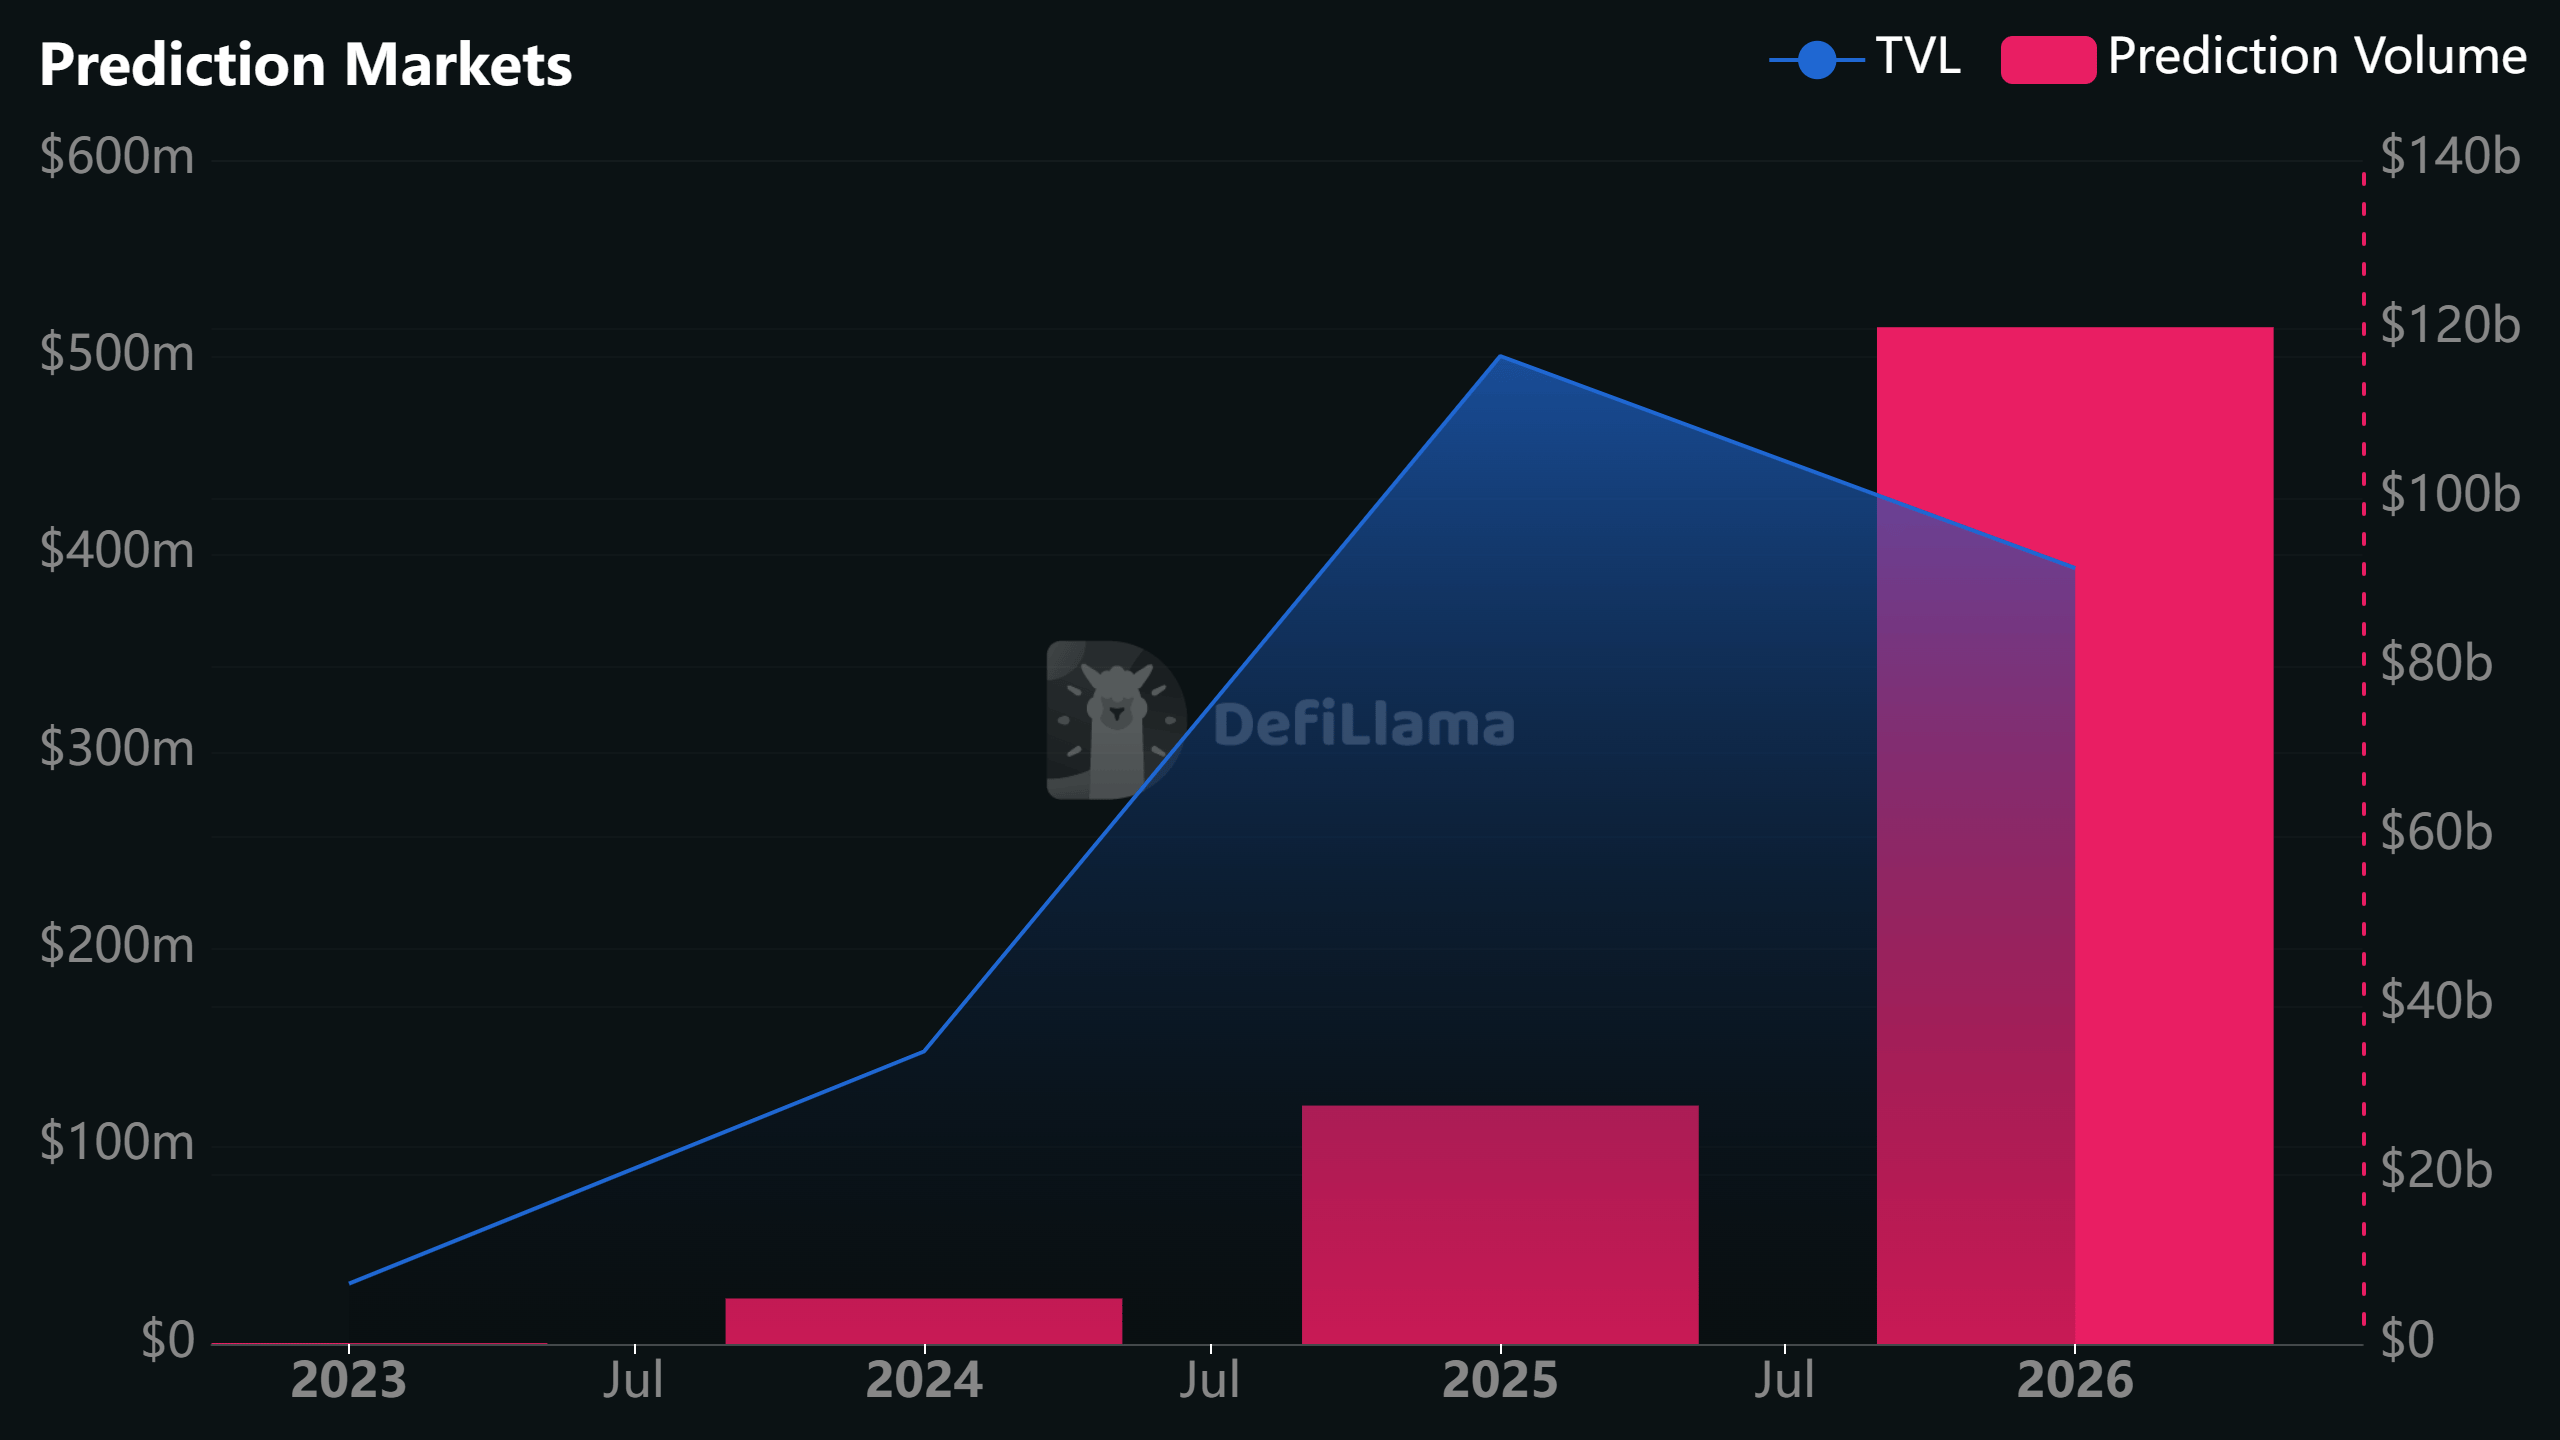
同样,Solana、Base、BNB Smartchain 以及最近的 Robinhood Chain 上的表情包币代币发行平台也从山寨币手中抢走了风头。
这些平台由 Pump.fun 领衔,催生了一种玩家对玩家(PvP)的表情包币文化,交易者相互竞争,以牺牲后买入者为代价来锁定利润。
根据 Galaxy Digital 的一份报告,截至 2025 年 10 月,Pump.fun 在 Solana 上 3200 万个代币中占据了 1290 万个。当时,其持有中位时间为 100 秒。根据 DefiLlama 数据,这些代币发行平台的交易量在一年前达到峰值,最高为 195.7 亿美元。
与上一轮周期相比,当时加密货币总数还不到 3 万个,而如今通过这些发行平台形成的代币过度饱和,将流动性分散到数百万个代币中,削弱了山寨币吸引有意义资金的机会。
结论
从长期来看,承载代币化和永续 RWA 的主要 L1 和应用代币可能会受益,因为代币化和 TradFi 永续合约持续扩张,但这种增长可能仍会以山寨币为代价。
我担心,我们可能再也见不到过去那种熟悉的加密市场了。加密格局可能会演变为比特币、以太坊、代币化和永续 RWA、这些 L1 及其支持应用的代币,以及预测市场……直到传统山寨币找到另一个结构性驱动因素,催生山寨币季。
推荐文章


