


印度卢比在油价走低之际延续对美元的连涨势头
- 由于油价走低,印度卢比进一步兑美元走强。
- 由于市场希望美伊外交取得解决方案,油价中的风险溢价正在消退。
- 美国中期选举是全球市场下一个关键催化剂。
周二,印度卢比(INR)兑美元(USD)连续第三个交易日延续涨势。开盘时,美元/印度卢比下跌 0.15%,接近 94.83。
随着市场对美国(US)与伊朗外交解决方案的希望改善,油价继续承压,印度货币走强。
截至发稿,11 月 19 日到期的 MCX 原油合约上涨 1.65%,接近 9,222 卢比,但较近期创下的数月高点 9,972 卢比回落了近 7.5%。
随着外交相关消息重塑市场基调,油价风险溢价有所缓解
根据道明证券(TD Securities)的说法,近期有消息称,美国总统唐纳德-特朗普愿意给外交更多时间,并且“在中期选举前后发出袭击可能不会立即发生的信号”,这已经使“原油和石油产品中的一部分地缘政治风险溢价被消化”。该机构策略师补充称,“随着资金流保持高位,且近期涨幅很大一部分归因于风险溢价,这些消息将对市场产生越来越大的影响”,因为仓位和情绪正在随着不断演变的地缘政治叙事而调整。
不过,道明证券警告称,“仅凭消息本身不太可能完全抹去风险溢价”。道明证券补充称,“只要战争没有得出明确结论,且油轮和胡塞武装袭击仍然频繁,我们就不认为仅靠外交消息就会使风险溢价完全消退”,这凸显出持续存在的地缘政治威胁仍在支撑油价。
油价走低有利于印度等高度依赖石油进口以满足能源需求的经济体货币。
投资者为美国中期选举做准备
Brown Brothers Harriman(BBH)策略师指出,“美国中期选举将于周二举行”,且“普遍预计民主党将赢得众议院”。他们补充称,“参议院控制权的争夺要激烈得多,但局势更有利于民主党”,因为“民主党需要净增四个席位才能确保在参议院获得多数”——这一目标“触手可及,因为共和党正在捍卫七个摇摆席位中的六个”。
BBH 强调,博彩市场“看好民主党横扫”,Polymarket 和 Kalshi“给出的概率约为 70%”。在他们看来,这“意味着如果民主党赢得两院,市场最初的反应将相对平淡”,而“共和党守住参议院则会是更大的意外,并可能引发更大的市场波动”。
美元/印度卢比技术分析
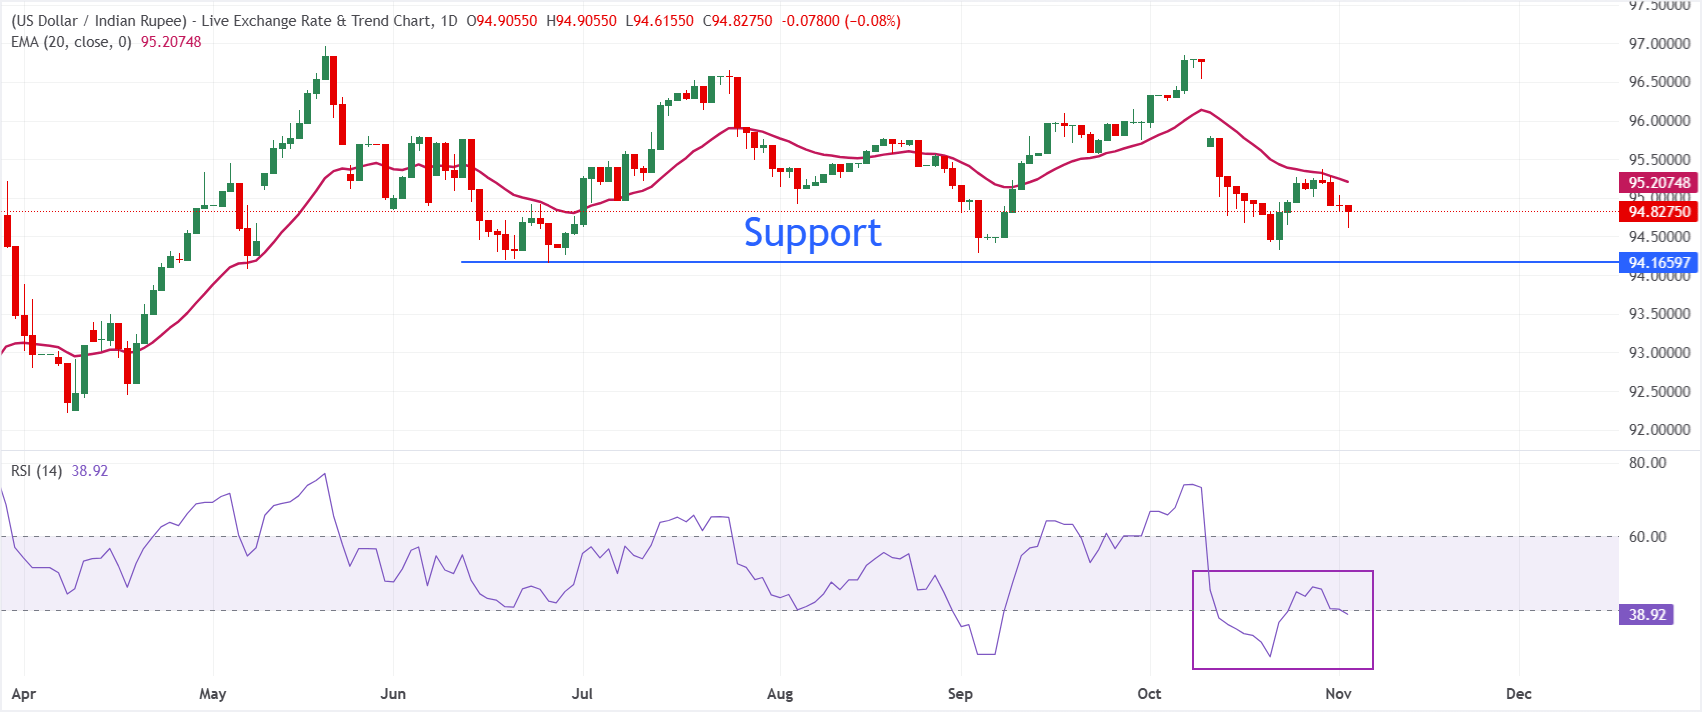
日线图上,美元/印度卢比交投于 94.83,维持看跌的短期基调,因为现货价格仍低于 20 日指数移动均线(EMA)95.21。该货币对位于这一短期趋势指标下方,表明反弹仍将受限,而 14 日相对强弱指数(RSI)位于 38.9,仍低于中性 50 线,暗示当前主要承压下行,而非处于超卖极端。
上行方面,直接阻力位位于 20 日 EMA 95.21,只有日收盘价站上这一阻力位,才能缓和当前的看跌倾向。由于现有数据未显示附近的技术支撑位,交易员可能会关注近期低点和价格走势本身作为临时支撑,而动量读数表明,只要美元/印度卢比仍低于 95.21 区域,反弹空间可能有限。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。
推荐文章


