


ASE Technology Holding Co Ltd(ASX)股票10月21日盘中上涨4.34%:真相来了
ASE Technology Holding Co Ltd (ASX) 盘中上涨4.34%, 所属行业科技设备上涨1.60% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 美光科技 (MU) 上涨 1.96%;英伟达 (NVDA) 上涨 1.88%;苹果 (AAPL) 上涨 1.23%。
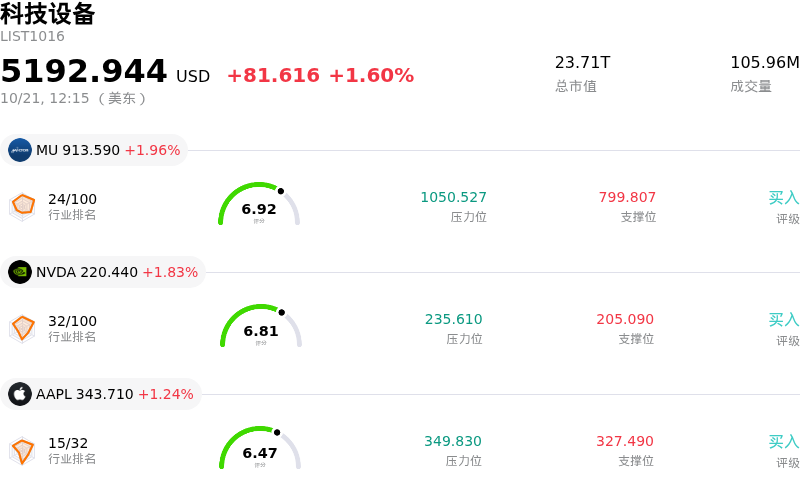
今日是什么导致了ASE Technology Holding Co Ltd(ASX)股价上涨?
日月光投控展现出显著的看涨动能,主要得益于其强劲的基本面业绩,以及市场对其核心半导体封测外包业务不断加速的需求。公司最新的财务数据突出显示,其封装、测试与材料部门营收实现同比大幅增长,这主要受到全球对人工智能芯片及先进半导体封装解决方案强劲需求的支撑。这一运营优势巩固了该公司在全球科技供应链中的关键地位,并吸引了稳固的机构买盘。
全行业的利好因素进一步推动了股价的上涨势头。台积电等主要半导体晶圆代工厂亮眼的季度财报及乐观的前瞻指引,提振了整个半导体硬件生态系统的投资者信心。在经历短暂的技术性盘整后,受分析师积极评价以及上调长期目标价(凸显该股在先进封装服务领域的增长潜力)的提振,逢低买入的资金纷纷进场。
展望未来,日月光投控依然处于有利地位,有望持续受益于资本支出的扩大以及高性能计算应用的持久需求。然而,在公司准备发布完整季度财务报告之际,投资者仍应密切关注宏观经济环境的潜在变化、消费电子终端市场需求的波动以及与资本投资相关的执行风险。
ASE Technology Holding Co Ltd(ASX)技术分析
ASE Technology Holding Co Ltd (ASX) 技术面来看,MACD(12,26,9)数值-1.608,处于中性状态,RSI数值48.643处于中性状态,Williams%R数值63.278处于卖出状态,注意关注。
ASE Technology Holding Co Ltd(ASX)基本面分析
ASE Technology Holding Co Ltd (ASX) 处于科技设备行业,最新年度营业收入$20.71B,处于行业13,净利润$1.30B,处于行业17。「公司简介」
近一月多位分析师给出公司评级为强力买入。目标价预测平均价为$50.02,最高价为$58.00,最低价为$42.04。
关于ASE Technology Holding Co Ltd(ASX)的更多详情
公司特定风险:
- 高管内部抛售压力:首席行政官汪渡村最近大幅减持日月光投控股票,引发投资者对内部人士信心的担忧,并加剧了近期抛售压力。
- 业务板块利润率分化与估值敏感性:分析师评估强调,综合利润率高度依赖于高利润率的封测业务(约15.7%),相比之下电子制造服务部门的利润率较低(约2.4%);如果客户订单结构向低利润率业务倾斜,该股偏高的估值倍数将面临下行风险。
- 高资本密集度与产能利用率脆弱性:规模化应用 CoWoS 和 CPO(共封装光学)等先进封装创新技术需要巨额资本支出,若全球半导体需求出现波动,工厂产能利用率下降将使盈利能力面临风险。
- 地缘政治与贸易政策风险:最新的监管披露指出,与两岸地缘政治紧张局势、美国不断演变的技术出口贸易限制以及主要半导体代工厂的高客户集中度相关的运营风险持续存在。
推荐文章


